El Ibex-35 sufre su mayor caída desde febrero y pierde los 8.500

El selectivo español comenzó la sesión con pérdidas y los números rojos fueron de menos a más: el índice inició[…]
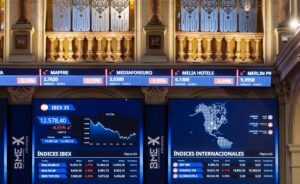
El selectivo español comenzó la sesión con pérdidas y los números rojos fueron de menos a más: el índice inició la jornada levemente por encima de los 8.700 y lo terminó en los 8.490,50 puntos, lo que supone un recorte del 3,18%, el más importante desde el mes de febrero. El índice no estaba por debajo de los 8.500 desde el 11 de abril. El selectivo español fue, sólo por detrás del Ftse Mib de Milán, el más castigado del día, con un recorte del 3,18%. El Dax alemán se dejó un 2,52%, mientras que el Cac 40 francés retrocedió un 2,24%. El PSI-20 de Lisboa también perdió más de dos puntos porcentuales. El Ftse 100 británico, por su parte, cayó un 1,86%.
Con ello, el selectivo pierde en la semana un 3,53%. Protagoniza, pues, el peor resultado de las cinco últimas sesiones, mientras que el Dax alemán y el Cac 40 francés pierden alrededor de un 2,60%. El Ftse Mib de Milán, mientras, retroceden un 2,14%. El mejor de Europa, una vez más, el Ftse 100 británico, que cae un 1,51%. Entre los principales índices, los que mejor aguantan son los americanos (de momento, el Dow Jones gana un 0,5% en la semana y el Nasdaq baja un 0,5%).
Al indicador español le afectó hoy la fuerte caída sufrida por los dos valores salientes del selectivo, OHL y Sacyr, que retrocedieron un 8,15% y un 11,34%, respectivamente. Pero junto a éstos, sufrieron caídas muy importantes varias entidades financieras y entre ellas, las grandes: así, Santander perdió un 5,04%, mientras que BBVA se dejó un 4,15%. CaixaBank también perdió más de un 5% y Bankinter, más de un 4%. Entre los peores, Mapfre, que retrocedió un 5,53%, mientras que ACS, Acciona y Mediaset también se dejaron más de un 4%.
Entre los grandes valores, además de los bancos, sufrió Telefónica, que retrocedió un 3,46%, mientras que Iberdrola y Repsol se dejaron un 2,70% y un 2,62%, respectivamente. Inditex, mientras, retrocedió un 2,18%.
Sólo dos valores del indicador terminaron la sesión en verde: Popular, que rebotó un 1,91% después de las fuertes caídas de los últimos días. También rebotaron sus derechos: casi un 25%. El otro fue Indra, que avanzó un 0,27%. Entre los mejores, pero ya en negativo, únicamente tres valores cedieron menos de un punto porcentual: fueron FCC, ArcelorMittal y Red Eléctrica.
En el Índice General de la Bolsa de Madrid, Urbas fue el valor más rentable, con una revalorización del 9,09%. Después se colocó Applus, que ganó cerca de un 5%. Baviera, Duro Felguera, San José y Adveo ganaron más de dos puntos porcentuales.
Los valores que se incorporarán al Ibex-35 el próximo 20 de junio no han celebrado la noticia: Viscofán termina el día con un avance de apenas un 0,17%, mientras que Cellnex pierde un 0,50%.
En la semana, sólo cinco valores del selectivo se salvan de los recortes: ArcelorMittal, que ha ganado un 3,57%, mientras Enagás y Gas Natural avanzan más de un punto porcentual, mientras que Repsol y Técnicas Reunidas cierran con ganancias de alrededor de medio punto porcentual.
En rojo, Sacyr y OHL son los peores, con descensos de alrededor de un 10%, mientras Popular pierde más de un 8% en la última semana y CaixaBank y Bankinter pierden más de un 7%.
El dinero huye a los refugios
El ánimo de los inversores se ha venido abajo. O puede que éste sólo sea un movimiento transitorio del dinero hacia los activos refugio mientras transcurren los acontecimientos del mes de julio, desde la reunión de la Reserva Federal norteamericana hasta las elecciones españolas, pasando por el Brexit, escenario para el cual, según comentó el ministro alemán de Finanzas, Wolfgang Schaeuble, la Unión Europea se está preparando, así como el Banco Central Europeo, con posibles inyecciones de liquidez. De hecho, hemos visto cómo las rentabilidades de los bonos han caído a mínimos históricos, empezando por la del título alemán a diez años, que se encuentra ya en el 0,02%; o la de su comparable japonés, que está en el -0,17%. O incluso la del bono británico, en el 1,22%, pese a la cercanía del referéndum sobre el Brexit.
También el oro está recibiendo entrada de capitales tras la caída que le llevó desde niveles cercanos a los 1.280 dólares la onza hasta los 1.200. La sesión de hoy la cierra muy cerca de los 1.275 dólares y hace valer su carácter de activo seguro.
En cambio, el crudo se mueve a la baja. El barril de Brent lleva ya dos sesiones consecutivas de recortes. Si el miércoles recuperaba los 52 dólares, ayer perdía ese nivel y hoy está a punto de romper a la baja los 51 dólares. El de West Texas, de referencia en Estados Unidos, perdía ayer los 51 dólares y hoy se coloca ya por debajo de los 50.
En el mercado de divisas, el euro, que llegaba a rebasar el nivel de 1,14 ayer por la mañana, se marcaba el reto hoy de no perder el nivel de 1,13 unidades. Quizás hay inversores entrando en dólar, porque es un activo refugio. También, porque quizás no quieren afrontar la reunión de la Reserva Federal norteamericana que tendrá lugar el miércoles próximo con el dólar muy debilitado, por si se produce una sorpresa y la Fed sube tipos. Aunque no es eso lo que está descontando el mercado de bonos: el rendimiento de los títulos americanos a diez años sigue a la baja y hoy ha retrocedido desde el 1,68% hasta el 1,64%. Hace dos semanas apenas ese rendimiento se situaba en el 1,85%. En todo caso, la bolsa americana sigue aguantando mucho mejor, dado que si en Europa veíamos caídas del orden del 2% o el 3%, en Wall Street eran de apenas el 0,4% en el caso del Dow Jones y del 0,8% en el caso del Nasdaq. Eso sí, el S&P 500 ponía en peligro los 2.100 puntos. Allí en Estados Unidos el índice de confianza del consumidor que elabora la Universidad de Michigan retrocedía desde los 94,7 hasta los 94,3 puntos, cuando los analistas habían pronosticado un descenso mayor, hasta los 94 puntos.