Los beneficios del automóvil europeo se hunden un 49% en el tercer trimestre

Las cifras confirman que el sector del automóvil pasa por uno de los peores momentos de los últimos años, pero el mercado sigue confiando en la recuperación
La industria europea del automóvil atraviesa uno de sus peores momentos de los últimos años, con desplomes de beneficios, ventas a la baja y una crisis en China que está poniendo contra las cuerdas a fabricantes como BMW y Mercedes Benz, como ha explicado finanzas.com.
Con la temporada de resultados tocando a su fin, los datos muestran que los beneficios de los fabricantes europeos de automóviles se hundieron un 49% interanual, el peor comportamiento de todos los sectores del Stoxx Europe 600, según han analizado los estrategas de Deutsche Bank.
La debilidad también se traslada a la facturación. El automóvil fue el único sector europeo que registró una caída de ingresos, del 3%, frente al crecimiento del 12% del conjunto de las grandes compañías cotizadas europeas.
El automóvil, por el contrario, figura entre los únicos dos sectores, junto al industrial, cuyos beneficios agregados han quedado por debajo de las expectativas.
BMW y Mercedes-Benz, atrapadas en China
Las dificultades que reflejan las estadísticas de Deutsche Bank tienen su mejor ejemplo en los dos grandes fabricantes alemanes de automóviles de alta gama, cuyos resultados han dejado al descubierto hasta qué punto se ha deteriorado su negocio en China.
Mercedes-Benz sufrió un desplome del 31% en sus ventas en China durante el tercer trimestre, una caída que contribuyó a reducir un 50,8% el beneficio operativo ajustado de su división de automóviles, hasta los 560 millones de euros.
El margen operativo ajustado de esta división se redujo al 2,5%, frente al 4,8% del año anterior, mientras que la compañía revisó a la baja sus previsiones para el conjunto del ejercicio.
El fabricante alemán ha reconocido que su estrategia necesita adaptarse a la nueva realidad del mercado chino, donde la competencia de las marcas locales y la guerra de precios están erosionando la rentabilidad de los fabricantes extranjeros. Por esta razón, ha decidido comprar la práctica totalidad de sus componentes a fabricantes locales.
BMW tampoco ha conseguido escapar de esta situación. Sus ventas en China retrocedieron un 24,8% durante el tercer trimestre y la compañía reconoció durante la presentación de sus resultados que había subestimado la velocidad del desplome de la demanda de vehículos de combustión, precisamente el segmento del que sigue dependiendo aproximadamente el 95% de su negocio en ese mercado.
La compañía confía en una nueva generación de vehículos eléctricos para recuperar terreno, pero evitó comprometerse con una fecha concreta para la recuperación de sus ventas en China.
El mercado todavía cree en la recuperación
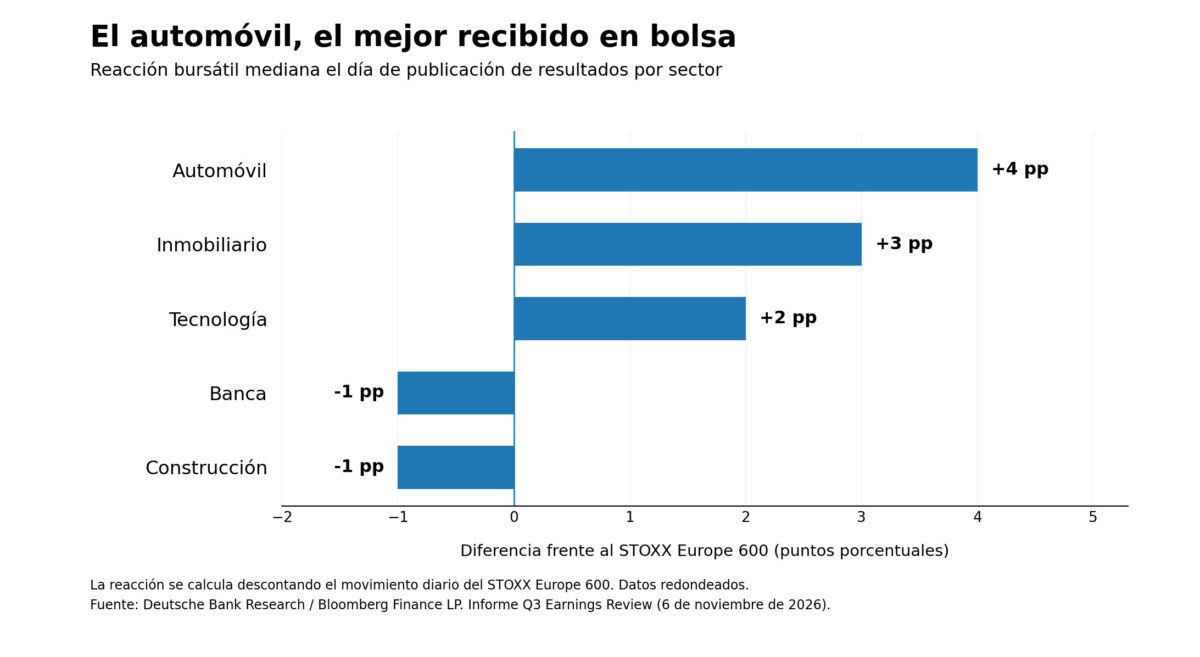
Con todo, la mayor paradoja es que los fabricantes europeos de automóviles han protagonizado alguna de las reacciones bursátiles más positivas de esta temporada de resultados.
Según los cálculos de Deutsche Bank, las acciones de los fabricantes registraron una rentabilidad relativa mediana positiva un 4% mejor que el mercado (Stoxx 600 Europe)durante las jornadas de presentación de resultados.
Por ejemplo, BMW presentó cifras el 4 de noviembre y terminó con alzas del 5,5%, pese a reportar una caída del beneficio trimestral del 11% y revisar a la baja sus perspectivas anuales.
Deutsche Bank atribuye este comportamiento al escaso posicionamiento que mantenían los inversores en el sector. Después de meses de malas noticias, recortes de estimaciones y dudas sobre la competitividad de los fabricantes europeos, buena parte del pesimismo podría estar ya incorporado a las cotizaciones.
No obstante, el cambio de expectativas también ha influido. El consenso de analistas recogido por Deutsche Bank anticipa que los beneficios del sector del automóvil crecerán un 55% en 2027, después de una caída estimada del 4% para el conjunto de 2026.
Se trata de una de las mayores tasas de crecimiento previstas para el próximo año entre todos los sectores europeos, aunque tiene mucho que ver un efecto base de comparación muy débil.
Una recuperación que no está asegurada
Con todo, los estrategas son cautos. El problema es que la recuperación de los beneficios no depende únicamente de que las ventas vuelvan a crecer.
Los fabricantes europeos también necesitan recuperar sus márgenes, contener los costes de reestructuración y demostrar que pueden competir con los nuevos grupos chinos, especialmente en el vehículo eléctrico.
En este contexto se enmarca la proyección de recuperación de los beneficios del 55%, teniendo en cuenta que la industria tiene que hacer los deberes y que la comparativa parte ya desde niveles muy deprimidos.
Si esta noticia ha sido útil para ti, apúntate a nuestros boletines. También puedes añadir las alertas de finanzas.com a tus redes y apps: Twitter | Facebook | LinkedIn | Whatsapp | Flipboard. Y sigue los mejores videos financieros de Youtube.