Cie Automotive y Gestamp, la cara y la la cruz de la ofensiva china al automóvil

UBS apuesta por CIE Automotive ante la ofensiva en Europa de los automóviles chinos, pero mantiene un tono mucho más cauto con Gestamp
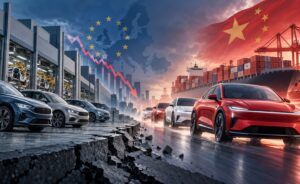
La ofensiva de los fabricantes chinos sobre la industria europea del automóvil deja dos fotografías muy diferentes para dos fabricantes españoles de componentes. UBS apuesta por CIE Automotive frente a Gestamp, en un contexto de creciente presión sobre los márgenes y de posibles recortes de producción en las fábricas europeas.
El banco suizo acaba de revisar sus previsiones para el sector y advierte de que la competencia china podría provocar rebajas de hasta el 20% en las estimaciones de beneficios de algunos fabricantes para 2027.
CIE Automotive ya la diversificación internacional
Sin embargo, CIE Automotive figura entre las compañías mejor posicionadas para resistir este deterioro, gracias a su diversificación geográfica y al buen comportamiento de sus negocios en India y Brasil.
De esta forma, UBS mantiene en CIE Automotive su recomendación de comprar, con precio objetivo de 36 euros por acción, y destaca la fortaleza de sus márgenes, la generación de caja y la solidez de su balance.
De cara a los resultados del tercer trimestre, que se conocerán el 28 de octubre, los analistas anticipan un crecimiento de los ingresos cercano al 7%, hasta los 1.048 millones de euros, mientras que el EBITDA alcanzaría los 199 millones, con un margen del 19%.
El banco también confía en que CIE Automotive mantenga sus objetivos financieros para 2026 y 2027, incluida una generación de caja operativa superior a los 1.000 millones de euros durante ambos ejercicios.
Según el consenso de analistas de Bloomberg, CIE Automotive tiene un precio objetivo medio de 35,77 euros por acción, prácticamente en línea con la valoración de UBS, lo que ofrece un potencial alcista a la cotización actual del 40%.
Gestamp, sin grandes expectativas de crecimiento
La otra cara de la moneda es Gestamp, sobre la que UBS mantiene recomendación de venta, con precio objetivo de 2,5 euros por acción, ante las expectativas de que el negocio permanezca prácticamente plano.
Los analistas esperan que los ingresos del fabricante apenas avancen un 0,3% interanual durante el tercer trimestre, hasta los 2.651 millones de euros, mientras que el ebitda se situaría en 315 millones, con un margen del 11,9%.
UBS reconoce los avances del plan de eficiencia Phoenix y los esfuerzos de la compañía para contener los costes y mejorar su generación de caja.
Sin embargo, considera que 2026 será un ejercicio prácticamente plano para Gestamp, con escaso potencial de mejora de los beneficios y una evolución todavía condicionada por la disciplina de inversión y la recuperación de sus operaciones estadounidenses.
La diferencia entre ambas compañías resulta especialmente relevante en un momento en el que UBS advierte de que los proveedores europeos comenzarán a sufrir desde el cuarto trimestre las consecuencias de los ajustes de producción de sus principales clientes.
En Gestamp, el consenso de analistas de Bloomberg es algo más optimista y calcular un potencial alcista del 23%, hasta un precio objetivo de 3,61 euros por acción, significativamente por encima que el del banco suizo.
Si esta noticia ha sido útil para ti, apúntate a nuestros boletines. También puedes añadir las alertas de finanzas.com a tus redes y apps: Twitter | Facebook | LinkedIn | Whatsapp | Flipboard. Y sigue los mejores videos financieros de Youtube.