La banca española tiene un tercio más de exposición a su propia deuda soberana que la francesa

La crisis de deuda en Francia pone bajo la lupa a los bancos españoles, que acumulan 332.400 millones de euros en deuda pública nacional, con una exposición sobre sus activos superior a la de sus competidores franceses
La crisis política y financiera por la que atraviesa Francia ha colocado a la banca europea en el ojo del huracán, y en particular a los bancos españoles, ante el temor de que la inestabilidad en el mercado de bonos derive en una crisis de deuda y afecte a los bonos soberanos que las entidades tienen en su balance.
El Gobierno francés lleva tiempo intentando contener un elevado déficit presupuestario y una abultada deuda pública. Como los males nunca llegan solos, ahora se enfrenta a violentos episodios de saqueos en las calles en medio de las protestas por el incremento del coste de la vida.
La prima de riesgo francesa se ha disparado por encima de los 150 puntos básicos, niveles que no se veían desde la crisis de deuda de la zona euro, lo que a su vez eleva el riesgo de contagio al resto de economías europeas.
Llegado el caso, los inversores no van a discriminar entre países malos y buenos, porque todos serán sospechosos, y uno de las brújulas que medirán la intensidad de las ventas de bonos será la exposición de la banca doméstica a su propia deuda soberana.
El sistema financiero de Francia ya está pagando las consecuencias. El CAC 40 francés se encamina a registrar su peor comportamiento relativo anual frente al Stoxx Europe 600 desde 2010, al tiempo que acumularía su tercer año consecutivo de rentabilidad inferior a la del índice paneuropeo.
Además, los fondos especializados en operaciones bajistas (conocidos como CTA o Commodity Trading Advisors) han llevados sus posiciones cortas en el índice francés hasta niveles máximos, según datos de Barclays.
España debe mirar de reojo a Francia
La noticia inquietante para la banca del IBEX 35 es que las entidades nacionales mantienen una exposición a la deuda de su propio país que es un tercio superior a la de las entidades francesas, según los últimos datos de la Autoridad Bancaria Europea (EBA) analizados por finanzas.com.
En concreto, las exposiciones soberanas domésticas representan el 7,95% de los activos de los bancos españoles, frente al 5,99% de sus homólogos franceses, una diferencia de prácticamente dos puntos porcentuales que revela hasta qué punto el vínculo entre los Estados y sus sistemas bancarios continúa siendo relevante en Europa.
La comparación, elaborada a partir de las estadísticas oficiales de la EBA correspondientes al segundo trimestre de 2026, llega en un momento especialmente delicado para Francia.
Este martes, uno de los miembros del consejo de Gobierno del BCE, Olli Rehn, lanzó una clara señal de advertencia: “Todos los países de la zona euro deben controlar sus déficits públicos y garantizar así la sostenibilidad de su deuda”, afirmó quien en su día fue Vicepresidente y Comisario de Asuntos Económicos y Monetarios de la UE.
El problema es que Francia tiene muy difícil hacer los deberes con el presupuesto, porque debe aplicar recortes por 43.000 millones de euros con un país completamente soliviantado.
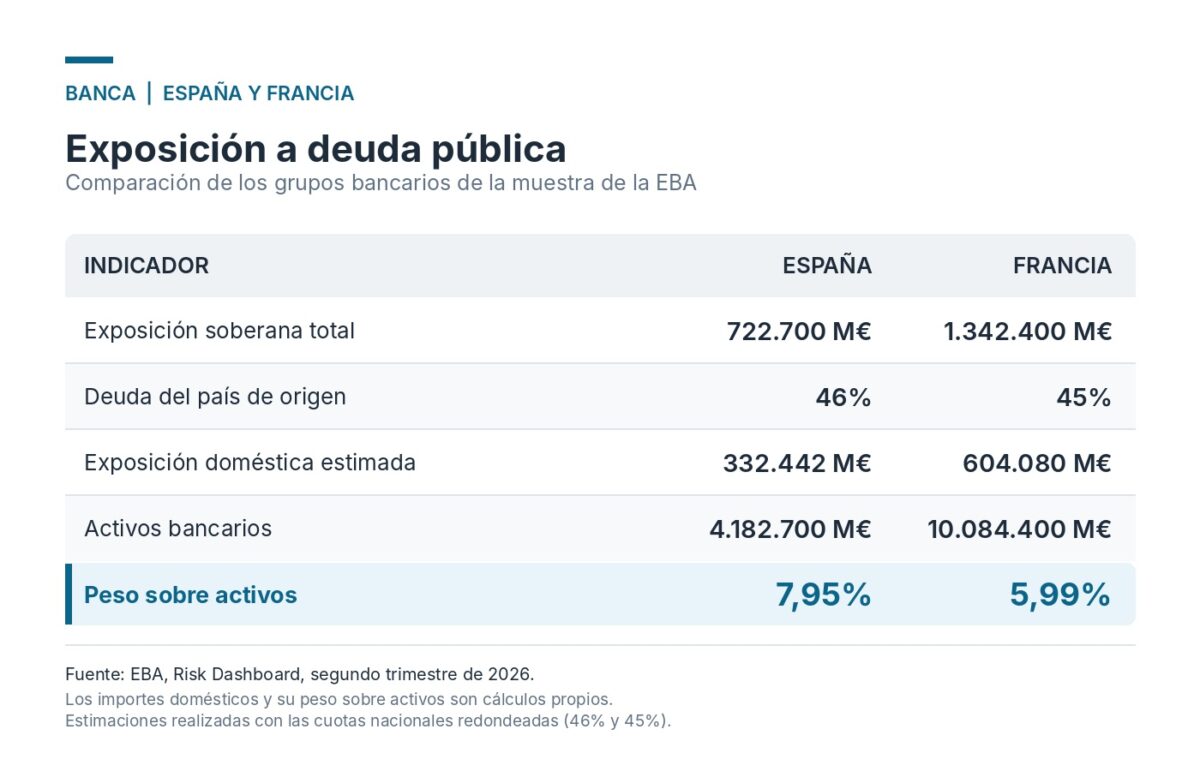
La banca de España supera a Francia en exposición relativa
Para España, la situación es peligrosa si el contagio al resto de la zona euro se materializa. La banca española acumula una exposición soberana total de 722.700 millones de euros (cifra que incluye deuda soberana de todos los países), de los que aproximadamente el 46% corresponde a deuda pública española
Esto equivale a unos 332.400 millones de euros de exposición doméstica, frente a unos activos bancarios agregados de 4,18 billones de euros. La relación entre ambas magnitudes arroja un porcentaje del 7,95%, lo que significa que 8 de cada 100 euros aproximadamente de los activos bancarios españoles están invertidos en bonos nacionales.
En Francia, la exposición soberana total asciende a 1,34 billones de euros, de los cuales el 45% corresponde a deuda pública del propio país. Son aproximadamente 604.100 millones, sobre unos activos bancarios de 10,08 billones, lo que da un porcentaje del 5,99%.
Así, aunque las entidades francesas mantienen en términos absolutos casi el doble de exposición a su propio Estado, el peso relativo sobre sus balances es sensiblemente inferior al de la banca española.
La diferencia obedece principalmente al tamaño y la composición de los balances de ambos sistemas. Los bancos franceses tienen una presencia internacional particularmente elevada, con negocios de financiación mayorista, banca de inversión y otras actividades que amplían considerablemente su volumen de activos.
En España, pese a la expansión internacional de grupos como Santander y BBVA, el peso relativo de la exposición soberana continúa siendo superior. Una diferencia que contrasta con la mayor rentabilidad de la banca española frente a sus competidores franceses.
El riesgo de que la deuda arrastre a los bancos
La cuestión adquiere especial relevancia ante el deterioro de los mercados de deuda soberana, porque una subida de las rentabilidades de los bonos implica una caída de sus precios y puede trasladarse al valor de los activos bancarios.
Este mecanismo constituye uno de los principales canales de contagio entre las finanzas públicas y el sistema financiero, una relación que de sobra quedó identificada en la crisis de deuda de la zona euro y que vuelve a disparar las alarmas por los problemas fiscales de Francia.
Cuando los inversores comienzan a desconfiar de la capacidad financiera de un Estado, exigen mayores rentabilidades para adquirir sus bonos. Los títulos emitidos anteriormente, con tipos de interés más bajos, pierden valor en el mercado secundario.
El riesgo no es simplemente teórico. La reciente tormenta en los mercados europeos de bonos ya provocó fuertes caídas en Santander, BBVA, CaixaBank y otras entidades del IBEX 35.
Para los bancos que mantienen estos activos en cartera, el impacto depende de la clasificación contable de los títulos, de sus vencimientos y de las coberturas financieras disponibles.
Las posiciones contabilizadas a valor razonable pueden registrar minusvalías que afecten a los resultados o al patrimonio de las entidades, mientras que los bonos mantenidos a coste amortizado no trasladan automáticamente las oscilaciones de mercado a la cuenta de resultados.
La propia EBA advirtió en su informe de riesgos de junio que el aumento de la deuda soberana y una eventual revisión de sus precios pueden afectar a las posiciones de capital de los bancos europeos.
Si esta noticia ha sido útil para ti, apúntate a nuestros boletines. También puedes añadir las alertas de finanzas.com a tus redes y apps: Twitter | Facebook | LinkedIn | Whatsapp | Flipboard. Y sigue los mejores videos financieros de Youtube.