FROGS: la crisis de deuda europea ya tiene nombre francés
Francia pierde margen para sanear sus cuentas mientras los mercados elevan la presión y la fragmentación política complica la respuesta
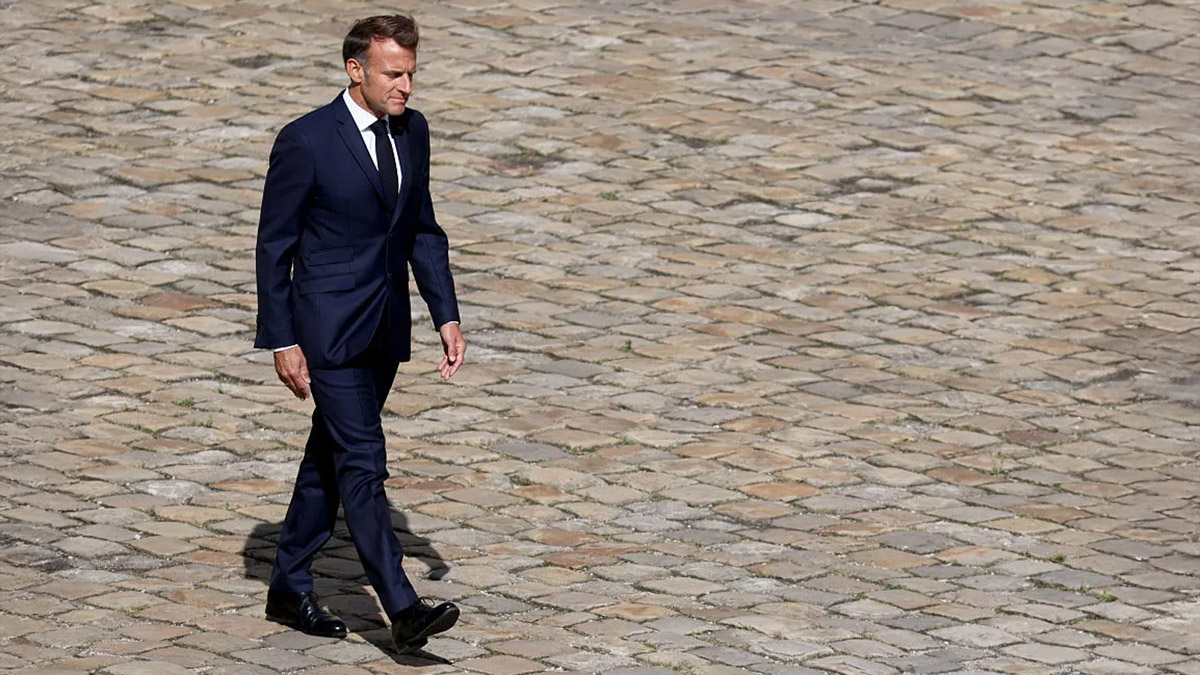
El presidente francés, Emmanuel Macron.
Sabemos que hay una crisis de deuda europea cuando aparecen unas siglas para bautizarla. Esta vez no se refieren a un grupo de países en apuros, como los célebres PIIGS: Portugal, Irlanda, Italia, Grecia y España. La señalada es Francia, ahora bajo el acrónimo FROGS: French Oversized Government and Social Security, en alusión al tamaño excesivo del Estado y de la Seguridad Social franceses. La ocurrencia se la debemos a la firma parisina de estudios Rexecode.
¿Le espera al Gobierno de Emmanuel Macron una sacudida breve y dolorosa, como la que sufrieron los británicos bajo la incompetente dirección de Liz Truss, o una asfixia lenta? Por ahora, todo apunta a lo segundo.
La prima de riesgo de la deuda francesa se encuentra en su nivel más alto en más de una década. Refleja tanto los problemas del país como los temores que llegan del exterior. La clase política ha perdido el control de las cuentas públicas, con un déficit superior al 5 % del producto interior bruto (PIB) y una deuda que roza el 120 %.

El contexto internacional tampoco ayuda. En EE. UU. y otros países, los inversores están cada vez menos dispuestos a conceder el beneficio de la duda a gobiernos con las finanzas al límite. Y, a diferencia de Estados Unidos, Francia ve cómo se debilita su crecimiento nominal, mientras sus impuestos y su gasto público superan los de buena parte del mundo desarrollado.
Nada de esto es particularmente nuevo. Pero el avance de la extrema derecha y la extrema izquierda en las encuestas, junto con la incapacidad de Macron para afianzar sus reformas económicas, ha colocado a Francia en el centro de las ventas de deuda soberana.
Se suponía que el detonante de una crisis en los mercados serían las elecciones presidenciales del próximo año, que bien podría ganar Marine Le Pen. Sin embargo, las consecuencias económicas para Europa de la gran insensatez de Donald Trump en el estrecho de Ormuz y el gasto desbocado en inteligencia artificial han vuelto a los inversores recelosos ante cualquier riesgo. El cambio ha cogido a París por sorpresa.
Se agota el margen
Pertenecer a la eurozona ofrece cierta protección. Pero las propuestas para compartir la deuda, con el respaldo de países más austeros del norte como Alemania, han desaparecido de la agenda. Entretanto, el presidente del Gobierno español, Pedro Sánchez, ha convocado elecciones anticipadas. La decisión añade incertidumbre a un continente con varias citas electorales importantes durante el próximo año. España podría acabar con un Gobierno de coalición entre conservadores y extrema derecha.
Francia ha perdido así la posibilidad de resolver sus problemas estructurales a su propio ritmo. Ahora debe lidiar con un mercado de bonos cuyo capital puede cambiar de destino con facilidad. Una parte de ese dinero está dispuesta a abandonar una economía que necesita hacer grandes esfuerzos solo para mantenerse a flote.
Controlar la deuda exigiría un ajuste equivalente a cinco puntos del PIB, entre recortes de gasto y aumentos de impuestos. Nadie en Francia está preparado para asumirlo. Mientras tanto, arden escuelas: la expresión más extrema de lo que ocurre cuando se dedican décadas a preservar el bienestar de los pensionistas sin invertir en el futuro. La desigualdad entre generaciones se está convirtiendo en uno de los problemas que definen a Europa.
Sin embargo, nadie en la política francesa está dispuesto a hablar con la franqueza que exige la situación. La extrema izquierda quiere cancelar la deuda y gravar a los ricos para aliviar la carga del ciudadano de a pie, pero esa propuesta pertenece al terreno de la fantasía. En el otro extremo, Le Pen plantea incorporar a la Constitución una regla de disciplina presupuestaria que apenas disimula sus propias promesas de gasto. Al centro político, entretanto, apenas se le oye.
Francia no es Grecia
Conviene dejarlo claro: Francia no es la Grecia de 2010. Cuenta con una economía grande y diversificada, bancos bien capitalizados, universidades de primer nivel y empresas emergentes prometedoras en inteligencia artificial y defensa. Pero, cuando los mercados ponen a un país en el punto de mira, resulta muy difícil escapar de su presión. La deuda británica nunca se ha recuperado del todo del desastre de Truss, que intentó aprobar una batería de rebajas fiscales sin financiación.
Una señal de que París está dispuesto a actuar podría dar un respiro. El Gobierno podría volver a intentar sacar adelante unos presupuestos más creíbles. Las entidades financieras francesas podrían respaldar la deuda del país. Y el Banco Central Europeo (BCE) podría ayudar mostrando su disposición a intervenir.
Es esta última posibilidad la que plantea mayores dificultades políticas. Muchos inversores siguen dando por hecho que el BCE acudirá al rescate si la situación se complica, como hizo durante la crisis de deuda soberana de la pasada década. Pero la fragmentación política de Europa y el auge del populismo dificultan la respuesta. Sostener el precio de los bonos franceses podría ayudar a los centristas a recuperar terreno frente a la extrema izquierda y la extrema derecha. A la vez, la percepción de que se rescata a un Estado derrochador podría alimentar el populismo en Alemania y otros países.
El dilema del BCE
Si los socios europeos más austeros obligan a París a aceptar medidas duras para sanear su economía, ¿qué candidato presidencial estará dispuesto a aplicarlas? Paradójicamente, la presidenta del BCE, Christine Lagarde, podría tener a su favor el hecho de mantenerse al margen de las disputas partidistas. Ella, sin embargo, ha dicho que presentarse «no sería una buena idea». Una respuesta comprensible, dada la popularidad de los tecnócratas en estos tiempos.
Se vea o no capaz de dirigir su país durante una crisis, al menos podría animar al BCE a moderar su insistencia en subir los tipos de interés y reducir su balance. Ese discurso solo está ayudando a los populistas.
Por ahora, no estamos a las puertas de otra crisis como la de los PIIGS. Francia es «demasiado grande para ser rescatada», como escribió recientemente un economista, una descripción que también refleja sus fortalezas como economía de primer orden. Los costes de financiación del Reino Unido también resultan alarmantes, sin que todavía se atribuya toda la responsabilidad al Gobierno.
Eso no significa que la crisis FROGS vaya a ser benigna. Se perfila un esfuerzo prolongado por reducir la deuda, con enormes dificultades para conseguir respaldo electoral. Será perjudicial para la economía y para la generación de niños que contempla cómo arden sus escuelas. El margen de error se agota. Es el momento de ejercer el liderazgo, no de inventar siglas.