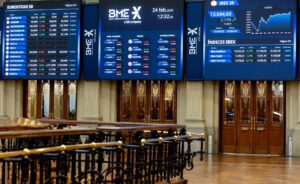
El IBEX 35 resiste en los 20.000 puntos ante el terremoto de Nvidia y los resultados de Telefónica

Apertura plana para el IBEX 35 con el mercado en alerta por el posible cese del CEO de Nvidia y los resultados de Telefónica
El IBEX 35 abrió la sesión este jueves con alzas testimoniales del 0,1% y sobre los 20.036 puntos, después del fuerte rebote registrado ayer en Wall Street, aunque el terremoto que sacude a Nvidia y que ha puesto en el disparadero a su CEO, Jensen Huang, amenaza con devolver la volatilidad al sector tecnológico.
El principal foco de incertidumbre vuelve a estar en Estados Unidos. Nvidia se desploma alrededor de un 9% en las operaciones posteriores al cierre de Wall Street, después de conocerse que su consejo de administración estudia el futuro de Huang, en medio de una controversia relacionada con una relación con una supuesta espía china.
La posibilidad de que Huang abandone la dirección de Nvidia es muy real y ha provocado una sacudida entre los inversores, que deja a futuros del Nasdaq con caídas del 1%, mientras que las bolsas asiáticas han acusado el golpe.
La bolsa de Taiwán, uno de los principales centros mundiales de fabricación de semiconductores, cae alrededor de un 2,6%, mientras que el Nikkei japonés y el Kospi surcoreano también registran pérdidas.
Telefónica y Santander, protagonistas en el IBEX 35
En el IBEX 35, el protagonismo este jueves es para Telefónica, que pierde el 1,9% tras presentar un beneficio neto hasta septiembre de 464 millones de euros, además de elevar sus objetivos financieros para todo este año, informa Economía Dígital.
También es noticia Banco Santander, tras conocerse que la entidad ha mejorado en un 5% la ecuación de canje para hacerse con el 10% que aún no tiene de Santander Brasil, en una operación que podría alcanzar los 1.900 millones de euros y que le cuesta al banco una caída en el IBEX 35 del 0,5%.
Además, ACS baje el 0,6% tras presentar ayer tarde resultados tras el cierre de mercado y cotiza hoy con caídas del xx%, tras reportar un beneficio de 789 millones de euros y elevar su previsión de beneficios para este año hasta los 1.100 millones.
Petróleo y tipos de interés
Más allá de los resultados, los inversores siguen de cerca el petróleo. El barril de Brent retrocede alrededor de un 1%, hasta situarse por debajo de los 92 dólares, después de las subidas registradas ayer por las tensiones en el estrecho de Ormuz.
Según explican desde Link Securities, el mercado vuelve a contemplar la posibilidad de nuevos acercamientos diplomáticos en Oriente Medio que permitan avanzar hacia una salida negociada del conflicto. La evolución del crudo será especialmente relevante para las compañías energéticas, entre ellas Repsol.
También habrá que vigilar los rendimientos de la deuda pública, que han repuntado durante las últimas jornadas ante las expectativas de nuevas subidas de los tipos de interés. En Estados Unidos, los inversores descuentan una elevada probabilidad de que la Reserva Federal vuelva a elevar el precio del dinero en diciembre.
La agenda macroeconómica de este jueves incluye la primera estimación del PIB británico correspondiente al tercer trimestre y, en Estados Unidos, las peticiones semanales de subsidio por desempleo y las ventas de viviendas de segunda mano de octubre.
Las 5 claves de la sesión
• El IBEX 35 abre con una subida testimonial del 0,1%, sobre los 20.036 puntos, en una sesión marcada por la incertidumbre tecnológica y las dudas sobre la continuidad de Jensen Huang al frente de Nvidia.
• Nvidia se desploma alrededor de un 9% fuera de horario, después de que trascendiera que su consejo estudia la posible destitución de Huang. Los futuros del Nasdaq retroceden un 1% y la bolsa de Taiwán cae un 2,6%.
• Telefónica, Santander y ACS concentran la atención del IBEX 35. Telefónica pierde un 1,9% tras presentar un beneficio de 464 millones; Santander cede un 0,5% después de mejorar su oferta por Santander Brasil y ACS baja un 0,6% tras elevar sus previsiones de beneficios.
• El petróleo Brent retrocede un 1% y pierde los 92 dólares por barril, ante las expectativas de nuevos contactos diplomáticos en Oriente Medio que permitan avanzar hacia una salida negociada del conflicto.
• Los tipos de interés y la agenda macroeconómica completan la sesión, con los inversores pendientes de una posible subida de la Fed en diciembre, el PIB británico y las peticiones semanales de subsidio por desempleo en Estados Unidos.
Si esta noticia ha sido útil para ti, apúntate a nuestros boletines. También puedes añadir las alertas de finanzas.com a tus redes y apps: Twitter | Facebook | LinkedIn | Whatsapp | Flipboard. Y sigue los mejores videos financieros de Youtube.