Repsol, cerca de su techo en bolsa

Repsol brilla en resultados y sorprende con la recompra de acciones, pero los analistas apenas ven un margen de subida del 4%
Las acciones de Repsol reaccionaron con ganancias del 2% en el IBEX 35 a unos resultados que salieron mejor de lo esperado gracias a la subida de los precios del petróleo y los márgenes de refino, con lo que ya acumulan una revalorización cercana al 80% en el año y se convierten en una de las apuestas con mejores retornos del selectivo.
Sin embargo, después de una semejan escalada bursátil, la compañía comienza a encontrar los límites de su propio éxito en bolsa, y tiene un margen de subida muy limitado, del 4,1%, de acuerdo con las estimaciones del consenso de analistas de Bloomberg.
El problema no está en los resultados. Repsol obtuvo un beneficio neto de 5.006 millones de euros entre enero y septiembre, un 325% más, gracias a la subida del petróleo y la revalorización de sus existencias. El beneficio neto ajustado, que elimina determinados efectos contables y permite seguir mejor la evolución operativa, alcanzó los 5.419 millones de euros, un 184% más.
Solo en el tercer trimestre, el beneficio ajustado se disparó un 260%, hasta los 2.708 millones de euros, alrededor de un 4% por encima de las previsiones del consenso de Bloomberg. El ebitda ajustado alcanzó los 4.700 millones, superando las estimaciones de los analistas en casi un 13%.
El refino dispara los resultados de Repsol
Prácticamente la totalidad de los analistas consultados coinciden en señalar el negocio industrial y el margen de refino como el principal impulsar de las cifras de Repsol.
Según los cálculos de Renta 4, el beneficio ajustado de la división Industrial se disparó un 553% interanual, hasta los 1.985 millones de euros, y aportó aproximadamente el 73% del resultado ajustado del grupo durante el trimestre.
El margen de refino en España alcanzó los 36,2 dólares por barril, frente a los 8,8 dólares del mismo periodo del año anterior. Es decir, se multiplicó por más de cuatro, impulsado por la escasez de productos refinados y las alteraciones del suministro internacional derivadas de los conflictos en Oriente Medio y Ucrania.
Es evidente que el alza del petróleo está jugando a favor de la compañía. El barril de Brent cotizó a una media de 97 dólares durante el tercer trimestre, un 40% más que en el mismo periodo del año pasado, lo que hace que la comparativa a favor sea tan abultada.
De hecho, los analistas de Bankinter estiman que el umbral de rentabilidad de la petrolera se encuentra entre 60 y 65 dólares por barril, de manera que los precios actuales, sobre los 114 dólares, ofrecen un margen considerable para generar beneficios y caja.
Recompra de acciones por encima de lo esperado
El segundo elemento que destacó en los resultados es la remuneración al accionista. En concreto, la empresa anunció un tercer programa de recompra por 950 millones de euros, bastante por encima de los 500 millones que esperaba el mercado.
Esta operación, que se ejecutará antes de finalizar 2026, elevará las recompras anuales a 1.800 millones de euros, equivalentes aproximadamente al 6% de su capitalización bursátil.
Si se suman los dividendos en efectivo, la remuneración total al accionista alcanzará unos 3.000 millones de euros durante el ejercicio. La compañía también ha mejorado el próximo pago a sus accionistas, previsto para enero de 2027, desde los 0,53 hasta los 0,56 euros brutos por acción, un incremento del 5,6%.
No obstante, si Repsol ha decidido recompensar más a sus accionistas es porque cuenta con el respaldo del flujo de caja obtenido en sus operaciones, que alcanzó los 3.526 millones de euros en el tercer trimestre, el 178% más.
Además, la petrolera elevó sus previsiones de flujo de caja operativo para el conjunto de 2026 hasta los 9.000-9.500 millones de euros, frente a los 5.500-6.000 millones de la previsión anterior.
Para RBC, esta evolución confirma el compromiso de la compañía con la remuneración al accionista. Sus analistas destacan que, si se excluyen los arrendamientos, Repsol ha pasado de una deuda neta de 2.500 millones hace un año a una posición de caja neta de 633 millones de euros.
División entre los analistas
Con todo, y aun cuando la fortaleza de los resultados y el dividendo no se discute, lo que sí está en tela de juicio es la capacidad de Repsol para seguir escalando posiciones en el IBEX 35.
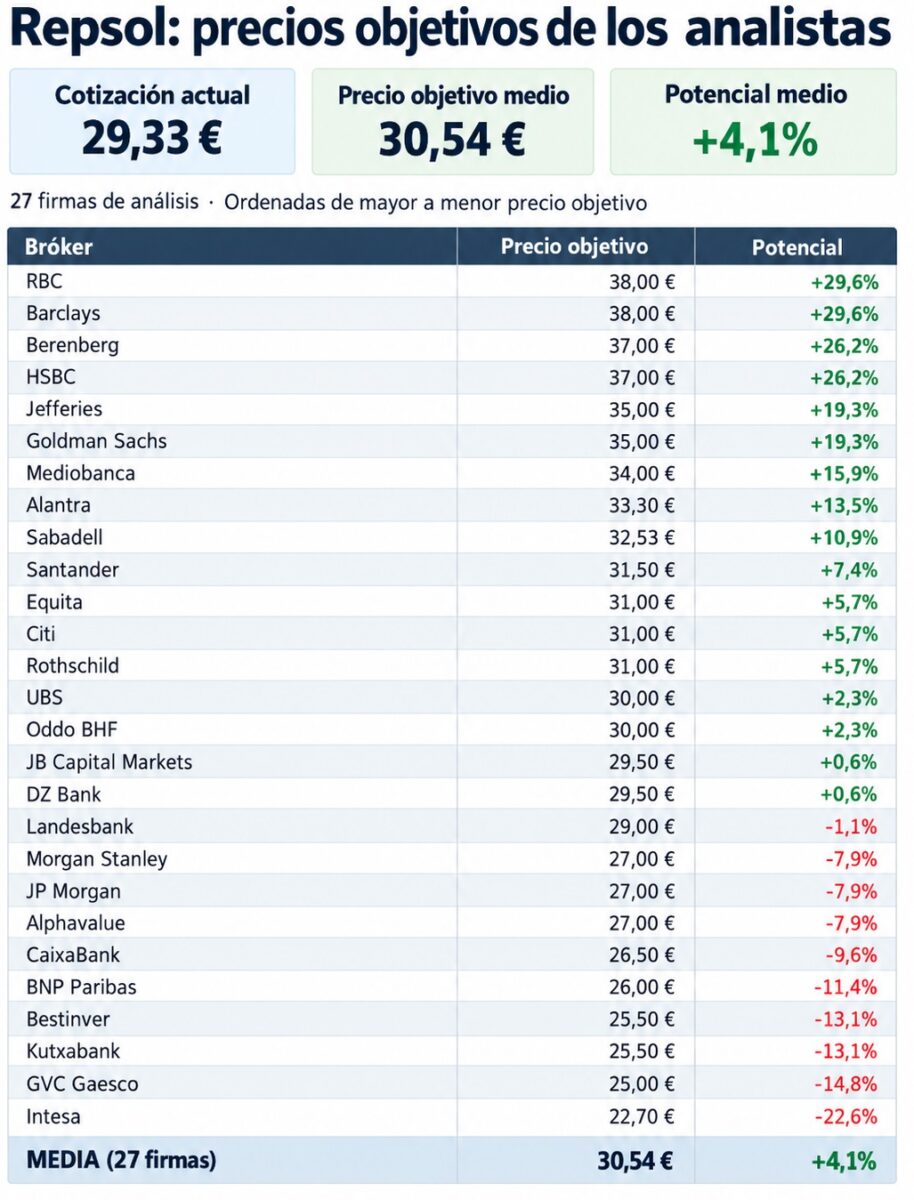
Un solo vistazo al consenso basta para ver la división entre los expertos, al acumular Repsol 15 recomendaciones de compra frente a 13 consejos de venta, con un potencial conjunto para la acción del 4,1%.
Los bancos de inversión extranjeros son claramente los más optimistas, con RBC y Barclays en cabeza y un precio objetivo de 38 euros, frente a los 37 euros que marcan Berenberg y HSBC o los 35 euros de Jefferies y Goldman Sachs, dejando en estos casos un potencial alcista de entre el 19% y el 29%.
Por el contrario, los brókers nacionales son mucho más cautos. Así, GVC Gaesco, que mantiene una recomendación neutral y un precio objetivo de 25 euros, lo que implica un potencial bajista cercano al 15%, mientras que Kutxabank y Bestinver calculan una valoración de 25,5 euros.
Si esta noticia ha sido útil para ti, apúntate a nuestros boletines. También puedes añadir las alertas de finanzas.com a tus redes y apps: Twitter | Facebook | LinkedIn | Whatsapp | Flipboard. Y sigue los mejores videos financieros de Youtube.