El automóvil chino amenaza hasta el 20% de los beneficios previstos en Europa

La ofensiva de los fabricantes chinos obligará a revisar a la baja las previsiones de beneficios de la industria europea para 2027
La amenaza de las '3C', relativa a China, las commodities y el crédito, podría pegar un primer zarpazo a la industria europea del automóvil en los resultados del tercer trimestre, que se prepara para recibir un fuerte impacto.
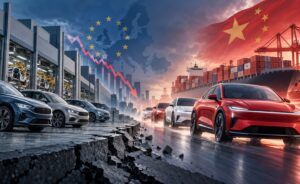
La creciente penetración de los fabricantes chinos en Europa pone en peligro hasta el 20% de los beneficios previstos por los analistas para los gigantes del Viejo Continente en 2027, según un reciente informe de UBS.
El banco suizo revisa sus previsiones para el conjunto de la industria europea del automóvil y anticipa que la presión sobre los precios, las cuotas de mercado y los márgenes comenzará a reflejarse con mayor intensidad en los resultados del tercer trimestre.
En plena transición de los fabricantes europeos hacia el vehículo eléctrico, China aprieta las tuercas con un volumen de importaciones por parte de los consumidores europeos que ya se aproxima al 20% del mercado en el Viejo Continente.
De esta forma, los analistas de UBS consideran que las estimaciones del consenso para el cuarto trimestre de 2026 y el conjunto de 2027 tendrán que ajustarse a una realidad mucho menos favorable.
Las revisiones a la baja podrían alcanzar el 20%, mientras los márgenes de beneficio se estancan o incluso retroceden respecto al ejercicio anterior.
BMW, Mercedes y Stellantis, bajo presión
Las consecuencias de esta nueva ofensiva china en el sector del automóvil ya se están dejando sentir en las valoraciones de los grandes fabricantes europeos, revisadas a la baja por la entidad helvética.
Uno de los casos más llamativos es BMW, para la que UBS recorta su precio objetivo desde 70 hasta 60 euros. El ajuste viene acompañado de una rebaja del 29% en su propia estimación de beneficio por acción para 2027, bastante más dura que la corrección general que anticipa para el consenso del sector.
Tampoco sale bien parada Mercedes-Benz, cuyo precio objetivo pasa de 50 a 45 euros. El banco calcula que el margen operativo de su división de turismos podría situarse alrededor del 2,4% en el tercer trimestre y prevé que el fabricante alemán tenga que rebajar en un punto porcentual su previsión de rentabilidad para todo 2026.
Todavía más delicado es el caso de Stellantis, el grupo automovilístico que reúne marcas como Peugeot, Citroën, Fiat, Opel y Jeep.
UBS calcula que la compañía podría registrar un flujo de caja libre negativo de unos 5.000 millones de euros durante el tercer trimestre, en un contexto de debilidad operativa, interrupciones de producción y creciente competencia en Europa, por lo que recorta el precio objetivo de 5,8 a 4,5 euros.
Volkswagen tampoco sale muy bien parada. UBS anticipa un margen operativo subyacente cercano al 3% para el tercer trimestre y señala que la pérdida de cuota frente a las marcas chinas en Alemania podría continuar durante los próximos meses.
Posibles ajustes de producción
En este escenario más adverso, UBS advierte de que los grandes fabricantes europeos podrían verse obligados a anunciar nuevos ajustes en su producción para adaptar su capacidad a la mayor competencia de los productores chinos.
El banco pone como ejemplo a Renault, que ya ha anunciado recortes temporales de producción en su planta de Palencia para responder al debilitamiento de la demanda.
En caso de que los recortes de producción se agudicen, los primeros damnificados serán los fabricantes de componentes, cuya actividad está en relación directa con la de sus clientes.
De hecho, UBS considera que el cuarto trimestre podría marcar el comienzo de un deterioro más visible para los fabricantes de componentes, con el riesgo añadido de que algunas compañías tengan que revisar sus objetivos de rentabilidad.
Ferrari y Porsche esquivan el golpe chino al automóvil
Paradójicamente, hay dos fabricantes europeos centrados en el automóvil de lujo que sí están en condiciones de esquivar el golpe chino, Ferrari y Porsche.
Es cierto que no son completamente inmunes al deterior de la demanda, pero sí tienen más capacidad para defender sus márgenes de negocio.
Al fin y al cabo, operan en un segmento en el que sus automóviles tienen una baja elasticidad precio-demanda, es decir, la demanda es muy poco sensible a las variaciones de los precios.
En el caso de Ferrari, los analistas esperan un margen sobre el ebitda cercano al 39,3% durante el tercer trimestre, mientras que Porsche podría alcanzar un margen operativo subyacente próximo al 10%, excluidos los costes extraordinarios de reorganización.
Si esta noticia ha sido útil para ti, apúntate a nuestros boletines. También puedes añadir las alertas de finanzas.com a tus redes y apps: Twitter | Facebook | LinkedIn | Whatsapp | Flipboard. Y sigue los mejores videos financieros de Youtube.