Iberdrola cotiza con una prima del 40% frente a los gigantes europeos: ¿está justificada?

Iberdrola cotiza con una valoración más exigente que gigantes como Enel, EDG o RWR, pero eso no quiere decir que la eléctrica española esté sobrevalorada
Iberdrola es una de las grandes eléctricas europeas mejor valoradas por los inversores, hasta el punto de que sus acciones cotizan con una prima en torno al 40% respecto a sus principales comparables del Viejo Continente, una diferencia que plantea interrogantes sobre el potencial que ofrece la compañía.
Los resultados presentados este miércoles por Iberdrola, con un beneficio de 5.816 millones de euros hasta septiembre, un 10% más, y una revisión al alza de sus previsiones para el conjunto del ejercicio, han reforzado los argumentos a favor de una compañía que está aprovechando el crecimiento de las redes eléctricas y las inversiones en infraestructuras reguladas.
No obstante, la fortaleza del negocio no impide que la eléctrica cotice con unas valoraciones exigentes, mientras otras grandes eléctricas europeas también presentan perspectivas de crecimiento favorables y cotizan con múltiplos sensiblemente inferiores.
Prima en torno al 40% para Iberdrola
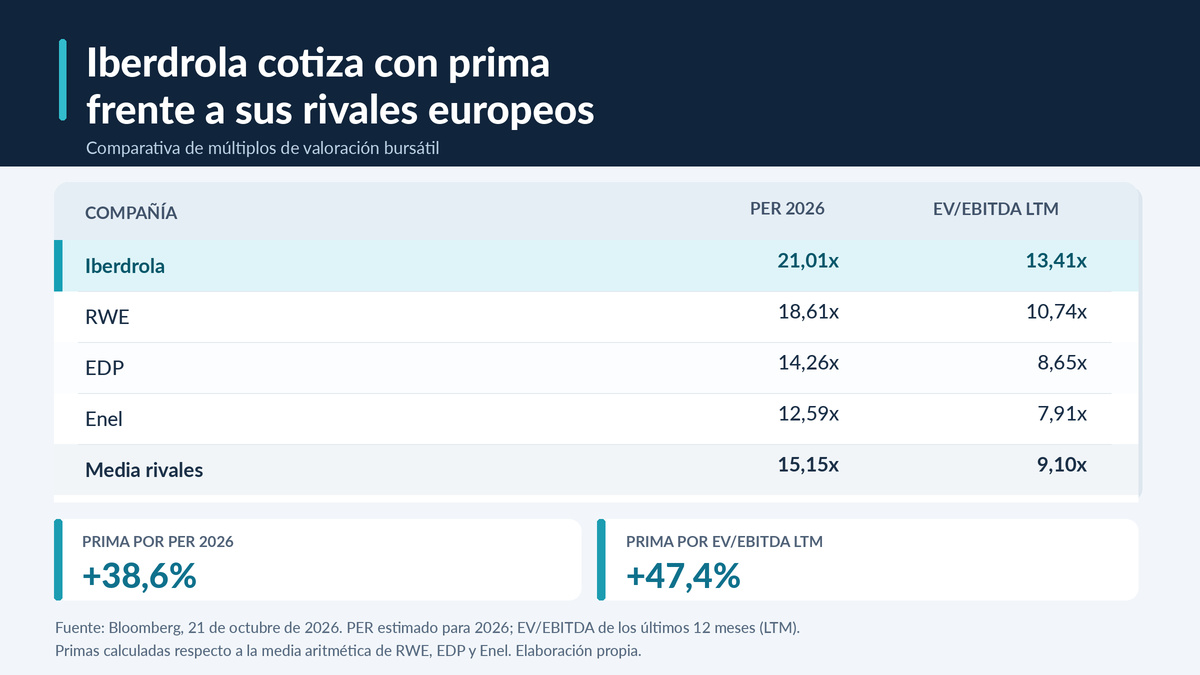
De acuerdo con los datos de Bloomberg, Iberdrola cotiza con un PER de 21,01 veces los beneficios estimados para 2026, frente a las 18,61 veces de la alemana RWE, las 14,26 veces de la portuguesa EDP y las 12,59 veces de la italiana Enel.
La media de sus tres competidoras se sitúa en 15,15 veces, de manera que Iberdrola presenta una prima de valoración del 38,6%. La diferencia es todavía mayor frente a Enel, que se negocia con un descuento próximo al 40% respecto al múltiplo de la española.
La lectura es muy similar si se utiliza la ratio EV/ebitda, que compara el valor de la empresa, incluida la deuda, con los beneficios que genera.
Así, Iberdrola cotiza a 13,41 veces el ebitda de los últimos doce meses, frente a las 10,74 veces de RWE, las 8,65 veces de EDP y las 7,91 veces de Enel, de acuerdo con los datos de Bloomberg. Con esta segunda ratio, la prima de Iberdrola alcanza el 47,4%.
La prima no es nueva. De hecho, Deutsche Bank ya había destacado las elevadas valoraciones de Iberdrola frente al sector, aunque consideraba que estaban parcialmente justificadas por su trayectoria de crecimiento».
La interpretación de ambas métricas implica que el mercado está dispuesto a pagar considerablemente más por los resultados de Iberdrola que por los de sus grandes competidoras europeas, lo que también significa que las acciones de la eléctrica cotizan más caras en términos relativos.
Las redes eléctricas de Iberdrola explican buena parte de la prima
La principal justificación de la diferencia en valoración se encuentra en el modelo de negocio de Iberdrola, que ha reforzado su presencia en las redes eléctricas reguladas, especialmente en mercados como Estados Unidos y Reino Unido.
Los resultados publicados este miércoles mostraron que el ebitda ajustado del grupo aumentó el 7,5% entre enero y septiembre, hasta los 11.891 millones de euros, con un protagonismo claro el negocio de redes, cuyo ebitda aumentó el 14,9%, hasta los 6.430 millones de euros.
Las redes de Iberdrola brillaron con luz propia gracias al aumento del 11% de la base de activos regulados, las mayores tarifas y la entrada de nuevas infraestructuras.
De esta forma, las redes ya generan el 54% del ebitda ajustado de Iberdrola, una circunstancia especialmente apreciada por los inversores porque los negocios regulados ofrecen mayor visibilidad sobre los ingresos futuros.
Los analistas de Renta 4 Banco destacan precisamente la aportación de las redes como uno de los elementos más positivos de las cuentas, aunque advierten de un comportamiento menos favorable en Producción y Clientes, especialmente en España.
Dada la buena marcha del negocio, Iberdrola ha elevado su previsión de crecimiento del beneficio neto ajustado para 2026 por encima del 10%, frente al 8% que esperaba anteriormente. Esta mejora proporciona argumentos para sostener la valoración, pero también eleva el listón de las expectativas.
Enel, el gran rival de Iberdrola que cotiza mucho más barato
Entre los rivales de la eléctrica española, el que tiene más argumentos para disputar el trono europeo es el grupo italiano Enel, máximo accionista de Endesa, que también combina redes reguladas, comercialización y generación renovable.
De acuerdo con las proyecciones del consenso de analistas de Bloomberg, Enel alcanzará unas ventas hasta septiembre de 59.880 millones de euros, un 40% más que Iberdrola, aunque a nivel de beneficio neto, la eléctrica italiana se quedará en 5.600 millones, frente a los 5.816 de Iberdrola.
Tras la presentación de resultados del primer semestre, los analistas de Barclays destacaron la mejora recurrente de sus resultados y elevaron sus previsiones de beneficio por acción para los próximos ejercicios.
El banco británico considera que Enel continúa cotizando con un descuento excesivo respecto a otras eléctricas integradas europeas.
Los argumentos de RWE y EDP
En el caso de RWE, las ventas esperadas para los nueve primeros meses del año, de 12.200 millones de euros, y el beneficio neto previsto de 1.978 millones, están lejos de los niveles alcanzados por Iberdrola o Enel.
No obstante, Deutsche Bank considera a la eléctrica alemana una de sus apuestas preferidas para el último trimestre de 2026. El banco calcula que su beneficio por acción podría crecer a un ritmo anual del 11% entre 2027 y 2031, gracias a las oportunidades de inversión en generación flexible, almacenamiento energético y suministro eléctrico para centros de datos.
La cuestión es que el negocio de RWE presenta diferencias importantes respecto al de Iberdrola, ya que mantiene una exposición mayor a la generación y a las condiciones del mercado mayorista de electricidad. Este perfil puede explicar parte de su descuento relativo.
El tercer rival en liza es el grupo portugués EDP. Los analistas consideran que puede superar las previsiones de negocio en 2026 gracias a la la mejora de los precios eléctricos en la península ibérica y las condiciones de producción hidroeléctrica.
Sin embargo, Deustche Bank se muestra más prudente respecto al crecimiento a largo plazo. Sus estimaciones apuntan a un avance anual del BPA cercano al 4% entre 2028 y 2031, una perspectiva que, a su juicio, limita el atractivo de la valoración actual de EDP.
¿Qué implica la prima de Iberdrola?
Con todo, la prima con la que cotiza Iberdrola puede ser exigente, pero tampoco implica que la eléctrica esté necesariamente sobrevalorada.
El mayor peso de las redes reguladas, su diversificación internacional y la mejora de las previsiones constituyen argumentos para justificar que cotice por encima de otras eléctricas europeas.
No obstante, también es cierto que el mercado ya está pagando por buena parte del crecimiento que la empresa espera obtener en los próximos años, por lo que hay menos margen para las decepciones.
Es decir, si las inversiones en redes tardan más de lo previsto en trasladarse a los resultados, aumentan los costes de financiación o se moderan las expectativas de beneficio, Iberdrola podría sufrir una reducción de sus múltiplos.
Si esta noticia ha sido útil para ti, apúntate a nuestros boletines. También puedes añadir las alertas de finanzas.com a tus redes y apps: Twitter | Facebook | LinkedIn | Whatsapp | Flipboard. Y sigue los mejores videos financieros de Youtube.