El automóvil chino se come un 16,5% del valor de los grandes fabricantes europeos

Los grandes del sector europeo del automóvil afrontan un tercer trimestre duro en el que los analistas prevén un fuerte impacto en valoraciones por culpa de la competencia china
La ofensiva del automóvil chino en Europa se saldará con una pérdida media del 16,5% en la valoración de los grandes fabricantes europeos, según refleja un informe de previsiones sobre el sector elaborado por UBS.
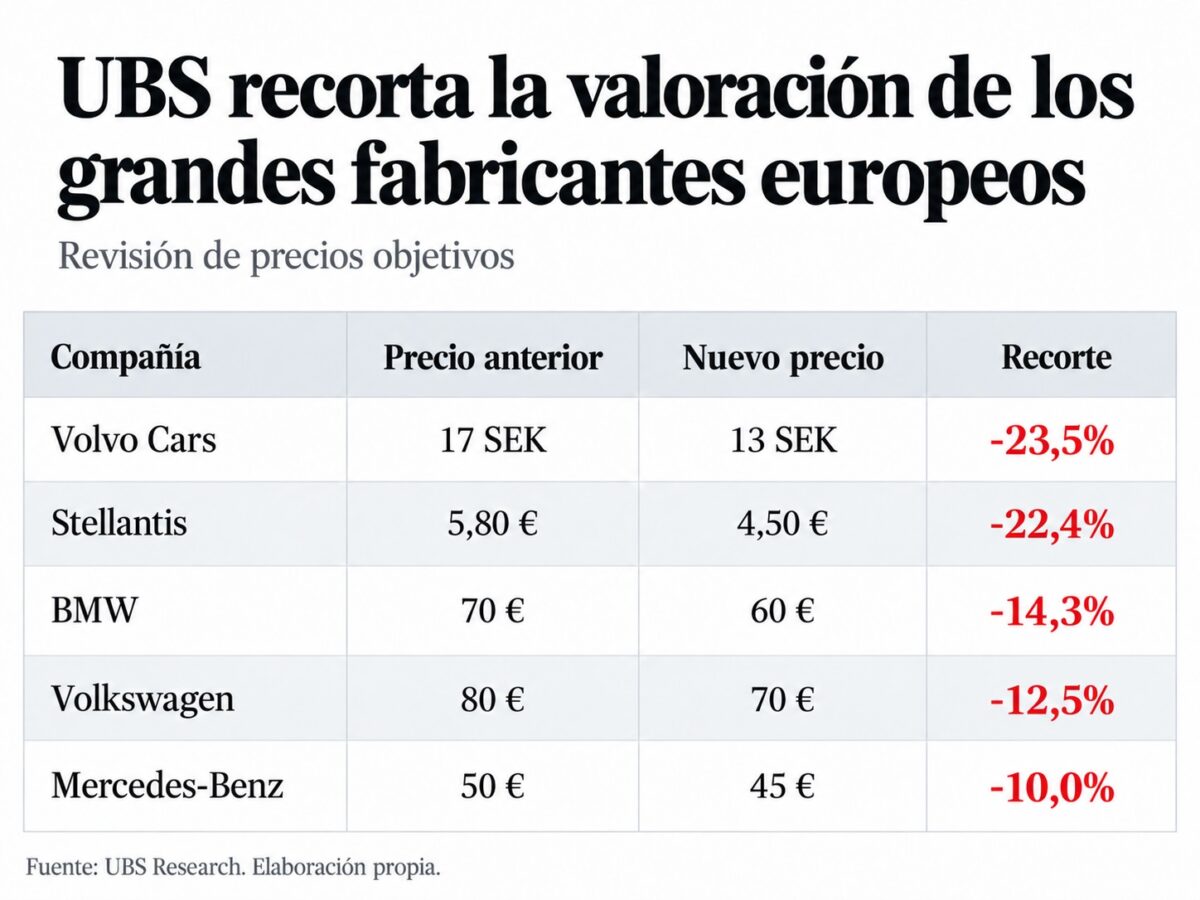
El banco suizo ha revisado a la baja los precios objetivos de Stellantis, Mercedes-Benz, Volkswagen, BMW y Volvo Cars, en un movimiento que refleja el deterioro de las perspectivas de rentabilidad de un sector que se prepara para el impacto en los resultados del tercer trimestre.
De hecho, la preocupación va mucho más allá de las cifras concretas. El problema es que el ritmo de importaciones se acerca ya al 20% del mercado europeo, lo que supone más presión sobre los precios, las ventas y los márgenes de beneficio de los grandes constructores europeos.
Los fabricantes europeos de automóviles aún no han visto lo peor
Con todo, probablemente todavía no se ha visto lo peor, porque UBS anticipa nuevas revisiones a la baja en las estimaciones de beneficios en los resultados del último trimestre y para el conjunto de 2027.
El diagnóstico encaja con las advertencias que viene lanzando el Banco Central Europeo. En concreto, el emisor europeo ha constatado que la industria europea está perdiendo terreno frente a los competidores chinos, especialmente en las actividades manufactureras de mayor contenido tecnológico.
El BCE habla incluso de un segundo shock chino, muy diferente al que sufrió Europa durante la primera década de este siglo. Entonces, la competencia se concentraba principalmente en textiles, muebles y productos de bajo coste. Ahora, China disputa mercados en sectores como el automóvil, la maquinaria y los equipos electrónicos, precisamente algunas de las grandes fortalezas de la industria europea.
Stellantis y Volvo, las más castigadas
Entre los grandes fabricantes europeos, Volvo se lleva el mayor recorte porcentual de valoración, con una rebaja del precio objetivo desde 17 hasta 13 coronas suecas por acción, lo que supone un ajuste del 23,5%.
La revisión responde al deterioro de las ventas, la presión sobre los márgenes y la falta de visibilidad sobre la recuperación de los resultados. La compañía ya ha retirado sus previsiones para 2026 y UBS contempla un tercer trimestre prácticamente sin beneficio operativo.
El castigo a las estimaciones es todavía mayor. UBS reduce un 61% su previsión de beneficio por acción de Volvo para 2026, mientras que para 2027 aplica un recorte adicional del 19% respecto a sus anteriores cálculos. La recomendación se mantiene en vender.
Muy cerca aparece Stellantis, cuyo precio objetivo pasa de 5,8 a 4,5 euros, una rebaja del 22,4% que refleja las crecientes dudas sobre la capacidad del grupo para recuperar rentabilidad.
UBS espera que Stellantis registre una salida de caja cercana a los 5.000 millones de euros durante el tercer trimestre, con un margen operativo ajustado de apenas el 0,1%.
La entidad también ha reducido un 17% su estimación de beneficio por acción para 2026 y considera que la rentabilidad del grupo podría situarse en la parte baja de sus previsiones anuales.
BMW, Volkswagen y Mercedes, ataque al corazón de Alemania
El deterioro de las valoraciones también alcanza a los grandes fabricantes alemanes, el motor de la industria europea.
BMW sufre una rebaja del 14,3% en su precio objetivo, que pasa de 70 a 60 euros por acción. Pero detrás de este ajuste hay una revisión todavía más dura de las perspectivas de beneficios.
UBS ha reducido un 29% su estimación de beneficio por acción para 2027 y un 22% para 2028. La entidad calcula que el margen operativo del negocio de automóviles apenas alcanzará el 2,6% el próximo ejercicio, en un contexto de presión competitiva y ventas prácticamente estancadas.
En Volkswagen, el ajuste es del 12,5%, desde 80 hasta 70 euros por título. El banco suizo considera que la compañía afronta un escenario particularmente complicado por la debilidad de su negocio en China y la creciente penetración de las marcas asiáticas en su propio mercado doméstico.
Los analistas advierten de que Volkswagen ya está perdiendo cuota de mercado en Alemania frente a los nuevos competidores chinos, una tendencia que podría continuar durante el cuarto trimestre.
A esto se suma el aumento del peso de los vehículos eléctricos, que presiona la rentabilidad del grupo. UBS considera que mantener un margen operativo subyacente cercano al 4% durante 2027 ya sería un resultado aceptable, puesto que los ahorros de costes difícilmente compensarán todas las presiones sobre el negocio.
Mercedes-Benz completa la lista de los grandes fabricantes alemanes afectados, con una rebaja del 10% en el precio objetivo, desde 50 hasta 45 euros.
UBS estima que el margen operativo de su división de turismos se situará alrededor del 2,4% en el tercer trimestre y no descarta que la compañía tenga que reducir en un punto porcentual sus previsiones de rentabilidad para el conjunto de 2026.
La entidad también ha recortado un 16% su estimación de beneficio por acción para 2027. Su escenario contempla que el margen de los automóviles apenas llegue al 3% durante el próximo año.
Si esta noticia ha sido útil para ti, apúntate a nuestros boletines. También puedes añadir las alertas de finanzas.com a tus redes y apps: Twitter | Facebook | LinkedIn | Whatsapp | Flipboard. Y sigue los mejores videos financieros de Youtube.