CAF acelera en máximos con trenes y autobuses sostenibles
CAF (BME: CAF) necesita superar los 81,50 euros para validar la ruptura y abrir recorrido hacia 87,00 euros
CAF intenta acelerar en máximos históricos con el apoyo de trenes, autobuses y movilidad sostenible; la señal clave pasa por validar la ruptura por encima de 81,50 euros.
Construcciones y Auxiliar de Ferrocarriles (BME: CAF) entra en el radar operativo con una estructura de fuerza poco habitual dentro del mercado español. No hablamos de una recuperación desde zona castigada, sino de un valor que ha multiplicado su precio desde los mínimos de octubre de 2022, situados en torno a 20,00 euros, hasta la zona actual de máximos históricos.
La compañía desarrolla y comercializa soluciones de transporte ferroviario y autobuses en España y en el exterior. Su actividad incluye trenes, autobuses, componentes, sistemas de señalización y soluciones de movilidad llave en mano. Esa combinación le da exposición directa a tres tendencias de fondo: inversión pública en transporte, renovación de flotas y movilidad sostenible. ATS_261005_CAF
El bruto técnico recoge una trayectoria alcista muy ordenada. Dentro de ese canal de avance, CAF superó primero los máximos históricos de 2019, situados por encima de 37,00 euros. Después extendió el movimiento hasta la zona de 70,00 euros y, en el último impulso, alcanzó el entorno de 88,00 euros. Desde ahí está construyendo una estructura de continuación que, si se valida, puede abrir un nuevo tramo al alza. ATS_261005_CAF
La entrada se activaría con cierres por encima de 79,00 euros. La validación llegaría al superar 81,50 euros. El primer objetivo queda en 87,00 euros y el segundo en 95,00 euros. El stop se sitúa en 74,00 euros.
Análisis técnico: mi estrategia
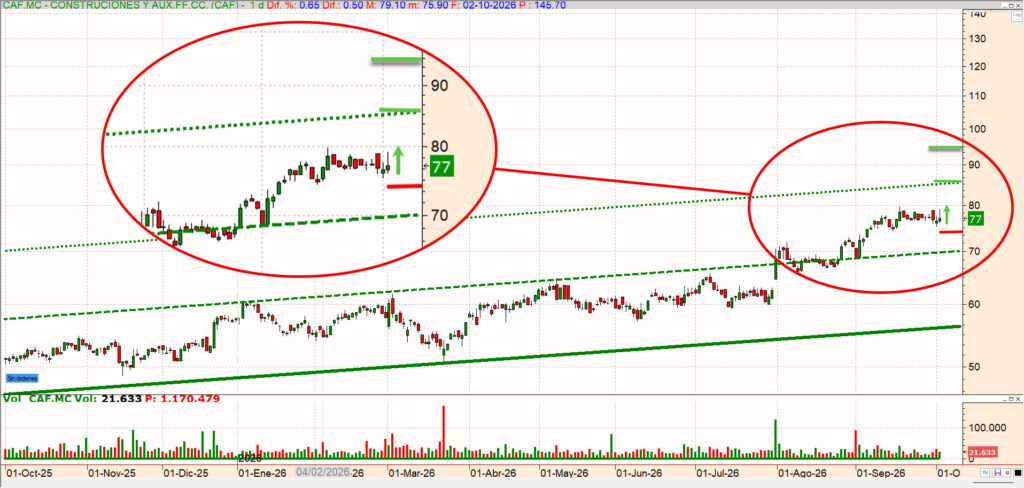
- Objetivo 1: 87,00 euros
- Objetivo 2: 95,00 euros
- Entrada: cierres por encima de 79,00 euros
- Validación: 81,50 euros
- Stop: 74,00 euros
- Último cierre de referencia: 77,00 euros
La pauta se apoya en una estructura de continuación en máximos históricos. CAF no necesita demostrar que la tendencia principal ha cambiado; eso ya ocurrió cuando superó los máximos previos a la pandemia y siguió acelerando dentro del canal alcista. Lo que debe confirmar ahora es si la consolidación reciente sirve para preparar otro impulso.
El primer filtro está en 79,00 euros. Un cierre por encima de ese nivel activaría la entrada, siempre que el movimiento llegue con volumen superior al visto durante la estructura de continuación y, a ser posible, con una vela de intención. La condición de volumen importa porque el valor ya ha subido mucho y no conviene perseguir una ruptura débil.
La validación está en 81,50 euros. Ese nivel confirmaría que el precio deja atrás la consolidación y acelera de nuevo con máximos históricos superados. Por encima, el primer objetivo operativo se sitúa en 87,00 euros.
Si supera 87,00 euros, la siguiente referencia está en 95,00 euros, zona vinculada a la dilatación del techo del canal. Alcanzar ese nivel reforzaría la aceleración de la tendencia actual y dejaría a la vista la cifra psicológica de 100,00 euros.
El stop queda en 74,00 euros. La pérdida de ese nivel anularía el patrón de continuación y llevaría al valor hacia el primer soporte consistente, en torno a 70,00 euros. Si vuelve a entrar dentro del canal, podría intentar cerrar el hueco dejado en el último tramo de escape, con una referencia inferior en 63,00 euros.
El filtro de los 81,50 euros
La pauta tiene una ventaja evidente: el gráfico es limpio. CAF está en máximos históricos, con niveles técnicos bien definidos y una tendencia de fondo favorable.
Pero esa fortaleza también obliga a ser exigentes. En máximos, el error no suele estar en comprar una mala compañía, sino en pagar una ruptura que no se confirma. Por eso los 81,50 euros son el nivel clave. La entrada puede activarse en 79,00 euros, pero la señal gana calidad solo si el valor supera la validación.
La operación no es una compra por infravaloración evidente. Es una pauta de continuidad sobre un valor fuerte. Esa diferencia es importante: el gráfico puede seguir mandando, pero el margen frente al consenso ya es estrecho.
Análisis fundamental
CAF llega a esta pauta con una mejora operativa sólida. En el primer semestre de 2026, el grupo ganó 99 millones de euros, un 36 % más, y elevó sus ventas un 16 %, hasta 2.527 millones de euros. La cartera de pedidos superó los 17.700 millones, con crecimiento del 9 %, y la entrada de nuevos contratos en el segundo trimestre rebasó los 4.000 millones.
La lectura es positiva por dos motivos. Primero, porque el crecimiento no depende solo de expectativas: ya se ve en ventas, beneficios y cartera. Segundo, porque la cartera aporta visibilidad plurianual en un negocio de ciclo largo, donde la contratación de hoy se convierte en actividad industrial, servicios y mantenimiento durante años.
La rentabilidad también mejora. El ebit alcanzó 150 millones de euros, un 32 % más, con margen sobre ventas del 5,9 %, siete décimas más que un año antes. No es un margen deslumbrante si se compara con tecnología o lujo, pero sí relevante para un fabricante industrial intensivo en contratos complejos, ejecución y costes.
La estructura financiera es otro apoyo. La deuda financiera neta se redujo hasta 176 millones de euros, equivalente a 0,5 veces ebitda. Esa cifra da margen para invertir, asumir proyectos y sostener crecimiento sin que la deuda sea, por ahora, el principal factor de presión.
Trenes, autobuses y servicios
La tesis de CAF no se reduce a fabricar trenes. El grupo combina material rodante, autobuses, mantenimiento, señalización, componentes y soluciones completas de movilidad. Esa diversificación ayuda a suavizar el ciclo y aporta una capa de ingresos recurrentes.
El negocio de mantenimiento es especialmente relevante. Los contratos de servicio suelen ofrecer más visibilidad y margen que la fabricación pura. En Reino Unido, la compañía cuenta con varios proyectos activos en centros de mantenimiento, y en Alemania tiene previsto abrir nuevas instalaciones en 2027 para atender trenes BEMU durante tres décadas. Esa duración contractual mejora la calidad de la cartera.
La filial Solaris aporta exposición a autobuses urbanos y movilidad eléctrica. CAF está ampliando su capacidad industrial en Polonia, con una nueva nave que permitirá aumentar en 500 unidades su producción anual. El objetivo es que Solaris alcance las 2.000 unidades anuales.
El crecimiento, sin embargo, no está exento de riesgos. En un negocio industrial de proyectos, la cartera elevada exige ejecución precisa: plazos, costes, suministros, inflación, penalizaciones, homologaciones y capacidad productiva. La buena noticia es contratar mucho; la prueba real es convertir esa cartera en margen y caja.
Consenso de analistas
El consenso obliga a introducir prudencia. Las referencias agregadas de S&P Global recogidas por StockAnalysis sitúan a CAF con nueve analistas, recomendación media de compra y precio objetivo medio de 73,95 euros. Ese nivel queda por debajo del último precio de referencia del informe y también por debajo de la entrada técnica planteada.
La comparación con la pauta es exigente. La entrada en 79,00 euros, la validación en 81,50 euros y los objetivos de 87,00 y 95,00 euros quedan por encima del precio objetivo medio. Investing recoge también una recomendación media de compra, con seis analistas en comprar, dos en mantener y uno en vender, pero eso no cambia la conclusión principal: el mercado ya ha reconocido buena parte de la mejora.
Esto no invalida la estrategia, pero la define con claridad. No es una operación apoyada en un amplio descuento frente al consenso. Es una entrada de continuidad en un valor fuerte, con resultados y cartera de pedidos que acompañan, pero con valoración más exigente.
La pauta gana sentido si el precio valida 81,50 euros con volumen y si los próximos resultados confirman crecimiento, margen, entrada de pedidos y disciplina financiera. Pierde atractivo si falla la ruptura o si el mercado empieza a considerar que la mejora fundamental ya está plenamente descontada.
Perspectiva ESG
CAF tiene un perfil ESG directamente vinculado a movilidad sostenible. Sus productos —trenes, tranvías, metros, autobuses eléctricos, señalización y servicios de transporte— encajan con la necesidad de reducir emisiones en movilidad urbana e interurbana. Esa exposición es una ventaja estructural: el negocio de la compañía se apoya en la transición hacia sistemas de transporte más limpios y eficientes.
La compañía ha publicado un Plan Director de Sostenibilidad ligado al análisis de doble materialidad de 2024 y al eje de sostenibilidad de su Plan Estratégico 2026. Además, sus objetivos de reducción de emisiones para 2030 y 2045 han sido validados por Science Based Targets initiative.
La lectura ESG es favorable, pero no automática. CAF opera en una industria con impacto material: fabricación, acero, aluminio, baterías, cadena de suministro, consumo energético, residuos, derechos laborales, seguridad industrial y cumplimiento en contratos públicos internacionales. Vender movilidad sostenible no elimina los riesgos de ejecución ambiental y social.
El punto de vigilancia está en la cadena de suministro y en la industrialización. A medida que aumentan los pedidos y la capacidad productiva, también crece la exigencia sobre proveedores, trazabilidad de materiales, eficiencia energética, derechos humanos, seguridad laboral y gobernanza de proyectos. En este caso, sostenibilidad y competitividad industrial están muy conectadas.
No hay elementos suficientes para invalidar la tesis desde una perspectiva ESG. Al contrario, el perfil de movilidad sostenible es parte central del atractivo de CAF. La exigencia está en que el crecimiento de cartera se traduzca en producción responsable, margen, caja y cumplimiento de objetivos climáticos.
Comentarios según perfil
Perfiles noveles
CAF puede resultar atractiva porque es una compañía industrial española con exposición directa a trenes, autobuses, transporte público y movilidad sostenible. Además, el valor está en máximos históricos, lo que confirma que el mercado reconoce la mejora.
Pero precisamente por eso no conviene comprar sin confirmación. La entrada se activaría por encima de 79,00 euros y se validaría en 81,50 euros. El primer objetivo está en 87,00 euros y el segundo en 95,00 euros. El stop queda en 74,00 euros.
Para un inversor menos experimentado, la clave es sencilla: CAF es una buena historia industrial, pero el precio ya ha subido mucho. La ruptura debe confirmarse antes de entrar.
Perfiles profesionales
La pauta ofrece una operación de continuidad en máximos históricos, apoyada en cartera récord, mejora de ventas, ebit, beneficio neto y deuda muy contenida. La activación en 79,00 euros y la validación en 81,50 euros son los filtros que separan la consolidación de una nueva señal técnicamente defendible.
El soporte fundamental está en movilidad sostenible, cartera de pedidos, contratos ferroviarios, Solaris, mantenimiento, servicios, capacidad industrial, deuda neta reducida y visibilidad de ingresos futuros. El límite está en valoración, consenso por debajo de los niveles de entrada, ejecución de cartera, inflación de costes, presión en márgenes industriales, plazos de entrega, homologaciones y dependencia de adjudicaciones públicas.
La gestión debe ser estricta. Sin validación en 81,50 euros, la tendencia sigue siendo fuerte, pero la entrada queda incompleta.