Tubacex se apoya en energía y nuclear para intentar el rebote
Tubacex (BME: TUB) necesita superar los 3,05 euros para confirmar la recuperación y abrir recorrido hacia 3,20 euros

Tubacex busca confirmar un giro alcista tras estabilizarse sobre soportes.
Tubacex (BME: TUB) vuelve al radar con una pauta de reconstrucción. No estamos ante una compañía en máximos ni ante una ruptura de continuidad plenamente limpia, sino ante un valor industrial que ha corregido con fuerza, ha encontrado soporte y ahora intenta convertir un rebote vertical en una señal más fiable.
La compañía fabrica y vende tubos de acero inoxidable y aleaciones de níquel para sectores industriales exigentes. Su negocio está ligado a energía, petróleo y gas, subsea, nuclear, industria avanzada y proyectos donde la calidad del material, la resistencia y la certificación técnica son críticas. No es una historia de consumo ni de tecnología de moda: es una apuesta por industria pesada especializada, con ciclos largos, pedidos complejos y exposición a inversión energética global.
El último análisis operativo se planteó en mayo. Entonces se buscaba validar un rebote dentro del canal. La señal se activó y permitió alcanzar el primer rango objetivo, en torno a 3,40 euros, pero el valor no logró extender el movimiento hasta el segundo nivel. Después inició una corrección que activó el stop de protección de beneficios y llevó la cotización de nuevo hacia la base del canal.
Esta vez el ajuste fue más profundo. Tras perder esa base, Tubacex aceleró la caída a mediados de septiembre y buscó soporte en torno a 2,50 euros. Desde ahí ha iniciado un rebote muy vertical hasta la zona de 2,80 euros, que ahora intenta consolidar mediante un posible patrón de continuación en forma de bandera.
La entrada se activaría con cierres por encima de 2,95 euros. La validación llegaría al superar 3,05 euros. El primer objetivo queda en 3,20 euros y el segundo en 3,50 euros, con una posible extensión posterior hacia los máximos del año, en torno a 3,60 euros, y una referencia más ambiciosa cerca de 4,00 euros. El stop se sitúa en 2,75 euros.
Análisis técnico: mi estrategia
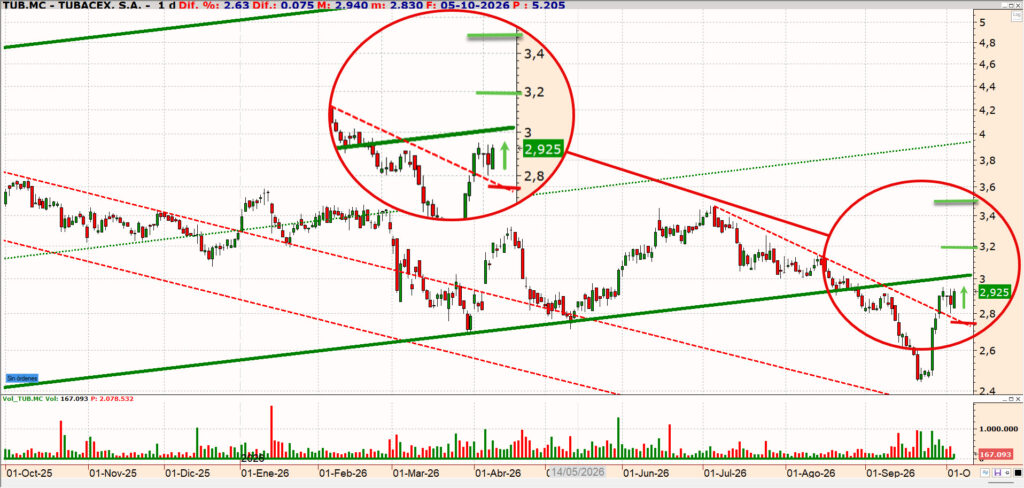
- Objetivo 1: 3,20 euros
- Objetivo 2: 3,50 euros
- Entrada: cierres por encima de 2,95 euros
- Validación: 3,05 euros
- Stop: 2,75 euros
- Último cierre de referencia: 2,925 euros
La pauta se apoya en un patrón de continuación después de un rebote muy vertical. Tubacex defendió la zona de 2,50 euros, recuperó rápidamente el área de 2,80 euros y ahora necesita demostrar que ese movimiento no fue solo una reacción técnica desde mínimos.
El primer filtro está en 2,95 euros. Un cierre por encima de ese nivel activaría la entrada, siempre que el movimiento llegue con volumen superior al visto durante la fase de corrección y el inicio del rebote. La pauta mejora si la ruptura llega con una vela de intención, porque el valor necesita confirmar que vuelve la presión compradora y no solo que se agota la caída.
La validación está en 3,05 euros. Ese nivel confirmaría el patrón de continuación y permitiría buscar el primer objetivo en 3,20 euros. Esa zona es relevante porque supondría recuperar la base del canal y volver a intentar un rebote más ordenado dentro de la estructura previa.
Si supera 3,20 euros, el siguiente objetivo se sitúa en 3,50 euros. Esa referencia coincide con la zona de máximos precedentes. Por encima quedaría abierta una extensión hacia los máximos del año, en torno a 3,60 euros. Más adelante, la siguiente referencia técnica aparecería cerca de 4,00 euros, aunque esa zona no debe comprarse de entrada.
El stop queda en 2,75 euros. La pérdida de ese nivel anularía el patrón de continuación, devolvería al valor por debajo de la directriz correctiva y abriría el camino hacia el soporte de 2,50 euros, mínimos recientes de la corrección.
La prueba está en 3,05 euros
La pauta no exige adivinar el suelo. El suelo ya se ha tanteado en 2,50 euros. Lo que falta es comprobar si el rebote tiene calidad suficiente para reconstruir la estructura.
Los 2,95 euros activan la entrada, pero los 3,05 euros son el filtro real. Por debajo, Tubacex puede seguir dentro de un rebote todavía frágil. Por encima, el mercado estaría validando que la figura de continuación tiene recorrido.
La operación tiene una ventaja: los niveles son muy claros. Activación, validación, objetivos y stop están próximos y permiten una gestión precisa. El riesgo está en que el rebote haya sido demasiado vertical y necesite más tiempo de consolidación antes de volver a recuperar el canal.
Análisis fundamental
Tubacex llega a esta pauta con una lectura fundamental exigente. La compañía mantiene un perfil industrial atractivo por exposición a productos de alto valor añadido, energía, subsea, nuclear y soluciones tubulares avanzadas, pero el primer semestre de 2026 estuvo condicionado por un entorno comercial y geopolítico complejo.
Las ventas del primer semestre alcanzaron 323,6 millones de euros, un 10,5 % menos que en el mismo periodo del año anterior. El ebitda fue de 37,9 millones, con margen del 11,7 %. El beneficio neto atribuible quedó en 0,7 millones de euros. La fotografía es clara: Tubacex conserva margen de doble dígito, pero los resultados muestran presión en actividad, logística y rentabilidad.
La compañía atribuye parte de ese contexto a la incertidumbre en decisiones de inversión y a disrupciones operativas y logísticas vinculadas a Oriente Medio. Para una empresa como Tubacex, con plantas, clientes y proyectos internacionales, ese tipo de tensión no es menor: puede retrasar entregas, alterar flujos logísticos, elevar costes y dificultar la conversión de cartera en ventas.
La parte positiva está en la calidad del negocio. El peso de los productos premium, la diversificación geográfica e industrial y la disciplina operativa permitieron proteger el margen ebitda en un semestre complicado. La lectura para el inversor es matizada: no estamos ante un deterioro estructural evidente, pero sí ante una compañía que necesita normalización operativa para que la mejora bursátil sea sostenible.
Subsea, nuclear y tubos de alto valor
La tesis de Tubacex depende cada vez menos del tubo industrial genérico y más de segmentos de mayor complejidad. La compañía quiere posicionarse en aplicaciones críticas: subsea, umbilicales, nuclear, energía y soluciones tubulares avanzadas donde la barrera técnica es más elevada.
El negocio subsea mantiene visibilidad. La compañía ha comunicado una cartera superior a 18 meses en esta actividad y más de 100 millones de euros en pedidos de tubos umbilicales durante 2026. Es un dato relevante porque estos contratos suelen aportar más valor añadido y mayor exigencia técnica que otros productos industriales más estandarizados.
La nuclear también gana peso en el relato. Tubacex ha cerrado referencias relevantes con EDF y ha obtenido el primer pedido para un proyecto de pequeños reactores modulares en Canadá. Este punto es especialmente interesante: si la inversión nuclear vuelve a ganar tracción en Europa y Norteamérica, los proveedores industriales especializados pueden beneficiarse de ciclos de contratación largos y técnicamente exigentes.
El riesgo está en que estos negocios no eliminan el carácter cíclico del grupo. Tubacex sigue expuesta a inversión energética, petróleo y gas, tensión geopolítica, logística internacional, materias primas, divisas, plazos de adjudicación y ejecución industrial. La calidad de los nichos ayuda, pero no inmuniza.
Por eso la pauta técnica encaja con la lectura fundamental. Hay argumentos de medio plazo, pero el mercado necesita señales más concretas: recuperación de ventas, menor presión logística, reducción de capital circulante, generación de caja y mejora de resultados recurrentes.
Consenso de analistas
El consenso acompaña con margen. Las previsiones agregadas recogen seis analistas, con precio objetivo a 12 meses de 4,142 euros. La estimación más alta se sitúa en 5,30 euros y la más baja, en 3,35 euros.
La comparación con la pauta es favorable. La entrada en 2,95 euros, la validación en 3,05 euros y los objetivos de 3,20 y 3,50 euros quedan por debajo del precio objetivo medio. Incluso el segundo objetivo se mantiene dentro de la parte baja de la horquilla de consenso.
Esto da más respaldo que en otras operaciones recientes donde los niveles técnicos obligaban a comprar por encima de la valoración media del mercado. Aun así, no elimina el filtro operativo. Tubacex necesita confirmar los 3,05 euros para que el rebote deje de ser solo una reacción desde soporte.
La pauta gana sentido si el precio valida el patrón, si el entorno logístico mejora, si subsea y nuclear siguen aportando visibilidad y si la compañía convierte su cartera en margen y caja. Pierde atractivo si falla en 2,95-3,05 euros o si los próximos resultados mantienen una presión excesiva sobre ventas y beneficio.
Perspectiva ESG
Tubacex tiene un perfil ESG propio de una industria metalúrgica especializada. Su actividad exige energía, materias primas, procesos industriales, control de emisiones, gestión de residuos, seguridad laboral, calidad, trazabilidad y cumplimiento en cadenas de suministro internacionales.
La compañía mantiene objetivos de reducción de emisiones reconocidos por Science Based Targets initiative y trabaja en descarbonización, eficiencia energética y circularidad. También fija metas de economía circular, con el objetivo de elevar el reciclaje de residuos hasta el 95 % en 2030.
La lectura ESG es relevante porque el acero inoxidable, las aleaciones especiales y la fabricación tubular avanzada tienen impacto ambiental, pero también son necesarias para infraestructuras energéticas, industria crítica y proyectos de transición. La cuestión no es presentar a Tubacex como una compañía verde, sino comprobar si puede fabricar productos industriales complejos con menor huella, más eficiencia y mejores estándares de control.
El punto de vigilancia está en la ejecución: emisiones de alcance 1, 2 y 3, uso de energía, materias primas, residuos, seguridad laboral, proveedores y exposición a proyectos energéticos con distinta lectura climática. La sostenibilidad puede ser una ventaja competitiva si ayuda a acceder a clientes industriales exigentes, financiación y contratos con estándares más altos.
No hay elementos suficientes para invalidar la tesis desde una perspectiva ESG. La exigencia está en que la compañía traduzca sus compromisos en mejoras verificables de eficiencia, emisiones, circularidad y calidad industrial.
Comentarios según perfil
Perfiles noveles
Tubacex no es una compañía fácil de leer si se mira solo el gráfico. Es un fabricante industrial de tubos de acero inoxidable y aleaciones de níquel para sectores exigentes, como energía, subsea o nuclear. No vende un producto de consumo: vende soluciones industriales críticas.
La entrada se activaría por encima de 2,95 euros y se validaría en 3,05 euros. El primer objetivo está en 3,20 euros y el segundo en 3,50 euros. El stop queda en 2,75 euros.
Para un inversor menos experimentado, la idea clave es no comprar solo porque el valor haya rebotado desde 2,50 euros. La señal debe confirmarse por encima de 3,05 euros. Si pierde 2,75 euros, la pauta queda anulada.
Perfiles profesionales
La pauta ofrece una operación táctica de recuperación tras una corrección vertical y un rebote intenso desde soporte. La activación en 2,95 euros y la validación en 3,05 euros son los filtros que separan una simple reacción desde mínimos de un patrón de continuación defendible.
El soporte fundamental está en productos premium, subsea, umbilicales, nuclear, diversificación industrial y geográfica, cartera de alto valor añadido y margen ebitda de doble dígito en un entorno exigente. El límite está en caída de ventas, beneficio muy bajo, disrupciones logísticas, Oriente Medio, capital circulante, exposición a inversión energética y sensibilidad a ciclos industriales.
La gestión debe ser estricta. Sin validación en 3,05 euros, el rebote sigue siendo incompleto.