Dia llama a la puerta de sus máximos anuales
Dia (BME: DIA) necesita superar los 44,25 euros para validar la ruptura del lateral y abrir recorrido hacia 47,50 euros
España sostiene la recuperación operativa de Dia, pero el valor debe superar la resistencia que frena la cotización desde marzo.
Dia (BME: DIA) entra por primera vez en el radar operativo con una pauta muy distinta a la de los grandes valores del mercado continuo. No hablamos de una compañía que busque recuperar máximos históricos de largo plazo, sino de un valor que ha cambiado por completo su comportamiento desde los mínimos de noviembre de 2024, situados en torno a 12,15 euros, hasta la zona de 43,50 euros alcanzada este año.
La subida ya ha sido muy intensa. Precisamente por eso, la entrada no puede apoyarse solo en la mejora de percepción. Desde mediados de marzo, Dia se mueve dentro de un rango lateral que ha frenado todos los intentos de ruptura. La parte alta está en torno a 43,50 euros. La zona de soporte queda cerca de 36,50 euros. La amplitud del rango, de unos 7 euros, marca el recorrido teórico si la salida se confirma.
La acción vuelve ahora a enfrentarse a esa resistencia. Es, según el bruto operativo, el cuarto intento de ruptura. La entrada se activaría con cierres por encima de 43,50 euros, siempre con apoyo de volumen. La validación llegaría al superar 44,25 euros. A partir de ahí, el primer objetivo queda en 47,50 euros y el segundo en 51,50 euros. El stop se sitúa en 40,00 euros.
Análisis técnico: mi estrategia
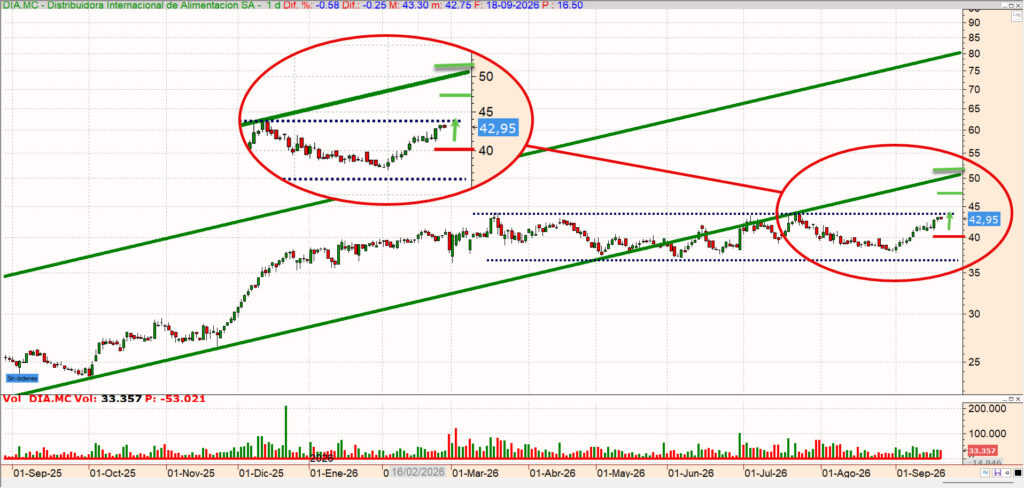
- Objetivo 1: 47,50 euros
- Objetivo 2: 51,50 euros
- Entrada: cierres por encima de 43,50 euros
- Validación: 44,25 euros
- Stop: 40,00 euros
- Último cierre de referencia: 42,95 euros
La pauta se apoya en una estructura lateral clara. Después de avanzar de forma canalizada desde los mínimos de noviembre de 2024, Dia perdió el canal de subida, pero no deterioró por completo la tendencia de medio plazo. Lo que hizo fue entrar en una fase de consolidación amplia, con suelo cerca de 36,50 euros y techo en torno a 43,50 euros.
La resistencia vuelve a estar cerca. Un cierre por encima de 43,50 euros activaría la entrada, pero no bastaría cualquier superación. El movimiento debe llegar con volumen superior al de las últimas sesiones y, a ser posible, con una vela de intención. En valores que llevan meses chocando contra el mismo nivel, la ruptura sin volumen tiene menos calidad.
La validación se sitúa en 44,25 euros. Ese nivel confirmaría que el cuarto intento no se queda en otra dilatación fallida. Por encima, el precio tendría vía abierta hacia 47,50 euros, primer objetivo operativo y primer tramo de proyección del rango lateral.
El segundo objetivo queda en 51,50 euros. Esa referencia supone completar la proyección del canal lateral por tramos. Si el valor alcanza esa zona, recuperaría la base del antiguo canal de avance perdido y reforzaría la idea de que la tendencia alcista de medio plazo sigue vigente, aunque con una pendiente diferente.
El stop está en 40,00 euros. La pérdida de ese nivel devolvería al valor al interior del rango y abriría la puerta a un nuevo test de la zona de 36,50 euros. Si también perdiera ese soporte, el siguiente objetivo de retroceso se situaría en torno a 30,00 euros, cumpliendo la proyección bajista del rango por el lado contrario.
La clave del rango
La operación es sencilla de explicar y exigente de ejecutar. Dia lleva seis meses intentando superar la misma zona. Cada rechazo aumenta la importancia de la resistencia, pero también eleva la fuerza de la señal si finalmente logra romperla.
El nivel que decide la pauta no es solo 43,50 euros. Ese es el punto de activación. El filtro real está en 44,25 euros. Por debajo, el valor puede volver a marear dentro del lateral. Por encima, la lectura cambia: la consolidación dejaría de ser una pausa indefinida y pasaría a funcionar como base de un nuevo tramo.
El riesgo de la operación está en anticipar demasiado. La acción ha subido mucho desde los mínimos y el mercado puede exigir nuevas pruebas de crecimiento rentable antes de pagar otro tramo. Por eso, en esta pauta conviene esperar confirmación y no comprar solo por proximidad a la resistencia.
Análisis fundamental
Grupo Dia llega a esta zona con una historia de recuperación operativa más visible que hace unos años. La compañía ha simplificado su perímetro, se ha concentrado en España y Argentina, ha reforzado su modelo de proximidad y ha mejorado la lectura del negocio español. La bolsa ya ha reconocido parte de ese giro, pero los resultados todavía deben seguir justificando valoraciones más altas.
El primer semestre de 2026 dejó una fotografía mixta. A nivel consolidado, las ventas netas subieron hasta 3.044,2 millones de euros, con un crecimiento del 9,2 %. El ebitda del grupo aumentó un 22,3 %, hasta 232,5 millones. El ebitda ajustado creció un 25,3 % y superó 158 millones. Son datos que confirman mejora operativa.
El beneficio neto atribuible, sin embargo, bajó hasta 22,85 millones de euros, un 37,7 % menos que un año antes. La caída se explica principalmente por Argentina y por la comparativa con efectos fiscales extraordinarios del ejercicio anterior. No invalida la recuperación, pero recuerda que el grupo aún no tiene una cuenta de resultados limpia en todos sus frentes.
España es el centro de la tesis. Dia España cerró el semestre con ventas brutas bajo enseña de 2.954 millones de euros, un 11,6 % más, y ventas comparables del 8,4 %. En el segundo trimestre, el crecimiento de ventas brutas se aceleró al 12,1 %, con avance comparable del 8,8 %. La compañía asegura que crece a más del doble que el mercado y que ganó 26 puntos básicos de cuota.
La rentabilidad española también mejora. El ebitda ajustado aumentó un 17 %, hasta 160 millones de euros, con margen del 6,5 %. La generación de caja permitió financiar aperturas y reducir la deuda financiera neta en España un 18 %, hasta 206 millones de euros, con un apalancamiento de 0,6 veces.
Proximidad y disciplina
La tesis de Dia no pasa por convertirse en otro tipo de supermercado. Pasa por ejecutar mejor su modelo: proximidad, marca propia, frescos, franquicias, fidelización y expansión selectiva. En alimentación, esas mejoras son menos vistosas que un nuevo producto tecnológico, pero pueden tener mucho impacto si se traducen en más tráfico, más frecuencia de compra y mejor margen.
El avance del Club Dia es relevante. La compañía afirma que sus clientes fidelizados ya representan el 57 % de las ventas, con un crecimiento interanual del 12,7 %. También destaca el aumento del 14 % en frescos y productos Dia. Estos dos datos apuntan a una dirección: más recurrencia y más control del surtido.
El reto es sostener esa mejora sin perder competitividad en precio. Dia compite en un mercado muy duro, con Mercadona, Lidl, Carrefour, Eroski, cadenas regionales y operadores de descuento. La proximidad ayuda, pero no protege por sí sola si el cliente percibe menor valor o si la inflación vuelve a presionar la cesta.
Argentina sigue siendo el punto más delicado. La compañía habla de estabilización operativa, mejora de margen y posición de caja neta, pero el negocio todavía resta visibilidad al beneficio consolidado. Para que la acción siga revalorizándose, el mercado necesita ver que España no solo compensa Argentina, sino que el grupo en conjunto mejora caja, márgenes y resultado neto recurrente.
El plan estratégico da coherencia al relato. Grupo Dia quiere crecer en proximidad, acelerar aperturas, apoyarse en franquiciados y reforzar la disciplina financiera. El gráfico, sin embargo, pide una señal adicional: que esa mejora operativa se traduzca en una ruptura de la resistencia de seis meses.
Consenso de analistas
El consenso acompaña con cierto margen, aunque no de forma desbordante. Las previsiones agregadas de Investing recogen seis analistas, con precio objetivo medio de 49,78 euros. La estimación más alta se sitúa en 53,60 euros y la más baja, en 43,80 euros.
La comparación con la pauta es interesante. El primer objetivo operativo, en 47,50 euros, queda por debajo del precio objetivo medio. El segundo, en 51,50 euros, se sitúa por encima de esa referencia, pero dentro de la horquilla de valoración disponible.
Esto da algo de soporte a la estrategia, aunque no elimina el filtro técnico. La parte baja del consenso está muy cerca de la zona de resistencia que el valor intenta superar. Si la acción no rompe 44,25 euros, el mercado estaría dando prioridad a la lectura prudente. Si confirma la ruptura, la pauta tendría recorrido razonable hacia el primer objetivo y exigiría más convicción para buscar el segundo.
La operación gana sentido si Dia mantiene crecimiento comparable, cuota, mejora de margen y reducción de deuda. Pierde atractivo si vuelve a fracasar en 43,50-44,25 euros o si los próximos resultados muestran que la mejora española no basta para compensar las tensiones del negocio argentino.
Perspectiva ESG
Grupo Dia tiene un perfil ESG ligado a alimentación, proximidad, empleo, franquicias, proveedores, nutrición, desperdicio alimentario, embalajes, energía y logística. No es una compañía con un impacto industrial pesado, pero sí tiene una huella relevante por red de tiendas, cadena de suministro, frío comercial, transporte y relación diaria con millones de consumidores.
El nuevo Plan de Sostenibilidad 2026-2029, bajo el lema «El valor de cada día», se estructura en varios ejes: proximidad con impacto, bienestar accesible, gente Dia, cuidado del entorno y gestión responsable. La compañía vincula su sostenibilidad al modelo de barrio, a la alimentación asequible y a la generación de actividad local.
La proximidad es el elemento más diferencial. Dia defiende que su red de más de 3.300 tiendas y su canal online en España y Argentina le permiten mantener presencia en barrios, pueblos y zonas expuestas a la despoblación. Para el inversor, esto tiene lectura social, pero también comercial: cercanía, frecuencia de compra y capilaridad.
El punto de vigilancia está en la ejecución ambiental y laboral. En supermercados, la sostenibilidad se mide en consumo energético, refrigeración, emisiones, plásticos, desperdicio alimentario, condiciones de trabajo, relación con franquiciados y presión sobre proveedores. El plan marca una dirección razonable, pero el mercado necesitará métricas comparables y evolución verificable.
No hay elementos suficientes para invalidar la tesis desde una perspectiva ESG. La clave está en que la sostenibilidad no se quede en proximidad narrativa, sino que se traduzca en eficiencia energética, reducción de desperdicio, mejor surtido nutricional, empleo estable y buena relación con franquiciados y proveedores.
Comentarios según perfil
Perfiles noveles
Dia puede resultar atractiva porque ha subido mucho y porque la recuperación de la compañía es más visible que hace unos años. Precisamente por eso no conviene entrar sin confirmación.
La entrada se activaría por encima de 43,50 euros y se validaría en 44,25 euros. El primer objetivo está en 47,50 euros y el segundo en 51,50 euros. El stop queda en 40,00 euros. Si pierde ese nivel, la acción volvería al rango lateral y podría regresar hacia 36,50 euros.
Para un inversor menos experimentado, la idea clave es no comprar solo porque el valor se acerque a máximos anuales. Hay que esperar que rompa la resistencia y respetar el stop.
Perfiles profesionales
La pauta ofrece una operación de ruptura sobre un valor en reconstrucción. La estructura lateral de seis meses permite una lectura limpia: activación en 43,50 euros, validación en 44,25 euros, primer objetivo en 47,50 euros y extensión hacia 51,50 euros si la ruptura se sostiene.
El soporte fundamental está en crecimiento comparable, mejora de cuota en España, ebitda ajustado, fidelización, marca propia, frescos, aperturas, deuda contenida y disciplina financiera. El límite está en la exigencia de valoración tras la fuerte subida, Argentina, competencia en precio, costes logísticos, sensibilidad del consumidor y riesgo de nueva falsa ruptura.
La gestión debe ser estricta. Sin validación en 44,25 euros, el valor sigue en rango. Con validación, el primer objetivo encaja con la lectura técnica y con el margen que aún reconoce el consenso.