Diez razones que encarecen la deuda de los gobiernos
La inflación, los déficits y la inversión en IA encarecen la financiación de los gobiernos y alimentan las ventas de bonos

Pedro Sánchez y Friedrich Merz, en un contexto de mayores necesidades de financiación pública y encarecimiento de la deuda europea.
Los gobiernos tienen que ofrecer cada vez más rentabilidad para atraer a los inversores. Las ventas de bonos se suceden en los mercados mundiales y el debate gira en torno a dos cuestiones: qué está encareciendo la deuda y cuánto más pueden subir los intereses.
En EE. UU., la rentabilidad del bono a diez años ha alcanzado el 5,34 %, su nivel más alto desde 2002. Más de la mitad de los 173 participantes en una encuesta de Markets Pulse realizada la semana pasada prevé que el rendimiento del título a treinta años llegue al 6 % antes de que termine el año.
Desde Japón hasta Francia, los costes de financiación también alcanzan nuevos máximos. La rentabilidad del índice mundial de bonos soberanos de Bloomberg ha subido a su nivel más elevado desde 2000. La deuda mundial pierde un 2,7 % en el año, frente a una ganancia del 13 % de la bolsa.
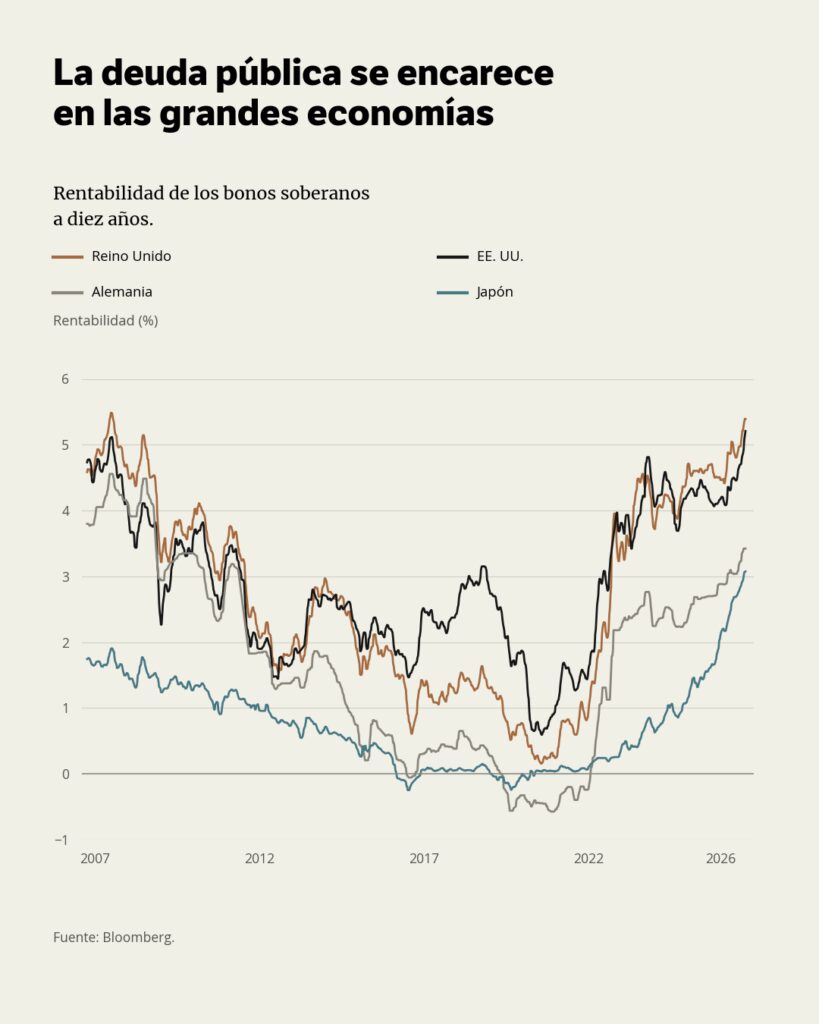
La inflación persistente, los desequilibrios presupuestarios y la resistencia de la economía explican buena parte de las ventas. Pero hay más factores, y los inversores intentan determinar cuáles pesan más. Torsten Slok, de Apollo Global Management, figura entre quienes advierten de que los tipos podrían mantenerse elevados durante más tiempo.
«Aunque se han superado algunos umbrales importantes, no creemos que las rentabilidades a largo plazo hayan alcanzado necesariamente un nivel que permita su estabilización», señala Gilles Moec, economista jefe de AXA.
Estas son las diez razones que explican la presión sobre los bonos.
1. La economía resiste
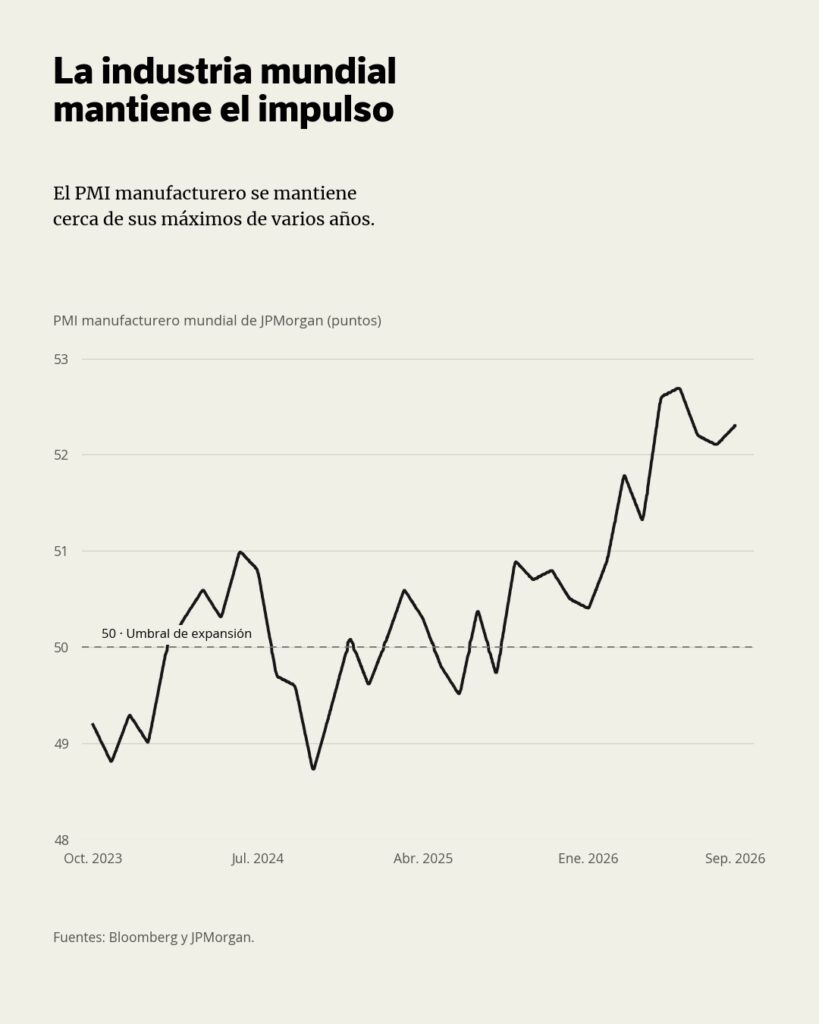
Los inversores suelen acudir a los bonos cuando empeoran las perspectivas económicas. Sin embargo, la actividad estadounidense mantiene su fortaleza y el crecimiento mundial resiste tanto la guerra de Irán como el encarecimiento del crédito.
Los indicadores de la industria apuntan a los mayores ritmos de expansión en años en algunas de las principales economías. Esa fortaleza alimenta las presiones inflacionistas y aumenta la posibilidad de nuevas subidas de tipos. También da argumentos a quienes prefieren invertir en bolsa.
La inflación perjudica a los tenedores de bonos porque reduce el poder adquisitivo de los intereses y del capital que recibirán en el futuro.
«El crecimiento sigue siendo fuerte y, a juzgar por los últimos PMI, incluso se está acelerando», afirma Martin Harvey, gestor de renta fija de Wellington Management. «Los bonos no son ahora una buena protección frente a las caídas de la bolsa».
2. Materias primas caras
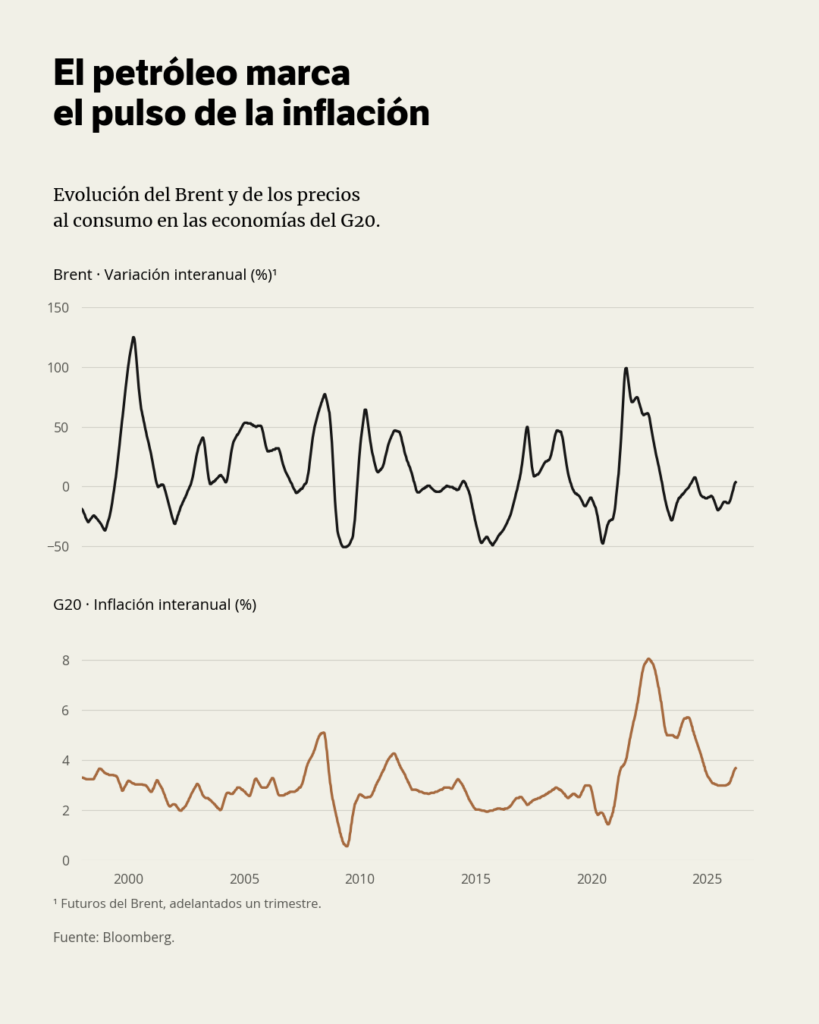
La guerra entre EE. UU. e Irán ha provocado lo que Goldman Sachs considera la mayor perturbación de la oferta de petróleo de la historia.
El barril de Brent ha llegado a los 126,41 dólares después de que el conflicto dificultara el transporte de energía por el estrecho de Ormuz. El gas y el gasóleo también se han encarecido, lo que contribuye a mantener la presión sobre los precios.
A ello se suma la subida de los alimentos, debida en parte a las recientes olas de calor.
3. Subidas de tipos
La Reserva Federal (Fed) elevó los tipos en septiembre. Sus responsables advierten de que podrían ser necesarias nuevas subidas, ya que la inflación sigue por encima del objetivo del 2 %.
Los bancos centrales de Australia y Japón también han subido los tipos para contener los precios. Los mercados anticipan aumentos en el Reino Unido, Canadá y la eurozona durante los próximos meses.
Un estudio publicado recientemente calcula que alrededor del 90 % del incremento de la rentabilidad nominal del bono estadounidense a diez años desde agosto de 2020 se produjo en torno a la publicación de los informes de empleo y las intervenciones de altos cargos de la Fed. El resultado apunta a que las expectativas sobre los tipos a corto plazo son el principal factor que mueve los rendimientos.
Las hipotecas añaden otra presión. Cuando suben los tipos, menos propietarios refinancian sus préstamos y disminuyen las amortizaciones anticipadas. Los inversores en bonos respaldados por esas hipotecas tardan más en recuperar el capital y quedan más expuestos a las variaciones de tipos. Algunos venden deuda del Tesoro para compensar ese riesgo adicional.
4. La inversión tecnológica
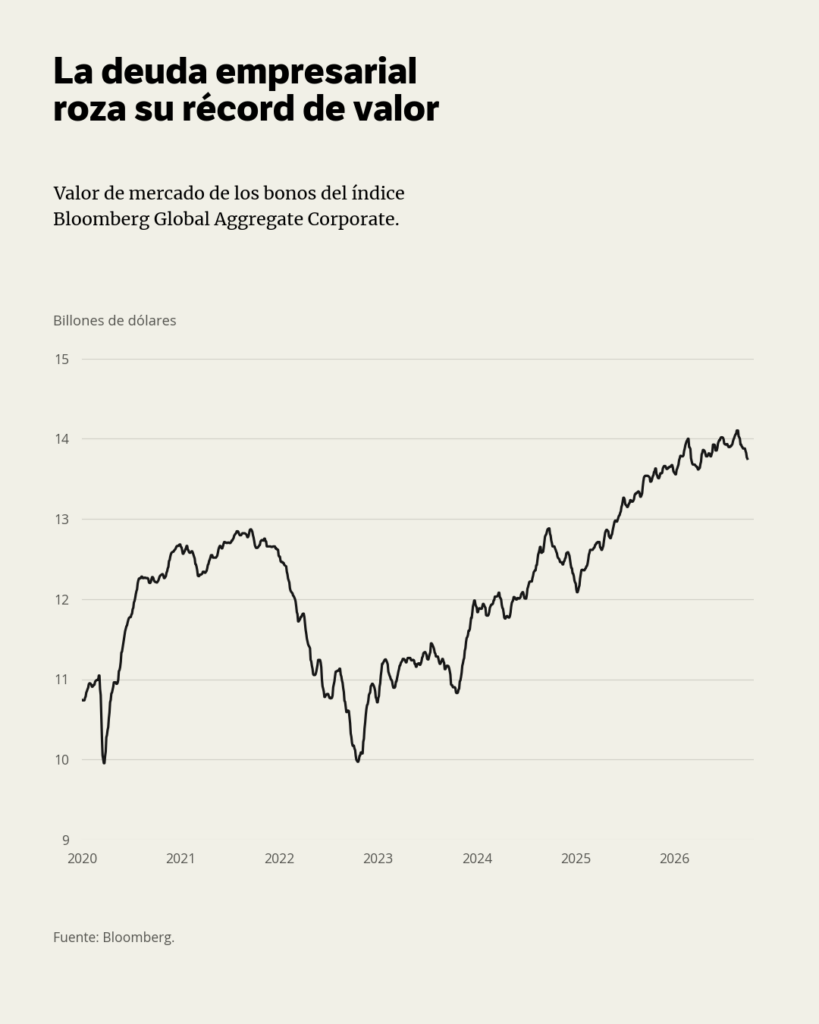
La construcción de infraestructuras de inteligencia artificial ha impulsado una oleada de emisiones de deuda. Las empresas han colocado más de 400.000 millones de dólares en bonos en todo el mundo para financiar inversiones tecnológicas este año, buena parte de ellos en EE. UU.
Los gobiernos y otras compañías, incluidas las que buscan financiar adquisiciones, deben competir con esas emisiones para captar el ahorro disponible.
El aumento de la oferta acabará contribuyendo a elevar la rentabilidad de la deuda pública de alta calidad, como la estadounidense, sostiene Arif Husain, responsable de renta fija global de T. Rowe Price, que gestiona 1,9 billones de dólares.
Los analistas de Barclays señalan otro efecto: las inversiones en esas infraestructuras ayudan a explicar por qué la economía estadounidense resiste el encarecimiento de la financiación.
5. Déficits y deuda
Los déficits presupuestarios persisten y los gobiernos muestran escasa disposición a corregirlos. La deuda estadounidense acaba de superar por primera vez los 40 billones de dólares.
Se prevé que las emisiones brutas de deuda de los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) alcancen los 18 billones de dólares este año. Ese volumen aumenta la oferta de bonos y lleva a los inversores a exigir intereses más altos para comprarlos.
Francia es uno de los países que paga más por financiarse. Los inversores se preparan para las elecciones del próximo año y para la posibilidad de que un gobierno populista relaje la disciplina presupuestaria.
Katharine Neiss, subdirectora de economía global de PGIM Credit, advierte de que la subida persistente de los tipos a largo plazo acerca a varias economías desarrolladas a una evolución insostenible de su deuda.
En EE. UU., Steven Blitz, responsable de macroeconomía global y estrategia de TS Lombard, considera que la falta de voluntad política para aceptar una recesión puede llevar los rendimientos más allá del 6 %. Según su previsión, podrían alcanzar el 8 % en los próximos años.
6. El rearme
El gasto militar mundial está en máximos, impulsado por la guerra de Irán, el conflicto en Ucrania y el rearme en los países de la OTAN, Oriente Próximo y Asia.
El presupuesto de defensa estadounidense alcanzó por primera vez el billón de dólares en el ejercicio fiscal de 2026.
El aumento del gasto eleva las necesidades de financiación de los gobiernos, obliga a emitir más deuda y añade presión sobre las rentabilidades.
7. El efecto japonés
La debilidad del yen también puede estar contribuyendo a las ventas de bonos. Las autoridades japonesas probablemente estén vendiendo deuda extranjera para sostener su moneda.
Según los datos de reservas del Ministerio de Finanzas, las tenencias japonesas de valores extranjeros disminuyeron en agosto en 87.800 millones de dólares, la mayor caída mensual registrada. El movimiento apunta a posibles ventas de bonos del Tesoro estadounidense para respaldar al yen.
Nuevas intervenciones añadirían presión a los mercados de deuda. El interés por evitar esas ventas se considera una de las razones por las que EE. UU. ha ayudado a Japón a sostener su divisa.
Ed Yardeni, presidente de Yardeni Research, señala además el cierre de operaciones financiadas con préstamos baratos en yenes. Esta estrategia consiste en endeudarse en la moneda japonesa para comprar activos que ofrecen una rentabilidad superior.
La subida de los tipos en Japón está obligando a algunos inversores a vender los bonos que adquirieron en otros países con ese dinero, explica.
8. Las guerras comerciales
Los aranceles de Donald Trump encarecen los productos importados y amenazan con prolongar las presiones inflacionistas. Esto refuerza las expectativas de que los tipos permanezcan elevados durante más tiempo y contribuye a la subida de los rendimientos de la deuda.
Las disputas comerciales son también un síntoma de la fragmentación geopolítica y de un panorama internacional cada vez más inestable. Los inversores exigen más rentabilidad para compensar esa incertidumbre.
9. Cambian los compradores

La Fed y los bancos centrales extranjeros han perdido peso entre los compradores de deuda estadounidense. En su lugar han ganado presencia los inversores privados, tanto nacionales como extranjeros, incluidos los fondos de inversión libre.
Según cálculos de Bloomberg Economics, las tenencias de bonos del Tesoro de la Fed, medidas en proporción al PIB estadounidense, han disminuido unos doce puntos porcentuales desde 2020. Las de instituciones oficiales extranjeras han bajado unos ocho puntos.
El cambio importa porque los inversores privados son más sensibles al precio y a la rentabilidad ofrecida. Investigadores de la Reserva Federal de Nueva York señalaron el mes pasado que esa mayor sensibilidad explica una parte significativa de las variaciones históricas de los rendimientos.
10. Menos ahorro excedente
El exceso de ahorro mundial que contribuyó a mantener bajos los costes de financiación durante décadas se ha agotado, según Oxford Economics.
La firma identifica tres fuerzas que alimentaron ese excedente desde la crisis financiera: la austeridad presupuestaria, la reducción del endeudamiento estadounidense y las exportaciones chinas. Esas tendencias se han revertido o se ven limitadas por el proteccionismo.
El cambio coincide con unas enormes necesidades de capital de gobiernos y empresas. La competencia por captar el ahorro disponible se intensifica y los inversores exigen más a cambio de prestarlo.