¿Pueden Mercedes y Porsche convertirse en los Rolex del automóvil?
La crisis que casi acabó con la relojería suiza ofrece algunas lecciones a los fabricantes europeos de coches ante la competencia china. La protección comercial no bastará
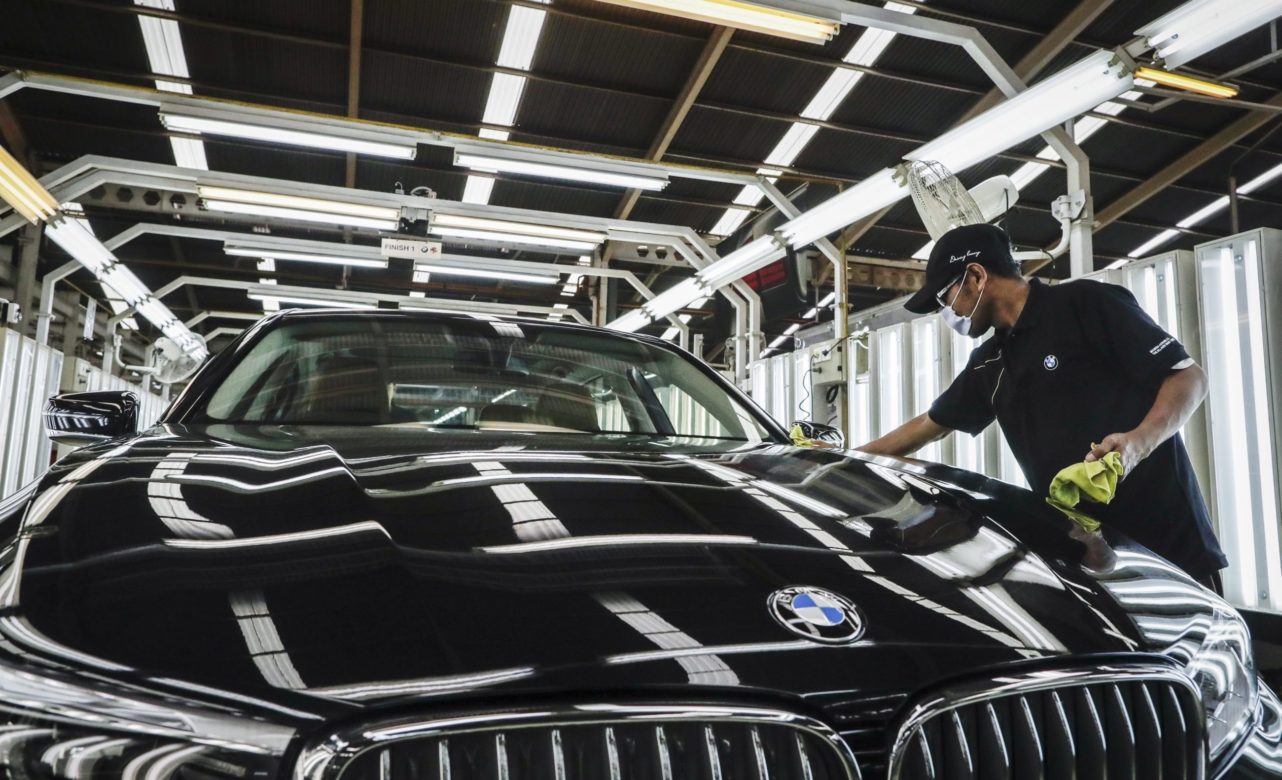
BMW afronta la presión de los fabricantes chinos con recortes de empleo y una profunda revisión de su estrategia industrial. La marca alemana no prevé recuperar sus márgenes de rentabilidad a largo plazo hasta comienzos de la próxima década.
Los relojes son para Suiza lo que los automóviles para Alemania: una exportación nacional emblemática que atraviesa tiempos difíciles por las tensiones geopolíticas.
Cuando el presidente de EE. UU., Donald Trump, impuso aranceles del 39 % a Suiza en 2025, Nick Hayek, heredero de la familia propietaria de Swatch, expresó su indignación con una edición limitada de un reloj que intercambiaba las posiciones del 3 y el 9 en la esfera. Los ánimos se calmaron algo después de que varios empresarios suizos llevaran regalos a la Casa Blanca, incluido un Rolex de oro «para el pueblo estadounidense». Sin embargo, la persistente debilidad de la demanda china mantiene en alerta a los fabricantes de relojes.
El enfrentamiento comercial de Suiza con EE. UU. tiene una dimensión mucho menor que el enorme golpe que sufren los fabricantes alemanes de automóviles, como Volkswagen y Porsche. Estas empresas recortan empleos y reclaman apoyo político mientras los vehículos chinos ganan terreno en Europa. Entre sus demandas figura la flexibilización de los objetivos de emisiones. Aun así, la experiencia suiza ofrece algunas lecciones a la Unión Europea para afrontar la competencia china.
La economía suiza crecerá previsiblemente un 1,8 % este año. Parte de esa resistencia procede de la fortaleza de exportaciones como los productos farmacéuticos, más difíciles de imitar que los automóviles. Pero también responde a la capacidad de adaptación que el país desarrolló tras la crisis comercial de las décadas de 1970 y 1980, cuando su industria relojera estuvo cerca de desaparecer ante el avance de sus competidores extranjeros.
La crisis del cuarzo
En aquella época, Seiko y otras marcas japonesas combinaron la precisión electrónica con una fabricación eficiente. Sin una barrera proteccionista que las defendiera, las empresas relojeras suizas sufrieron una profunda sacudida durante la denominada «crisis del cuarzo», que puso fin a décadas de complacencia.
Los fabricantes suizos de gama alta respondieron con productos más lujosos y caros. Convirtieron sus mecanismos tradicionales, menos precisos que los de cuarzo, en un atributo de exclusividad. Mientras tanto, el mercado de masas atravesó una dura reestructuración que concentró varias marcas en Swatch Group, bajo la dirección de Nicolas Hayek, padre de Nick.
Las ventas se recuperaron gracias a diseños más sencillos, baratos y coloridos, impulsados precisamente por la tecnología de cuarzo que los fabricantes de lujo rechazaron.
El resultado fue favorable para Suiza, que conservó su liderazgo mundial en valor de exportaciones relojeras, aunque produce menos unidades que Asia. Sin embargo, la transformación tuvo un coste elevado y exigió decisiones difíciles.
El empleo en la industria relojera suiza cayó desde unos 90.000 trabajadores en 1970 hasta aproximadamente un tercio de esa cifra. Posteriormente se recuperó y hoy supera los 60.000 puestos de trabajo. La reestructuración perjudicó a determinadas regiones y exigió nuevas aportaciones de capital.
La verdadera revolución de Nicolas Hayek no consistió en inventar un reloj, sino en reorganizar la cadena de suministro y trasladar parte de la producción al extranjero, sin renunciar al núcleo industrial suizo. Así lo explica el historiador Pierre-Yves Donzé. El éxito de Swatch fue tal que el Gobierno francés recurrió a Hayek como asesor durante la década de 1990.
La lección europea
Europa puede aprender de aquella experiencia sin necesidad de reproducirla literalmente. Las circunstancias actuales son distintas. El déficit comercial diario de la UE con China, próximo a 1.000 millones de euros, resulta insostenible y responde a desequilibrios macroeconómicos que requieren una respuesta.
Sin embargo, los responsables políticos de Bruselas y de las principales capitales europeas deben reconocer que las barreras comerciales, incluidas las restricciones voluntarias a las importaciones, solo pueden retrasar la presión competitiva, no eliminarla. La expansión de fabricantes como BYD, que aumenta su producción dentro de Europa, demuestra los límites de esa estrategia.
Como los relojeros suizos en los años ochenta, los grandes fabricantes europeos de automóviles no pueden eludir las decisiones difíciles frente a unos vehículos chinos bien fabricados y alrededor de un 20 % más baratos.
Tampoco conviene proteger en exceso a las empresas tradicionales. Hace apenas unos años, muchas de ellas obtenían beneficios récord, repartían dividendos generosos y recompraban sus propias acciones.
Algunas iniciativas de adaptación ya ofrecen resultados, tanto en el segmento de lujo como en el mercado de masas.
Ferrari refuerza una estrategia de exclusividad comparable a la de Patek Philippe, basada en una producción limitada y en el valor de la escasez. Renault, por su parte, apuesta por modelos eléctricos de inspiración retro, coloridos y accesibles, como el R5. Son estrategias que recuerdan a las dos respuestas de la industria relojera suiza, según explica mi compañero Chris Bryant.
El problema alemán
Sin embargo, el panorama general sigue siendo sombrío, especialmente para los fabricantes alemanes. Su tradicional imagen de calidad y exclusividad se enfrenta a una competencia creciente de marcas chinas que aspiran a conquistar segmentos cada vez más elevados del mercado.
BMW recorta miles de puestos de trabajo y no espera recuperar sus márgenes de rentabilidad a largo plazo hasta comienzos de la próxima década.
«Es necesaria una reestructuración más profunda en toda la industria», advierte Michael Dean, analista de Bloomberg Intelligence.
Una transformación semejante a la impulsada por Hayek sería beneficiosa para los fabricantes europeos.
Guillaume Dejean, analista de Allianz Trade, considera que las empresas automovilísticas deberían compartir inversiones y recursos en ámbitos como el software. Volkswagen intentó desarrollar estas capacidades por su cuenta mediante Cariad, pero el proyecto no alcanzó los resultados esperados.
Dejean también recomienda establecer alianzas con compañías asiáticas en tecnologías donde estas cuentan con una ventaja consolidada, como los semiconductores y las baterías.
Renunciar para competir
Esta estrategia exige aceptar que algunas batallas industriales ya están perdidas. Una cadena de suministro de vehículos eléctricos completamente europea quizá represente un objetivo demasiado utópico y costoso. Según las estimaciones citadas, encarecería cada automóvil en unos 2.000 euros.
En lugar de perseguir una autonomía industrial absoluta, los responsables políticos podrían concentrarse en proteger a los trabajadores afectados por la transformación. Una posibilidad consiste en reconvertir fábricas de automóviles para producir equipos de defensa.
Europa también debería exigir a Pekín una mayor reciprocidad en el acceso a los mercados. Suiza, por su parte, renovó recientemente su acuerdo de libre comercio con China.
Ningún país escapa al avance del proteccionismo en el comercio mundial, y menos aún Suiza, cuya cadena de suministro mantiene una estrecha integración con la Unión Europea.
Pero el panorama tampoco es enteramente negativo. Fuera del núcleo industrial alemán, países como Irlanda y Dinamarca desarrollaron economías menos expuestas a la competencia directa de las exportaciones chinas.
Incluso en Alemania aparecen señales de recuperación. El Fondo Monetario Internacional duplicó sus previsiones de crecimiento para la economía del país.
Si BMW, Mercedes y otros fabricantes europeos consiguen convertirse en los Rolex de la industria del automóvil, esa recuperación tendrá más posibilidades de consolidarse.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.