La inteligencia artificial se enfrenta a su mayor prueba de rentabilidad
Las grandes tecnológicas disparan sus inversiones en centros de datos mientras Bain y Gartner alertan de un déficit de ingresos de varios billones de dólares
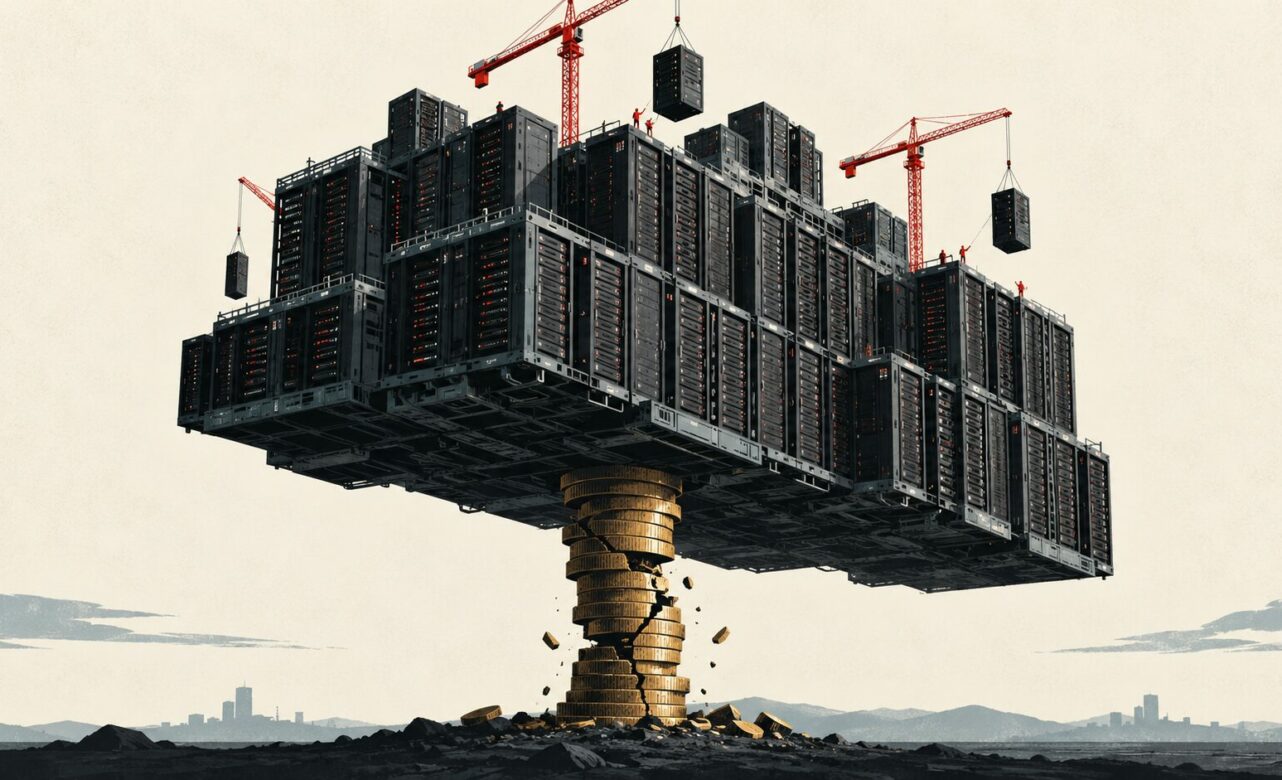
La inversión multimillonaria en centros de datos para inteligencia artificial crece más rápido que los ingresos previstos. Los analistas advierten del riesgo de que parte de estas infraestructuras no llegue a rentabilizarse.
El miedo a quedarse atrás ha llevado a los promotores de centros de datos a construir tanta capacidad de procesamiento como sea posible y hacerlo a la mayor velocidad. Sin embargo, los inversores que financian estos proyectos empiezan a mostrar nerviosismo. La preocupación es que el gasto de empresas y consumidores en servicios de inteligencia artificial (IA) resulte insuficiente para justificar los billones de dólares que requiere el despliegue de estas infraestructuras.
La oposición política a la proliferación de centros de datos aumenta, mientras que los retrasos en las obras, los fallos de equipos y las limitaciones de suministro eléctrico complican los proyectos. A estos obstáculos se suma una inquietud más profunda: las previsiones de ingresos de las herramientas y servicios de IA quedan muy por debajo de lo necesario para rentabilizar las enormes instalaciones informáticas. Para los proveedores más pequeños, esa diferencia puede resultar letal.
Las llamadas neoclouds, empresas especializadas en ofrecer capacidad de computación para IA, ya sufren las consecuencias. La decisión de Microsoft de abandonar un proyecto de centros de datos con la británica Nscale, cerca de Londres, sembró dudas sobre la salida a bolsa que esta última prepara en Estados Unidos. Otras colocaciones previstas, incluida la de OpenAI, quedaron aplazadas.
Mientras tanto, las acciones y los bonos de CoreWeave, otra empresa del sector, sufrieron fuertes caídas. El índice de semiconductores de Filadelfia acumuló ocho sesiones consecutivas a la baja hasta finales de la semana pasada, su peor racha desde 2008.
La carrera del tamaño
Todos los participantes en esta expansión de infraestructuras, desde empresas emergentes como Nscale hasta gigantes como Alphabet, comparten una convicción: quien consiga poner en funcionamiento más procesadores podrá asegurarse los mayores contratos y ganar la carrera por la capacidad de computación.
«Estamos en un periodo en el que hay que ser enorme», afirmó Brannin McBee, cofundador de CoreWeave, en una entrevista con Financial Times. La declaración resume una ambición que alimenta expectativas cada vez más difíciles de sostener.
Esta mentalidad explica la vertiginosa revisión al alza de los planes de inversión. A comienzos de año, los analistas calculaban que los cinco grandes proveedores de infraestructura en la nube —Alphabet, Amazon, Meta, Microsoft y Oracle— destinarían 630.000 millones de dólares a nuevos centros de datos en 2027.
La estimación casi se duplicó desde entonces, hasta alcanzar los 1,1 billones de dólares.
El problema es que las previsiones de ingresos no avanzan al mismo ritmo.
A finales de septiembre, la consultora Bain & Company calculó que los ingresos que generará el gasto de consumidores y empresas en inteligencia artificial hasta 2031 serían inferiores a dos billones de dólares. La cifra queda muy lejos de los seis billones que, según sus estimaciones, serían necesarios para justificar las inversiones previstas.
La semana pasada, Gartner elevó la preocupación. La firma de análisis tecnológico estimó que los propietarios de centros de datos afrontarán un déficit de ingresos de seis billones de dólares en 2032 respecto al gasto en infraestructuras. Además, advirtió de que casi cuatro billones podrían terminar contabilizados como pérdidas de valor de activos que excedan las necesidades mundiales de inteligencia artificial.
«Con las tendencias previstas, es más probable que se produzcan amortizaciones masivas de activos de capital vinculados a la IA que lo contrario», escribió Will Sommer, analista de Gartner.
La brecha de ingresos
Los grandes bancos de Wall Street mantienen, pese a todo, una visión favorable sobre las oportunidades de financiación que ofrece el desarrollo de la inteligencia artificial. Sus directivos destacaron durante las recientes presentaciones de resultados del tercer trimestre el volumen de operaciones y las comisiones que puede generar esta expansión.
Ese optimismo convive con la incertidumbre sobre la capacidad del sector para producir ingresos suficientes.
«Nadie sabe cómo evolucionarán las necesidades de capital y computación a medida que madure la industria de la inteligencia artificial», reconoció David Solomon, consejero delegado de Goldman Sachs.
Los propios analistas bursátiles estadounidenses del banco muestran dudas.
Según los cálculos de Ryan Hammond, los cinco grandes proveedores de nube, junto con SpaceX, necesitan generar unos 300.000 millones de dólares adicionales al año mediante servicios de inteligencia artificial en 2026 y 2027 para cubrir sus inversiones de capital.
Para obtener una rentabilidad del 10 %, esa cantidad debería superar los 400.000 millones de dólares.
La distancia respecto a los ingresos actuales resulta considerable. En el segundo trimestre, los ingresos adicionales por servicios en la nube respecto a las tendencias anteriores al auge de la IA equivalían a unos 70.000 millones de dólares anualizados.
Las previsiones de crecimiento a corto plazo tampoco bastan para cerrar esa diferencia.
El desafío ya no consiste únicamente en construir centros de datos y encontrar clientes dispuestos a contratarlos. Las empresas necesitan demostrar que el dinero que generan esas instalaciones compensa su coste de construcción, financiación y explotación.
Contratos bajo examen
Los grandes proveedores de nube cuentan con un argumento favorable: los ingresos futuros asociados a contratos que comenzarán a ejecutarse cuando entren en funcionamiento los nuevos centros de datos.
Estas obligaciones de ejecución pendientes, conocidas como Remaining Performance Obligations (RPO), alcanzaron conjuntamente los 1,7 billones de dólares en Alphabet, Amazon y Microsoft a finales de junio, según Bloomberg Intelligence.
Su crecimiento casi iguala el de los planes de inversión. Un año antes, el importe conjunto era inferior a 700.000 millones de dólares. Es probable que las cifras aumenten de nuevo cuando las compañías presenten sus resultados del tercer trimestre.
Sin embargo, estos compromisos presentan varias limitaciones. No representan ingresos garantizados y algunos contratos pueden renegociarse. Otros no comenzarán a ejecutarse hasta dentro de varios años y una parte considerable depende de un único cliente.
La concentración resulta especialmente relevante.
Según Bloomberg Intelligence, casi la mitad de los 684.000 millones de dólares de ingresos pendientes de Microsoft corresponde a contratos con OpenAI. En Amazon, alrededor de una quinta parte de los 496.000 millones comprometidos depende de Anthropic.
Esta dependencia introduce un riesgo adicional. Los grandes proveedores de infraestructura necesitan que sus clientes mantengan el crecimiento, consigan financiación y cumplan sus compromisos de gasto durante años.
Clientes bajo presión
Las propias empresas de software de inteligencia artificial alimentan las dudas sobre las perspectivas de ingresos del sector.
En la actualización que presentó a los inversores la semana pasada, antes de su salida a bolsa prevista para noviembre, Anthropic comunicó una desaceleración de su crecimiento trimestral de las ventas, desde el 140 % registrado a comienzos de año hasta el 50 %.
OpenAI también inquietó a los mercados este mes al comunicar nuevas previsiones de ingresos muy inferiores a las facilitadas anteriormente, aunque calculadas con una metodología diferente.
A estas señales se suman decisiones de los propios clientes. Según The Information, Meta y Microsoft pidieron a sus empleados que redujeran el uso de Claude, el principal modelo de inteligencia artificial de Anthropic.
Las relaciones entre los participantes en el sector presentan así riesgos difíciles de separar. Los grandes proveedores de nube financian infraestructuras que dependen de la demanda de empresas de IA. Estas, a su vez, necesitan captar capital y aumentar sus ingresos para pagar la capacidad contratada.
La concentración de una parte importante de los compromisos futuros en unos pocos clientes amplifica la exposición financiera de toda la cadena.
Una competencia decisiva
La extraordinaria entrada de capital en la inteligencia artificial ha desencadenado una competencia por la cuota de mercado que puede determinar la supervivencia de algunas compañías.
Los promotores de centros de datos necesitan construir rápidamente para captar contratos. Los proveedores de servicios de IA requieren más capacidad para desarrollar sus modelos y atraer clientes. Y los inversores deben financiar ambas actividades sin conocer todavía con precisión el tamaño del mercado que acabará por consolidarse.
El problema no reside necesariamente en una falta de demanda de inteligencia artificial, sino en la posibilidad de que la capacidad instalada y los costes asumidos crezcan mucho más deprisa que los ingresos disponibles.
Como advierte Sommer, de Gartner, la abundancia de capital ha dado lugar a una competencia de carácter existencial por la cuota de mercado.
Ha llegado el momento de que inversores y prestamistas reconozcan las consecuencias de terminar en el lado perdedor de esa carrera.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.