Schneider Electric: comprar la IA por el lado de la electricidad
Schneider Electric (EPA: SU) necesita superar los 310,00 euros para validar la ruptura y abrir recorrido hacia 330,00 euros

Centros de datos, electrificación y automatización sostienen la tesis, pero el valor ya cotiza cerca del precio objetivo medio del consenso.
Schneider Electric (EPA: SU) vuelve al radar con una pauta que exige precisión. No se trata de comprar una corrección profunda ni de buscar un valor olvidado por el mercado. La compañía francesa llega a la zona alta de su canal, cerca de máximos, con el respaldo de resultados récord y de una tendencia estructural muy potente: la electrificación de la economía digital.
El análisis operativo anterior, lanzado a finales de abril, ya buscaba la ruptura del techo del canal. La entrada se activó a principios de mayo, pero el movimiento lateral posterior no alcanzó ninguno de los objetivos y terminó activando el stop inicial. La operación dejó una pérdida, aunque no invalidó la tendencia de fondo.
La corrección que se esperaba después tampoco fue especialmente profunda. El valor no llegó a acercarse a la base del canal. En agosto recuperó impulso, superó la zona de techos y marcó máximos en torno a 310,00 euros. Después volvió a entrar dentro del canal y dejó una directriz correctiva que ahora intenta superar.
La nueva pauta parte de ahí. La entrada se activaría con cierres por encima de 300,00 euros. La validación llegaría al superar 310,00 euros. El primer objetivo queda en 330,00 euros y el segundo en 360,00 euros. El stop se sitúa en 283,00 euros.
Análisis técnico: mi estrategia
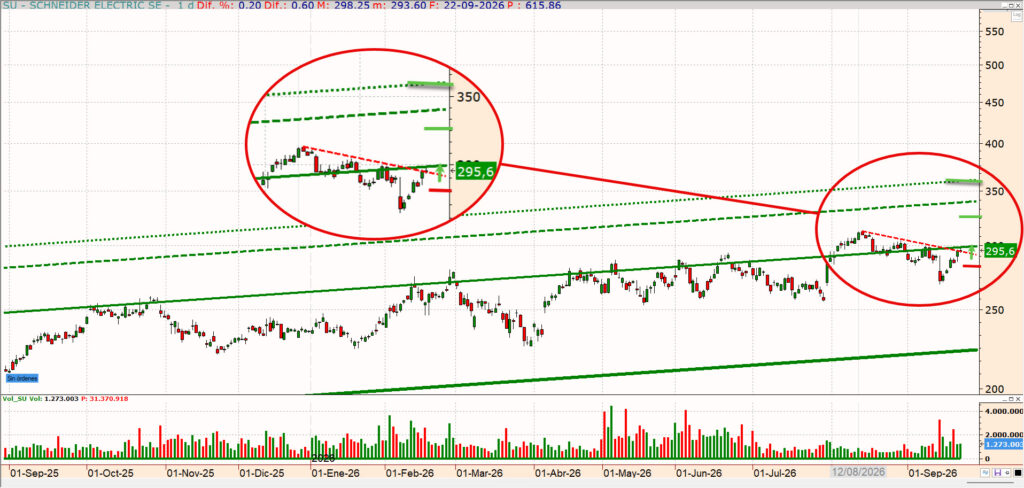
- Objetivo 1: 330,00 euros
- Objetivo 2: 360,00 euros
- Entrada: cierres por encima de 300,00 euros
- Validación: 310,00 euros
- Stop: 283,00 euros
- Último cierre de referencia: 295,60 euros
La pauta se apoya en una nueva salida al alza del techo del canal. Schneider Electric ya intentó romper esa zona, llegó a marcar máximos cerca de 310,00 euros y después volvió a consolidar dentro del canal principal. La diferencia ahora está en que el valor vuelve a atacar la directriz correctiva desde niveles más ordenados.
El primer filtro está en 300,00 euros. Un cierre por encima de ese nivel activaría la entrada, siempre que llegue con volumen similar al de las últimas sesiones y, a ser posible, con una vela de intención. La ruptura gana calidad si el precio supera esa zona sin dejar una señal débil o excesivamente dependiente de una sola sesión.
La validación está en 310,00 euros. Ese nivel es decisivo porque coincide con los máximos recientes. Si lo supera, Schneider Electric quedaría en subida libre y podría proyectarse hacia 330,00 euros, primer objetivo de la pauta.
El segundo objetivo se sitúa en 360,00 euros. Esa referencia corresponde a una extensión más ambiciosa: la proyección de una segunda dilatación del canal. Para alcanzarla, el valor tendría que sostener la aceleración y mantener la condición de subida libre.
El stop queda en 283,00 euros. La pérdida de ese nivel anularía la ruptura del techo del canal y devolvería al valor al interior del canal mayor. En ese escenario, la siguiente zona de soporte aparecería en torno a 250,00 euros. Por debajo, el riesgo aumentaría hacia la base del canal, cerca de 225,00 euros, con un escenario lateral de peor sesgo.
La señal que falta
La pauta tiene una lectura clara: Schneider Electric ya tiene el relato, los resultados y la tendencia sectorial. Lo que falta es la señal técnica.
Los 300,00 euros activan la entrada, pero los 310,00 euros son el verdadero examen. Por debajo de ese nivel, el valor puede seguir siendo fuerte sin haber recuperado todavía la subida libre. Por encima, el mercado estaría aceptando pagar nuevos máximos por una compañía industrial que se ha convertido en proveedor clave de la economía digital.
La oportunidad está en que la ruptura técnica coincida con un ciclo de inversión todavía fuerte en centros de datos, energía, automatización e inteligencia artificial. El riesgo es que el precio ya haya descontado demasiada perfección.
Análisis fundamental
Schneider Electric llega a esta pauta con una combinación poco habitual: perfil industrial, crecimiento tecnológico y exposición directa a la infraestructura física de la inteligencia artificial. No vende solo software ni depende únicamente del ciclo de semiconductores. Su negocio está en la electricidad, la automatización, la gestión energética, la refrigeración, los cuadros eléctricos, los sistemas industriales y las soluciones digitales que permiten operar fábricas, edificios y centros de datos.
Los resultados del primer semestre de 2026 fueron muy sólidos. La compañía alcanzó ingresos de 21.226 millones de euros, con crecimiento orgánico del 14 %. El ebita ajustado fue de 4.093 millones, con margen del 19,3 %, y el beneficio neto llegó a 2.488 millones de euros. La generación de caja también mejoró, con flujo de caja libre de 1.600 millones de euros.
La propia compañía elevó sus objetivos para 2026. Ahora espera crecimiento orgánico de ingresos de entre el 10 % y el 13 %, frente al rango previo del 7 %-10 %. También elevó la previsión de crecimiento orgánico del ebita ajustado hasta una horquilla del 14 %-19 %, frente al 10 %-15 % anterior.
El dato más relevante para el mercado es que el crecimiento no procede de un solo segmento. Gestión de Energía creció un 18 % en términos orgánicos. Automatización Industrial avanzó un 11 %. Norteamérica creció un 23 % y Asia-Pacífico, un 20 %. Los centros de datos siguen siendo un motor central, pero la compañía también se apoya en redes eléctricas, edificios, industria y eficiencia energética.
La lectura fundamental es favorable. Schneider Electric crece, mejora margen, genera caja y eleva previsiones. El matiz es el precio. Cuando una compañía combina inteligencia artificial, electrificación y márgenes récord, el mercado tiende a pagar múltiplos exigentes. Por eso la confirmación técnica pesa tanto.
Centros de datos y electricidad
La tesis de Schneider Electric se entiende mejor desde el cuello de botella energético de la inteligencia artificial. Los modelos, los servidores y los chips necesitan electricidad, refrigeración, gestión de potencia, resiliencia y control térmico. Ahí es donde entra la compañía.
Los grandes grupos tecnológicos están aumentando la inversión en centros de datos. Esa demanda favorece a fabricantes capaces de suministrar distribución eléctrica, equipos críticos, refrigeración, software de gestión energética y automatización. Schneider Electric no compite por ser la aplicación final de inteligencia artificial, sino por controlar una parte esencial de su infraestructura.
Reuters ha descrito a la compañía como proveedor relevante para grandes empresas de nube que construyen centros de datos. También ha señalado que suministra desde unidades de refrigeración y racks hasta equipos críticos de distribución eléctrica. Esa posición explica por qué el mercado la lee cada vez más como una forma industrial de exponerse al ciclo de la inteligencia artificial.
La compañía también está reforzando capacidades digitales. En 2026 anunció acuerdos para adquirir Cognite, proveedor de software de datos industriales e inteligencia artificial, y AiDASH, empresa centrada en inteligencia de activos, vegetación y riesgo climático para utilities e infraestructuras críticas. La lógica es clara: conectar el mundo físico de la energía y la industria con software, datos e inteligencia artificial.
La oportunidad está en que Schneider Electric puede beneficiarse de dos ciclos a la vez: inversión en centros de datos y digitalización industrial. El riesgo es que ambos ciclos exigen capital, ejecución y capacidad de suministro. Si la demanda se ralentiza o aparecen cuellos de botella, la valoración puede ajustarse con rapidez.
Consenso de analistas
El consenso acompaña la tesis, aunque no deja margen ilimitado. Las referencias agregadas de S&P Global recogidas por StockAnalysis sitúan a Schneider Electric con 24 analistas, recomendación media de compra y precio objetivo medio de 329,51 euros. La horquilla va desde 262,00 hasta 370,00 euros.
La comparación con la pauta es ajustada. El primer objetivo operativo, en 330,00 euros, está prácticamente alineado con el precio objetivo medio. El segundo, en 360,00 euros, se acerca a la parte alta de la horquilla. Esto no invalida la operación, pero la define bien: no es una entrada con gran descuento frente al consenso, sino una pauta de ruptura en una compañía de calidad que ya cotiza muchas expectativas.
La validación en 310,00 euros es clave por ese motivo. Si el valor no supera esa zona, el consenso no basta para justificar una entrada anticipada. Si la supera con volumen, el mercado estaría confirmando que acepta pagar una prima por la exposición a electrificación, centros de datos, automatización e inteligencia artificial industrial.
La pauta gana sentido si los próximos resultados mantienen crecimiento orgánico, margen, cartera, caja y revisión positiva de objetivos. Pierde atractivo si el valor falla de nuevo bajo 310,00 euros o si el mercado empieza a cuestionar el ritmo de inversión en centros de datos.
Perspectiva ESG
Schneider Electric tiene un perfil ESG especialmente relevante porque su actividad está ligada a eficiencia energética, electrificación, automatización y reducción de consumos. No es una compañía simplemente expuesta a la transición energética: buena parte de su oferta consiste precisamente en ayudar a clientes industriales, edificios, centros de datos y operadores de infraestructura a consumir energía de forma más eficiente.
La compañía ha puesto en marcha el programa Impact 2030, continuación de su hoja de ruta de sostenibilidad. Sus objetivos climáticos están validados por SBTi y contemplan cero emisiones netas en toda la cadena de valor en 2050. Para 2030, Schneider Electric se compromete a reducir las emisiones de alcance 1 y 2 un 76 % frente a 2021 y las emisiones de alcance 3 un 25 %.
También mantiene compromisos en eficiencia energética, electrificación de flota y uso de electricidad renovable mediante iniciativas como EP100, EV100 y RE100. La compañía, además, fue reconocida como la empresa más sostenible del mundo por TIME y Statista por tercer año consecutivo.
La lectura ESG es un apoyo, pero no elimina los riesgos. Los centros de datos consumen mucha energía y agua; la cadena de suministro industrial tiene impacto ambiental; y la expansión de equipos eléctricos y digitales exige control sobre materiales, proveedores, residuos electrónicos y eficiencia de producto.
No hay elementos suficientes para invalidar la pauta desde una perspectiva ESG. Al contrario, la sostenibilidad forma parte de la tesis de negocio. El filtro para el inversor está en que la compañía mantenga coherencia entre crecimiento, eficiencia energética real y reducción verificable de emisiones en toda la cadena de valor.
Comentarios según perfil
Perfiles noveles
Schneider Electric puede resultar atractiva porque conecta con inteligencia artificial sin ser una tecnológica pura. Vende parte de la infraestructura eléctrica y digital que necesitan centros de datos, industria y redes energéticas. Pero eso no significa que haya que comprar a cualquier precio.
La entrada se activaría por encima de 300,00 euros y se validaría en 310,00 euros. El primer objetivo está en 330,00 euros y el segundo en 360,00 euros. El stop queda en 283,00 euros. Si pierde ese nivel, la ruptura quedaría anulada y el valor podría volver hacia 250,00 euros.
Para un inversor menos experimentado, la idea clave es sencilla: la historia es buena, pero la entrada debe confirmarse. En máximos, comprar antes de tiempo aumenta el riesgo de quedar atrapado en una falsa ruptura.
Perfiles profesionales
La pauta ofrece una operación de ruptura en una industrial de calidad, con exposición directa a electrificación, centros de datos, automatización, gestión energética e inteligencia artificial aplicada a infraestructuras. La activación en 300,00 euros y la validación en 310,00 euros son los filtros que separan el ataque al techo del canal de una entrada técnicamente defendible.
El soporte fundamental está en crecimiento orgánico, margen de ebita ajustado, flujo de caja libre, revisión al alza de objetivos, demanda de centros de datos, Gestión de Energía, Automatización Industrial, Cognite, AiDASH y posición competitiva en infraestructura crítica. El límite está en valoración, cercanía del primer objetivo al consenso medio, ejecución de adquisiciones, divisa, normalización de pedidos y posible ajuste si se enfría el ciclo de inversión en inteligencia artificial.
La gestión debe ser estricta. Sin validación en 310,00 euros, la tesis de electrificación e inteligencia artificial industrial no basta para perseguir nuevos máximos.