De 4.500 ETF a 300: el filtro antes de invertir
Morningstar, Caixabank y Santander Private Banking explican en el Foro Inversión ETF cómo seleccionar fondos cotizados por su función, sus costes y sus riesgos
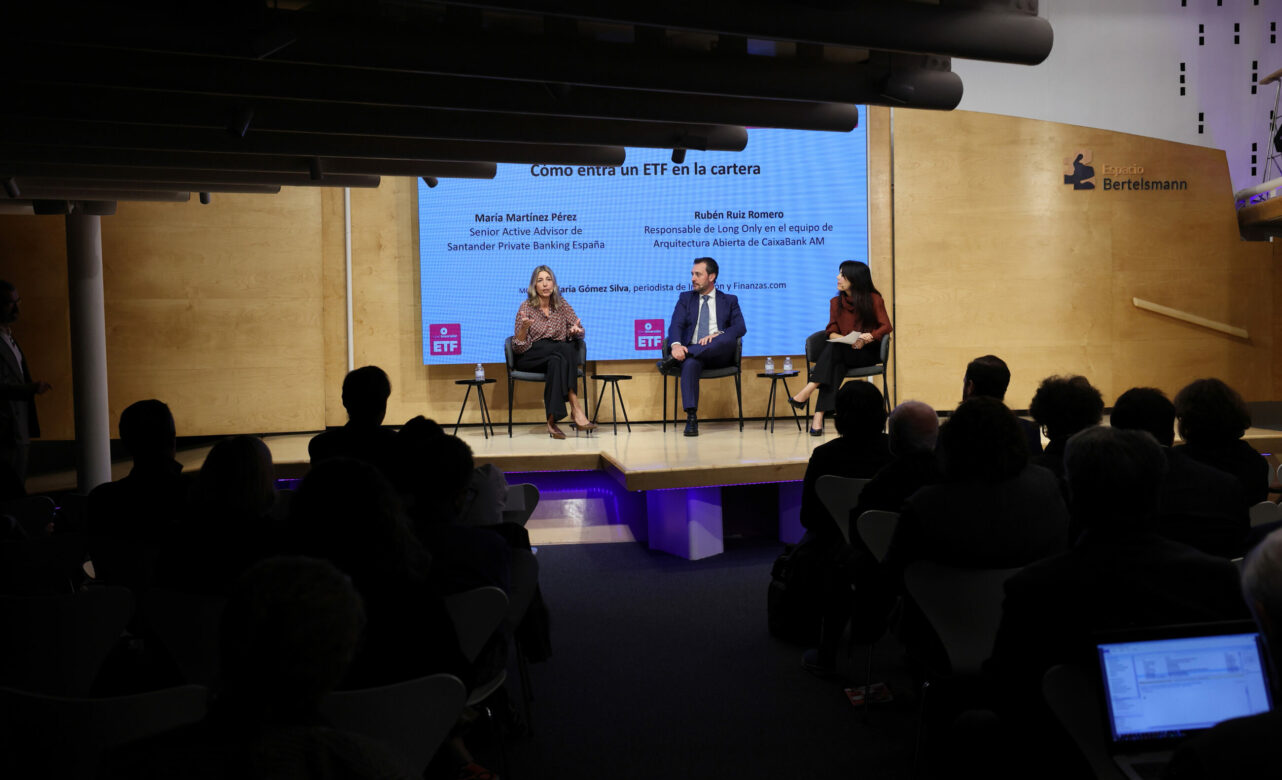
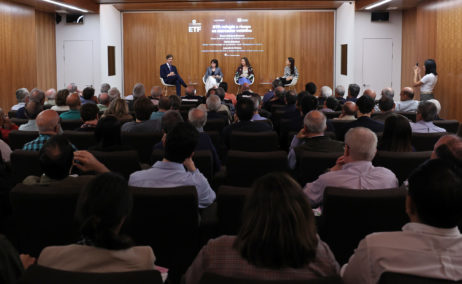
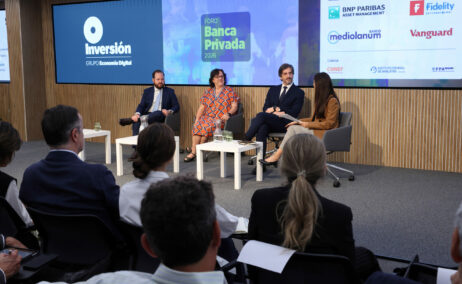
María Martínez Pérez, de Santander Private Banking, y Rubén Ruiz Romero, de Caixabank Asset Management, analizan cómo seleccionar ETF y combinarlos en las carteras durante el Foro Inversión ETF 2026.
En Europa se comercializan alrededor de 4.500 ETF, pero la selección de productos recomendados por Caixabank incluye unos 300. La distancia entre ambas cifras ilustra una tarea que gana importancia a medida que crece la oferta: distinguir entre los productos disponibles y los adecuados para una cartera.
La selección fue uno de los ejes del Foro Inversión ETF 2026. Los fondos cotizados permiten acceder a mercados y estrategias cada vez más específicos. Esa variedad amplía las posibilidades del inversor, pero también exige examinar qué contiene cada producto, cuánto cuesta mantenerlo y qué riesgos añade al conjunto del patrimonio.
José García-Zárate, responsable sénior de análisis de fondos para Europa, Oriente Medio y África en Morningstar, situó el debate durante la conversación inaugural con Ismael García Villarejo, director de la revista Inversión. Los ETF acumulan récords a ambos lados del Atlántico. Precisamente por eso, señaló, los máximos de patrimonio empiezan a aportar menos información que el destino del dinero: importa saber qué compran los inversores y para qué.
Dónde acaba el dinero
El crecimiento se reparte de forma desigual. Según explicó García-Zárate, la gestión pasiva se ha convertido en una opción preferente para muchos inversores en renta variable, especialmente cuando buscan exposición a Estados Unidos o a los mercados globales. En renta fija, la gestión activa conserva un atractivo mucho mayor.
También hay diferencias dentro de la oferta indexada. Las estrategias temáticas y los productos más novedosos acaparan titulares, pero buena parte del patrimonio sigue concentrándose en grandes índices, como el S&P 500 o el MSCI World.
García-Zárate encontró una lectura tranquilizadora en ese reparto: las exposiciones amplias siguen ocupando el centro de muchas carteras, mientras que las más especializadas se utilizan para inversiones concretas.
Al mismo tiempo, las gestoras tradicionales están ampliando su oferta de ETF activos. Algunas han creado equipos y estructuras específicos; otras se han incorporado para evitar quedarse al margen del crecimiento. El resultado es un catálogo más extenso, con propuestas que desdibujan la frontera entre gestión activa y pasiva.
Entre ellas destacan las que introducen pequeños ajustes respecto al índice para intentar mejorar su rentabilidad, con comisiones competitivas. Esa competencia puede seguir abaratando los productos, aunque un coste anunciado próximo a cero exige examinar cómo obtiene ingresos el proveedor y qué condiciones aplica.
«Nada es gratis. Hay que leer la letra pequeña», advirtió el experto de Morningstar.
El filtro empieza antes
El análisis profesional comienza mucho antes de que un ETF llegue a la cartera de un cliente. Rubén Ruiz Romero, responsable de estrategias de inversión con posiciones compradoras en el equipo de Arquitectura Abierta de Caixabank Asset Management, explicó que la entidad trabaja con más de un centenar de gestoras internacionales y mantiene una selección recomendada de unos 350 fondos y 300 ETF.
Su trabajo tiene dos vertientes. Como gestor, utiliza estos vehículos para construir fondos de fondos. Como selector, determina cuáles pueden recomendar los profesionales del grupo.
El primer examen recae sobre la gestora. Caixabank evalúa su organización, sus procedimientos y sus controles operativos; no todas las entidades superan ese proceso. Después compara productos semejantes y estudia sus costes, la diferencia de rentabilidad respecto al índice, la liquidez, la concentración, el patrimonio y la trayectoria.
La comisión importa, pero resulta insuficiente para decidir. Dos ETF que siguen una misma referencia pueden ofrecer resultados distintos por su forma de replicarla, su eficiencia o las condiciones en las que se compran y venden. El más barato sobre el papel puede acabar siendo más costoso para el inversor.
Primero, la función
Superado ese examen, queda otra decisión: qué papel desempeñará el producto.
María Martínez Pérez, asesora sénior de Santander Private Banking España, trabaja con clientes que quieren tomar sus propias decisiones de inversión con apoyo profesional. En sus carteras conviven ETF, acciones, bonos y productos estructurados.
Desde esa perspectiva, la elección comienza por la exposición que se quiere obtener. Un ETF puede ocupar una posición estable en la cartera, complementar una estrategia activa o servir para aprovechar una oportunidad puntual.
Ruiz aplica un criterio similar. Al construir un fondo de fondos, compara fondos activos, fondos indexados y ETF de ambas modalidades. Cada vehículo debe justificar su presencia por lo que aporta al conjunto.
En mercados donde resulta especialmente difícil superar al índice, como la bolsa estadounidense de grandes compañías, una exposición indexada de bajo coste puede cumplir esa función. La gestión activa puede buscar oportunidades en otros segmentos, como las pequeñas empresas, los mercados emergentes, Japón o determinadas estrategias de renta fija.
Ambos enfoques pueden convivir: una parte de la cartera reproduce el comportamiento del mercado y otra trata de mejorar el resultado mediante la selección del gestor.
Cuánto cuesta utilizarlo
El uso previsto también determina qué costes pesan más. En una inversión mantenida durante años, los gastos corrientes adquieren especial importancia, porque su efecto se acumula con el tiempo.
En una operación a corto plazo pueden resultar más decisivos los costes de entrada y salida. Entre ellos figura la horquilla de compraventa, es decir, la diferencia entre el precio al que se puede comprar un ETF y aquel al que se puede vender en ese momento.
Una comisión anual algo menor puede perder su ventaja si la operación se realiza en peores condiciones. Por eso, el coste efectivo depende tanto del producto como del plazo y de la forma de negociarlo.
La réplica merece un análisis separado. Ruiz explicó que el equipo de riesgos de Caixabank prefiere los ETF de réplica física, que compran los activos del índice, y restringe las estructuras sintéticas cuando existe una alternativa física adecuada.
La réplica física puede ser completa o utilizar una muestra representativa. Esta última opción puede resultar más eficiente en índices amplios, especialmente en renta fija, donde llegan a agruparse miles de emisiones.
La réplica sintética recurre a contratos con entidades financieras para obtener la rentabilidad del índice. Puede ofrecer ventajas en determinadas exposiciones, pero obliga a valorar también el riesgo de que la contraparte incumpla sus compromisos.
La innovación necesita tiempo
Defensa, energía nuclear, robótica o industria espacial son algunas de las áreas a las que permite acceder la oferta de ETF. Sin embargo, el lanzamiento de un producto no garantiza su incorporación inmediata a las recomendaciones de una entidad.
Los procesos internos suelen exigir un patrimonio mínimo y una trayectoria suficiente. Esa cautela puede dejar fuera parte de las primeras subidas de una temática, pero permite reunir más información sobre el producto antes de recomendarlo.
«Muchas veces llegamos tarde, pero llegamos seguros», resumió Ruiz.
La frase describe la tensión entre entrar pronto en una tendencia y esperar a que el vehículo reúna las condiciones exigidas por el selector. Esos controles reducen determinados riesgos operativos y de selección, aunque la inversión siga expuesta a las pérdidas del mercado.
El peso de Hacienda
La fiscalidad añade otra diferencia relevante en España. Como recoge el Atlas del ETF, presentado durante el foro, los fondos cotizados quedan, con carácter general, fuera del régimen que permite traspasar dinero entre determinados fondos de inversión sin tributar en ese momento por las ganancias.
Martínez Pérez señaló que esta diferencia sigue pesando en las conversaciones con los clientes y en las decisiones de los banqueros. Su importancia aumenta cuando la cartera necesita reajustes frecuentes: vender un ETF con plusvalías puede generar tributación, mientras que un traspaso entre fondos elegibles permite aplazarla.
Mantener la inversión durante más tiempo reduce la frecuencia de esas ventas, pero no elimina la diferencia fiscal.
García-Zárate percibe, aun así, un cambio de actitud. La industria española empieza a tratar esta limitación como un elemento más de la selección, en lugar de considerarla un impedimento para utilizar ETF.
La oferta seguirá creciendo, pero el trabajo del selector empieza donde termina el catálogo. Los 300 ETF recomendados por Caixabank no constituyen una lista universal de los mejores productos: responden a unos controles y a unas necesidades concretas. Para el inversor, la pregunta sigue siendo qué aporta cada uno a su cartera y a qué coste.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.