La petrolera que vende electricidad cuando falta viento
Totalenergies combina centrales de gas y renovables en un negocio que, según sus cálculos, podría cubrir una cuarta parte del dividendo anual en 2030

Cuando amaina el viento, un parque eólico produce menos electricidad. Si la oferta escasea, el precio puede subir justo cuando el parque tiene menos energía que vender. Totalenergies cuenta también con centrales de gas que puede poner en marcha en esas horas. Para entender cómo ha conseguido una petrolera francesa ganar dinero con la electricidad, conviene mirar ambas instalaciones a la vez.
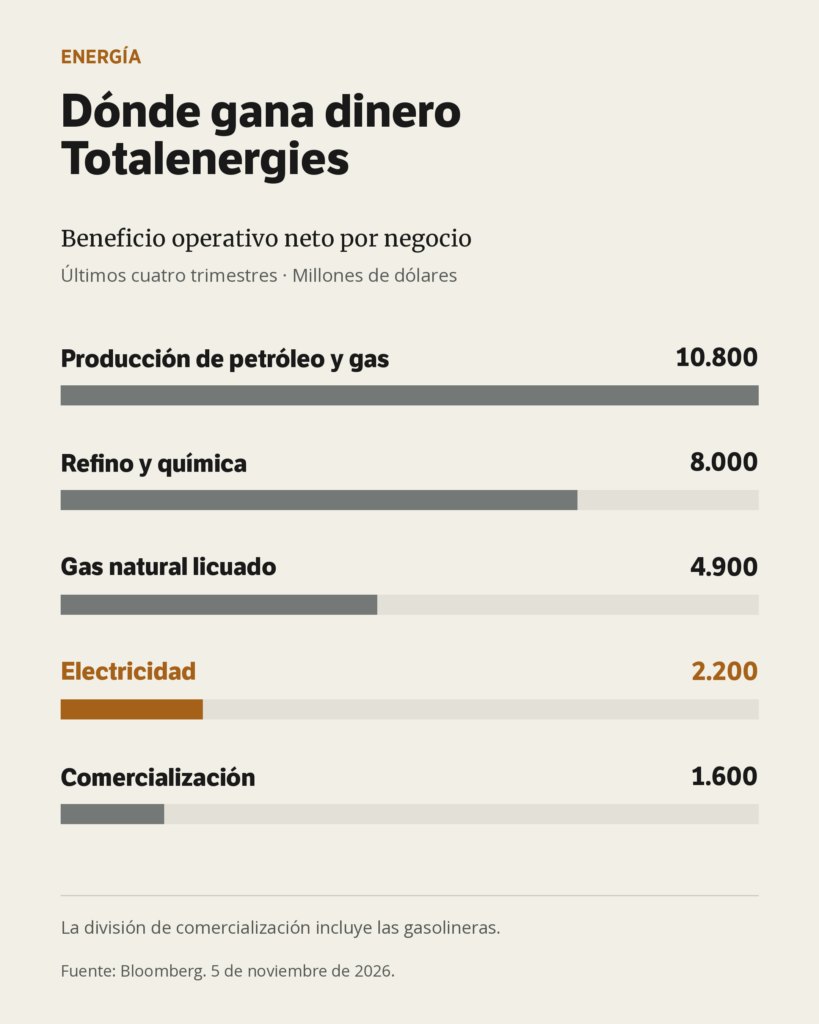
Los primeros resultados ya se aprecian en un negocio que suele pasar inadvertido cuando el crudo ronda los 100 dólares por barril y los márgenes del refino están en máximos históricos. En los últimos cuatro trimestres, la división eléctrica obtuvo unos 2.250 millones de dólares de beneficio operativo neto, casi el 10 % del total del grupo. La electricidad ya le da más beneficios que las gasolineras.
La cifra todavía pesa poco frente al petróleo y el gas. Para el accionista, sin embargo, su interés reside en lo que puede aportar cuando cambie el ciclo. Si el negocio mantiene su ritmo de crecimiento, Totalenergies calcula que en 2030 podría ganar lo suficiente con la electricidad para cubrir una cuarta parte del dividendo anual.
La ventaja del gas
Las grandes petroleras eligieron caminos distintos ante la transición energética. Las británicas BP y Shell invirtieron miles de millones de dólares en renovables para hacerse un sitio en la generación eléctrica. Tuvieron que reconocer después fuertes pérdidas de valor en algunos de sus proyectos. Las estadounidenses ExxonMobil y Chevron se mantuvieron en gran medida al margen.
La compañía francesa optó por conservar el gas dentro de su negocio eléctrico. La combinación cobra sentido allí donde el precio de la electricidad fluctúa con la producción solar y eólica. Cuando el tiempo acompaña, Totalenergies vende la energía de sus instalaciones renovables. Cuando la producción cae, las centrales de gas le permiten cubrir parte de ese descenso y aprovechar las horas en que la electricidad se paga más cara.
Al principio, muchos inversores se preguntaron si Patrick Pouyanné, consejero delegado de Totalenergies, repetiría los errores de sus competidores europeos. Por ahora, ha evitado algunos de los más costosos. BP, por ejemplo, ha puesto a la venta su negocio solar Lightsource. Dudo que alguien esté dispuesto a pagar mucho por él.
La prueba de Texas
Texas, cuna de la industria petrolera estadounidense, es uno de los mercados prioritarios de Totalenergies. Allí coinciden una red en la que las centrales de gas complementan a la generación renovable y una nueva fuente de demanda: los grandes centros de datos que construye la industria de la inteligencia artificial.
La política podría alterar ese cálculo. La demócrata Gina Hinojosa, elegida gobernadora el 3 de noviembre, ha reclamado una moratoria inmediata para los nuevos centros de datos. De prosperar, la medida podría frenar el ritmo de construcción en Texas. La compañía identifica otros mercados donde su modelo también tiene sentido: la costa este de EE. UU., Alemania, el Reino Unido y Brasil.
Cuánto vale la división
Totalenergies prevé que en 2026 el negocio eléctrico genere suficiente efectivo para cubrir sus inversiones y que en 2027 deje un excedente. Si cumple sus objetivos, el beneficio neto de la división rondará los 4.000 millones de dólares en 2030.
¿Qué valor tendría entonces? A unas 15 veces el beneficio, un múltiplo habitual entre las eléctricas europeas, la división valdría unos 60.000 millones de dólares. La cifra adquiere perspectiva al compararla con el valor en bolsa de toda Totalenergies: unos 212.000 millones de dólares, equivalentes a 188.000 millones de euros. Iberdrola, la mayor eléctrica europea por capitalización, vale cerca de 150.000 millones de euros y obtuvo un beneficio neto de 6.800 millones el año pasado.
Los 60.000 millones son el resultado de un cálculo, no una valoración que el mercado haya reconocido. Para alcanzarla tendrían que cumplirse dos condiciones: que Totalenergies obtenga el beneficio previsto y que los inversores paguen por el negocio eléctrico de una petrolera un precio comparable al de una eléctrica que cotiza por separado.
Cuando baje el barril
Con el petróleo caro, la electricidad difícilmente será el negocio más llamativo del grupo. Pero extraer crudo obliga a invertir de manera continua. Una central eléctrica en funcionamiento, en cambio, puede seguir dando beneficios aunque la compañía reduzca la inversión durante unos años.
La electricidad tampoco proporcionará las ganancias extraordinarias que deja el petróleo en sus mejores momentos. Su utilidad para el accionista se verá en los peores: si Totalenergies cumple sus previsiones, una parte del dividendo podrá sostenerse con la venta de electricidad sin tener que esperar a que se recupere el barril. Vive l’électricité.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.