¿Por qué necesitamos un euro digital?
El BCE lleva años trabajando en un euro digital, una versión electrónica del efectivo de toda la vida. ¿Por qué ahora ¿Realmente lo necesitamos si ya pagamos con tarjeta o móvil en segundos?
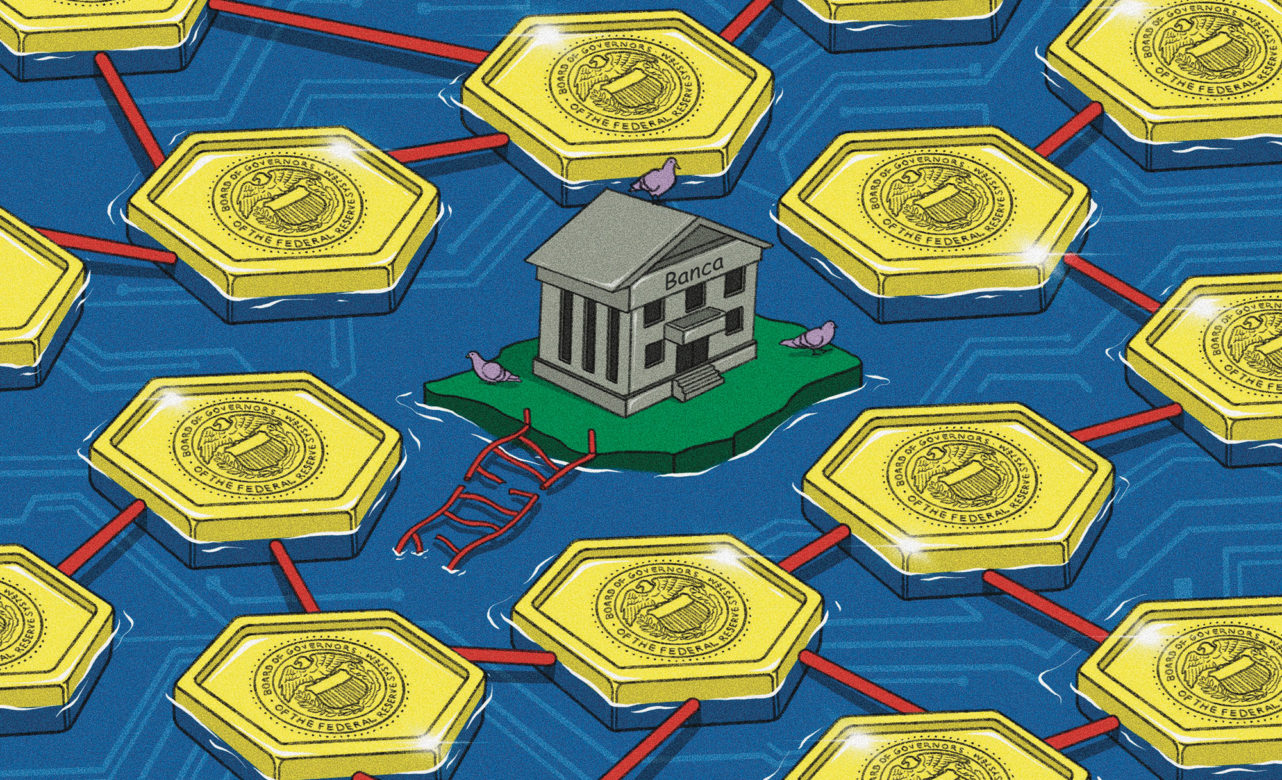
El euro y el dólar digital amenazan el papel de los bancos comerciales como intermediarios financieros.
Pensemos en un billete de 20 euros. Puede estar arrugado, con las esquinas dobladas, pero tiene algo único: es el único dinero emitido directamente por el banco central al que podemos acceder sin intermediarios. Todo lo demás que usamos a diario —nuestros depósitos en el banco, el saldo en Bizum o PayPal, las compras con tarjeta— son formas de dinero privado, que en última instancia dependen de que siempre podamos convertirlo en efectivo.
La gran pregunta es qué pasará cuando el dinero deje de ser físico y sea totalmente digital. El Banco Central Europeo (BCE) quiere adelantarse y trabaja ya en la creación del euro digital, una versión electrónica del efectivo de toda la vida.
La idea es sencilla: sería dinero emitido por el BCE, igual que los billetes, pero en formato digital. Podríamos tenerlo en el móvil y enviarlo a cualquier persona al instante, como un mensaje, de Bruselas a Madrid en segundos. Si el Parlamento Europeo da luz verde, las primeras operaciones podrían llegar antes de que termine la década.
Muchos nos preguntamos si de verdad hace falta. Hoy podemos transferir dinero en cuestión de segundos, pagar casi todo con tarjeta o con el móvil… En 2024, según el propio BCE, las tarjetas ya representaban el 45% del valor de las compras en tienda, mientras que el efectivo bajaba al 39%, desde el 54% en 2016. Cada vez más comercios directamente no aceptan billetes ni monedas.
Entonces, ¿por qué no dejar que sea el dinero privado el que lo gestione todo? Porque no está libre de riesgos. Nuestros depósitos dependen de que el banco sea sólido, y no siempre lo es: ahí están las retiradas masivas en Silicon Valley Bank en 2023 o en los bancos griegos durante la última crisis.
Además, buena parte de la infraestructura de pagos (Visa, Mastercard...) está en manos de empresas estadounidenses, con los riesgos legales o políticos que eso puede implicar. Y si algún día no pudiéramos conseguir euros del banco central, podría resentirse la confianza en la moneda y abrirse la puerta a alternativas como las stablecoins en dólares, algo que recortaría el margen de actuación del BCE sobre la política monetaria en la eurozona.
Un euro digital ayudaría a evitar ese escenario, incluso aunque apenas se utilizase. También tendría ventajas prácticas: permitiría enviar dinero rápidamente a familias vulnerables en una crisis como la de la Covid-19, o abaratar y simplificar los pagos internacionales y las remesas si se conecta con otras monedas digitales oficiales.
Por supuesto, no todo son ventajas. Si se populariza demasiado, podría restar negocio a los bancos o dar al Estado más capacidad para vigilar nuestras transacciones. Por eso el BCE planea poner límites a la cantidad de euros digitales que podamos tener y no pagará intereses. Además, accederíamos a él a través de bancos y proveedores autorizados, con estándares de privacidad más estrictos que los actuales, y podríamos hacer pagos offline con un nivel de anonimato muy parecido al del efectivo.
El reto será encontrar el equilibrio, un euro digital tan accesible como los billetes, pero sin desplazar del todo al dinero privado. Y, sobre todo, lograr que confiemos en él y lo queramos usar.
No será sencillo, pero quizá sea mejor tenerlo y no necesitarlo, que necesitarlo y no tenerlo.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.