Nace el Atlas del ETF para dibujar el mercado español que la bolsa no mide
La revista Inversión y EAE Business School Madrid presentan un estudio sobre el alcance de los ETF en España, su fiscalidad y su uso en las carteras
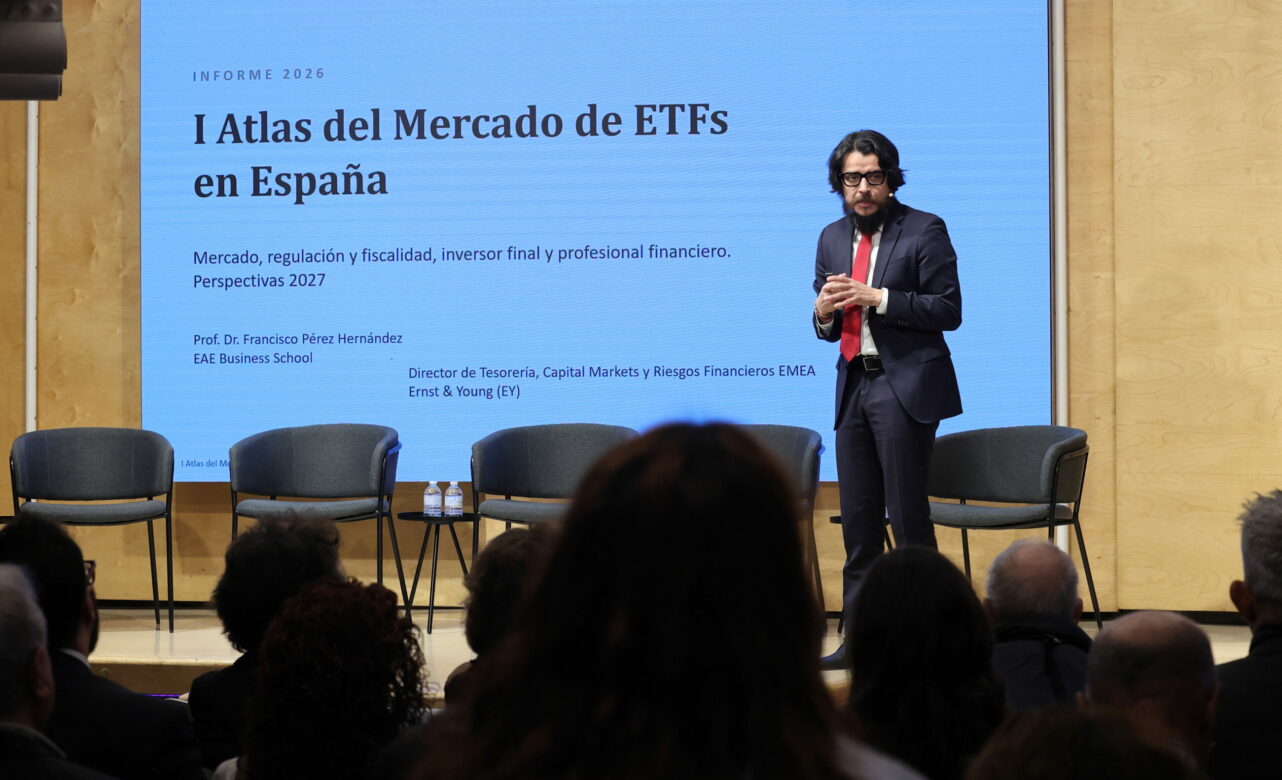
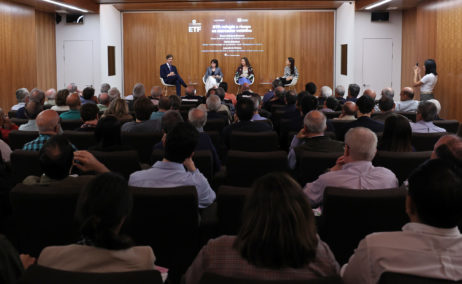
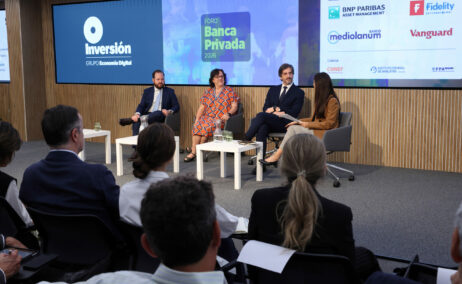
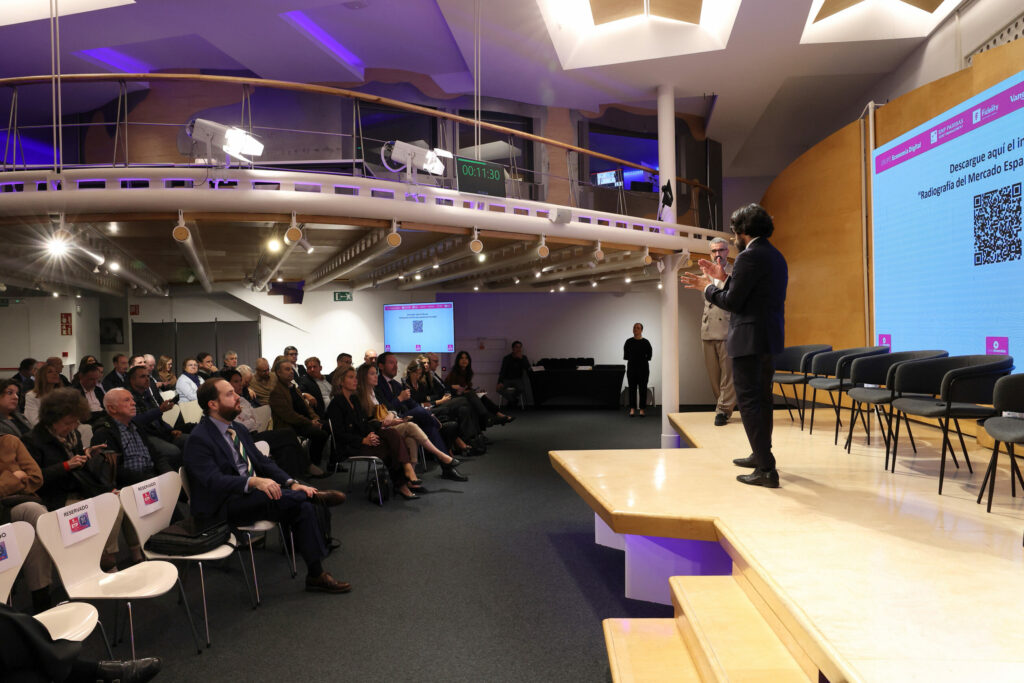
Francisco Pérez Hernández presenta las principales conclusiones del Atlas del ETF 2026, un proyecto de Inversión y EAE Business School Madrid, durante el Foro Inversión ETF.
Un inversor residente en España puede comprar un ETF domiciliado en Irlanda y negociado en una bolsa alemana. Esa inversión forma parte de su patrimonio, pero queda fuera de las estadísticas de contratación de BME. El ejemplo resume una de las dificultades para conocer el mercado español de fondos cotizados: su dimensión no puede calcularse con un único indicador.
La primera edición del Atlas del ETF reúne las piezas de esa realidad dispersa. La publicación es un proyecto de la revista Inversión y EAE Business School Madrid, impulsado por BNP Paribas Asset Management, Fidelity International, J. P. Morgan Asset Management y Vanguard.
La investigación ha sido elaborada por Francisco Pérez Hernández, profesor del Departamento de Economía y Finanzas de EAE Business School Madrid y director de Tesorería y Riesgos Financieros en PwC España, y editada por Ismael García Villarejo, director de Inversión.
Pérez Hernández presentó sus principales conclusiones durante el Foro Inversión ETF 2026. Su intervención se centró en las particularidades del mercado español: la dificultad para medir la inversión, el tratamiento fiscal, los canales de distribución y la llegada de una nueva generación de inversores.
El Atlas combina estadísticas, documentación regulatoria, estudios sectoriales, investigaciones académicas y una consulta cualitativa propia a diez profesionales: siete asesores financieros y banqueros privados y tres responsables de ventas y distribución de gestoras internacionales.
Sus 51 páginas ofrecen un marco para comprender el mercado y comparar productos por su fiscalidad, costes, liquidez, calidad de réplica, riesgos y función en la cartera. El propósito es ordenar la decisión de inversión, sin elaborar clasificaciones de rentabilidad ni recomendar ETF concretos.
Un mercado disperso
Los ETF y otros productos cotizados acumulaban 23,09 billones de dólares en todo el mundo al cierre de junio de 2026, frente a los 19,84 billones registrados al finalizar 2025. Durante el primer semestre recibieron entradas netas por 1,33 billones.
En Europa, el patrimonio de los ETF alcanzaba los 3,74 billones de dólares, tras captar 265.650 millones durante los seis primeros meses del ejercicio. Las entradas superaron aproximadamente en un 51 % las del mismo periodo de 2025.
La renta variable sigue concentrando la mayor parte de las aportaciones, pero la renta fija, la gestión activa y las estrategias especializadas amplían los usos de unos productos identificados durante años con la réplica de grandes índices.
España participa en esa expansión, aunque las estadísticas nacionales ofrecen una visión parcial. La contratación registrada por BME mide la actividad de las bolsas españolas, pero no permite saber cuántos residentes poseen ETF ni cuánto dinero mantienen en productos negociados en otros mercados.
Inverco estimaba en 418.000 millones de euros el patrimonio de las instituciones de inversión colectiva internacionales comercializadas en España al cierre de junio de 2026. Entre las gestoras que comunicaban sus cifras directamente a la patronal, los ETF y los fondos indexados representaban conjuntamente el 40,8 % del patrimonio declarado.
Ese porcentaje agrupa ETF y fondos indexados y no mide su presencia en el ahorro de los hogares españoles. Una de las aportaciones del Atlas consiste precisamente en distinguir contratación bursátil, patrimonio comercializado, entradas de dinero y residencia del inversor: magnitudes relacionadas que no son intercambiables.
La diferencia fiscal
El Atlas sitúa la fiscalidad entre los principales condicionantes del mercado español. Explica que el régimen de traspasos del IRPF permite aplazar la tributación de las ganancias al mover la inversión entre determinados fondos tradicionales, mientras que los ETF quedan excluidos con carácter general.
La ventaja consiste en diferir el impuesto hasta el reembolso definitivo. Su importancia aumenta en las carteras con reajustes periódicos: vender un ETF con plusvalías puede generar una obligación tributaria, mientras que un traspaso entre fondos que cumplan los requisitos permite cambiar la inversión sin tributar en ese momento por la ganancia.
Esa diferencia debe valorarse junto con las comisiones, la oferta disponible, las condiciones de negociación y las necesidades de la cartera. El tratamiento fiscal es relevante, pero no resuelve por sí solo la elección del producto.
La consulta del Atlas muestra hasta qué punto condiciona la recomendación profesional. Seis de los siete asesores participantes afirmaron que revisarían sus propuestas si se aprobara una reforma fiscal favorable a los ETF.
Pérez Hernández señaló esa eventual modificación como una de las variables que podrían influir en el desarrollo del mercado en 2027. Un cambio en el régimen de traspasos ampliaría las posibilidades de utilizar ETF en carteras con ajustes frecuentes.
El investigador distinguió, en todo caso, las expectativas de una reforma aprobada. El calendario, el alcance y los efectos de una posible modificación siguen abiertos.
El relevo digital
Las plataformas digitales, los servicios de inversión automatizada y los neobancos han facilitado el acceso a los fondos cotizados y los han acercado a inversores más jóvenes.
Pérez Hernández destacó la franja de 25 a 35 años: usuarios habituados a contratar mediante aplicaciones y a buscar inversiones vinculadas a índices o temáticas. También señaló un interés creciente entre los mayores de 35 años por áreas como la defensa, la inteligencia artificial, la energía o la biotecnología.
La facilidad de acceso plantea, a su vez, una necesidad de formación. Comprar un ETF mediante una aplicación exige pocos pasos, pero comprender su composición, sus riesgos y las consecuencias fiscales de la operación requiere más atención.
Pérez Hernández advirtió de que algunos jóvenes negocian estos productos como si fueran acciones y prestan poca atención al efecto tributario de sus operaciones. Esa carencia se hace más visible cuando la contratación se realiza sin asesoramiento.
El Atlas presenta la educación financiera como una tarea compartida por universidades, entidades financieras, distribuidores y medios especializados. La amplitud de la oferta resulta útil en la medida en que el inversor entiende qué compra y qué función tendrá en su patrimonio.
La cartera primero
La consulta propia del estudio refleja distintos usos de los ETF. Seis de los siete asesores perciben un aumento de las consultas sobre ajustes tácticos, cinco recomiendan productos sectoriales o temáticos y tres declaran utilizarlos como núcleo de inversión a largo plazo.
Los siete afirman aplicar un procedimiento formal de aprobación antes de recomendar un producto. La muestra es reducida y no representa al conjunto del mercado, pero sus respuestas permiten identificar prácticas profesionales que abarcan tanto operaciones puntuales como posiciones estables.
La conclusión central es que el vehículo no constituye una estrategia por sí mismo. Primero debe definirse qué función desempeñará la inversión dentro del patrimonio; después, comparar los instrumentos que permiten llevarla a cabo.
La comparación va más allá de la comisión anunciada. El Atlas propone examinar la diferencia entre la rentabilidad del ETF y la de su índice, que refleja el efecto de buena parte de los costes y de la gestión de la réplica. A ello se añaden los gastos que soporta el inversor al operar: las horquillas de compraventa, las comisiones de intermediación y de cambio de divisa y las consecuencias fiscales.
La liquidez exige una lectura similar. El volumen negociado en bolsa ofrece información, pero también importan la liquidez de los activos en los que invierte el ETF y los mecanismos de creación y reembolso de participaciones.
Las expectativas para 2027
Los profesionales consultados mantienen una visión favorable sobre la evolución del mercado. Los siete asesores califican las perspectivas para 2027 como positivas o muy positivas y ninguno anticipa una reducción del uso de ETF. Las dos gestoras que ofrecieron una estimación cuantitativa esperan un crecimiento patrimonial superior al 20 %.
El Atlas precisa que esas respuestas son expectativas de una muestra cualitativa, no una previsión estadística del mercado. Su utilidad reside en señalar los factores que los participantes consideran decisivos: fiscalidad, gestión activa, especialización, transparencia y servicio.
La primera edición ofrece así una base para seguir la evolución de los fondos cotizados en España sin confundir el crecimiento internacional con su implantación nacional. También traslada el foco desde el número de productos disponibles hacia la calidad de su selección.
Medir mejor el mercado y elegir mejor dentro de él son dos tareas relacionadas. La contratación en las bolsas españolas no recoge toda la inversión de sus residentes, del mismo modo que una comisión reducida no explica por sí sola el valor de un ETF. El Atlas propone ampliar ambas miradas.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.