La nueva batalla de los ETF se libra dentro de la cartera
El Foro Inversión ETF 2026 analiza cómo la gestión activa, los costes y la especialización cambian la elección de fondos cotizados
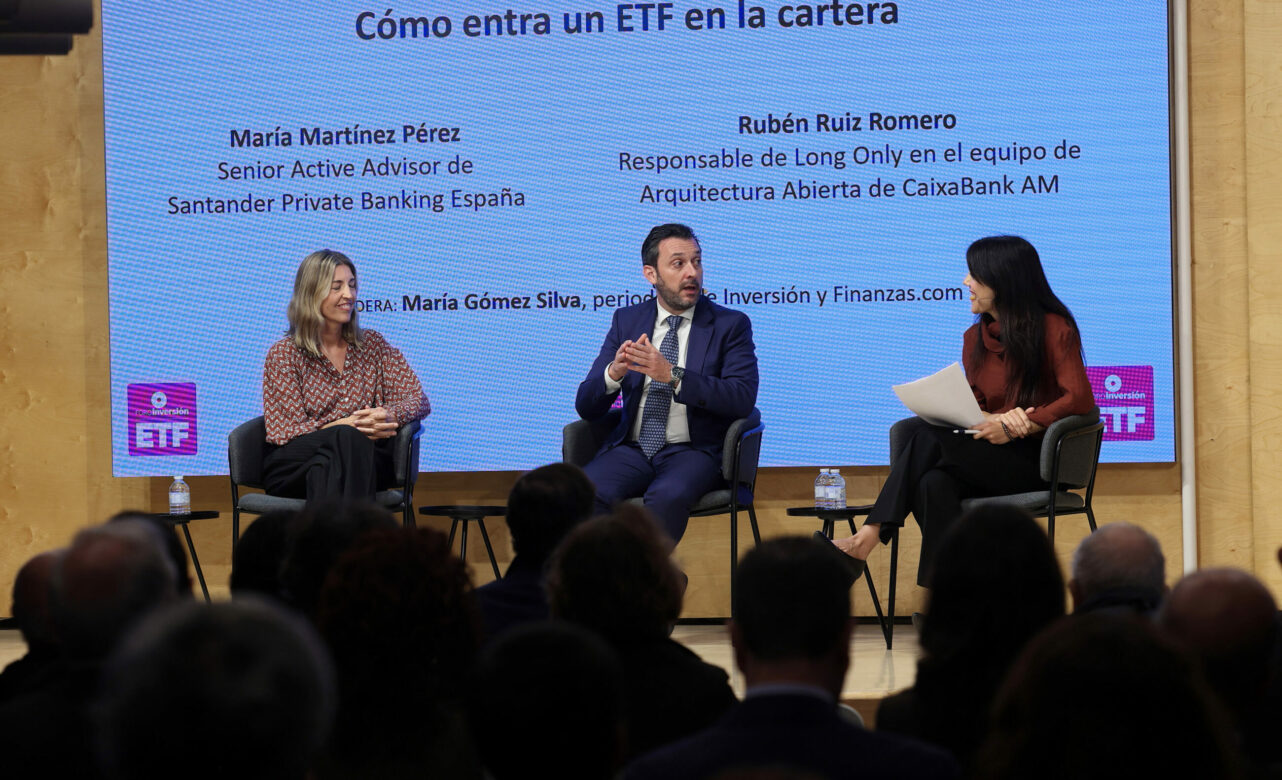
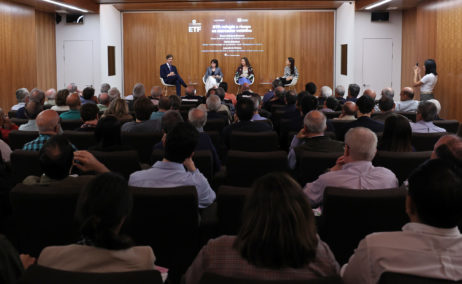
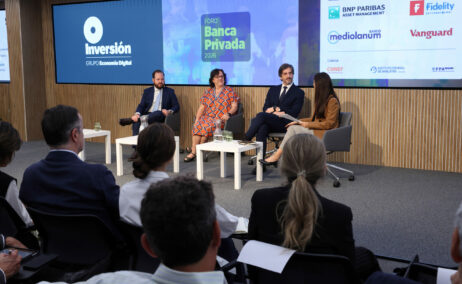
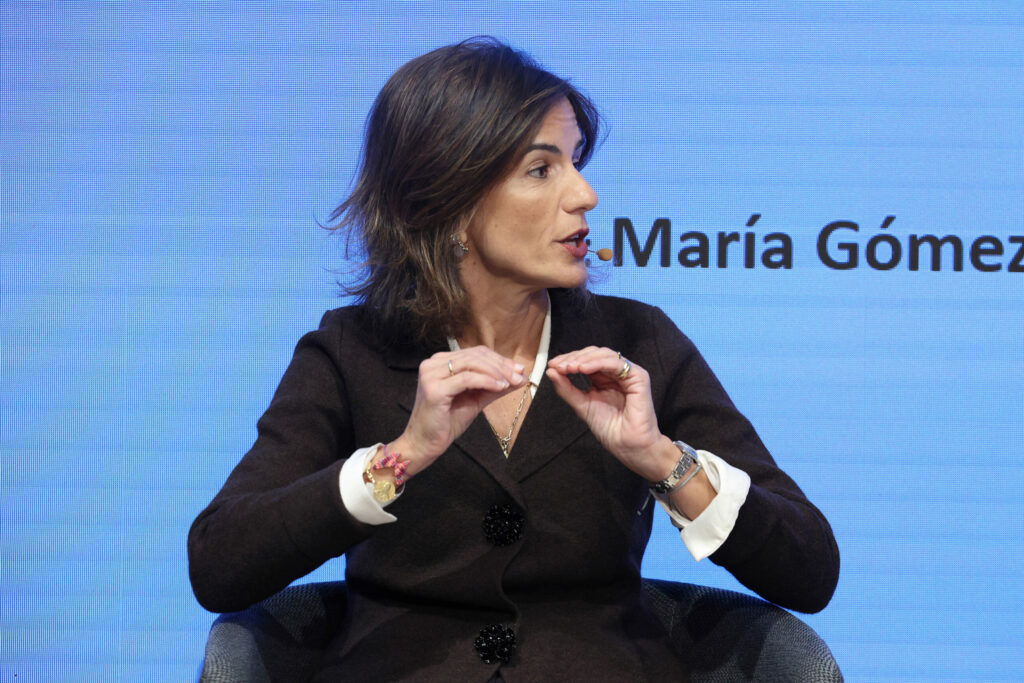
Vista general del Foro Inversión ETF 2026 durante la conversación entre María Martínez, de Santander Private Banking, y Rubén Ruiz, de Caixabank AM, sobre la incorporación de los ETF a las carteras.
La expansión de los fondos cotizados (ETF) está cambiando los criterios para elegirlos. Las comisiones siguen siendo importantes, pero una oferta cada vez más diversa obliga a examinar también las decisiones del gestor, la concentración de las inversiones y su encaje con el resto de la cartera.
Ese debate centró el Foro Inversión ETF 2026, celebrado en Madrid, con representantes de Vanguard, Fidelity International, BNP Paribas Asset Management, J. P. Morgan Asset Management y MyInvestor entre otras entidades líderes. Las intervenciones combinaron la evolución de la industria con cuestiones prácticas: cómo comparar productos, cuándo recurrir a la gestión activa y qué ventajas conserva el fondo tradicional.
Una expresión de Pedro Santuy Bardón, director de ventas de ETF e indexados de BNP Paribas Asset Management, condensó parte de esa transformación: «gestión activa tímida». Así describió los productos que intentan mejorar el resultado de un índice sin alejarse demasiado de él.
«El ETF ha dejado de ser sinónimo de indexación o de vehículo pasivo», resumió Pablo Bernal, responsable de Vanguard en España. Se ha convertido, añadió, en una herramienta eficiente para acceder a los mercados y construir carteras.
La gestión activa
Un fondo cotizado puede reproducir un índice, pero también albergar una cartera en la que un equipo gestor decide qué activos comprar, cuánto invertir en cada uno y cómo controlar el riesgo.
Pilar García-Germán, directora de ventas de Fidelity International, situó el ETF activo entre el producto indexado y el fondo de gestión activa tradicional. Mantiene características del formato cotizado, como la transparencia y la negociación en bolsa, e incorpora decisiones con las que intenta superar la rentabilidad de su referencia.
Esa gestión supone un coste adicional que García-Germán situó habitualmente entre 20 y 40 puntos básicos, equivalentes a entre 0,20 y 0,40 puntos porcentuales. La comparación, sin embargo, debe ir más allá de la comisión: la regularidad de los resultados, la experiencia del equipo y la calidad del proceso de inversión ayudan a determinar si el precio está justificado.
Lorena Martínez-Olivares, responsable de ventas y distribución de ETF de J. P. Morgan Asset Management en España, defendió la convivencia de la gestión activa y la indexada. La segunda puede resultar adecuada para reproducir un mercado amplio. La primera gana interés cuando hay diferencias significativas entre compañías, sectores o países y un equipo gestor puede aprovecharlas.
Santuy introdujo un matiz: buena parte de los productos que atraen dinero se mantienen próximos a sus índices y aplican reglas de inversión con un riesgo de desviación moderado.
Según explicó, numerosos ETF presentan un tracking error de entre el 0,5 % y el 2 %. Esta medida refleja cuánto varía la diferencia de rentabilidad entre el producto y su índice. El objetivo es introducir decisiones suficientes para mejorar los resultados sin alterar demasiado el comportamiento que el inversor espera del mercado de referencia.
La renta fija aparece como uno de los terrenos con mayor recorrido para este modelo. Una mejora pequeña puede tener un peso relativo relevante cuando la rentabilidad esperada es moderada. La gestión permite, además, seleccionar emisores, vencimientos y riesgos frente a unos índices de deuda que suelen asignar mayor peso a quienes más se han endeudado.
El coste real
La variedad de la oferta complica la selección. Cuando varios ETF invierten en el mismo mercado, la comisión constituye solo un primer filtro.
Bernal recomendó atender al coste total de mantener la inversión. El TER, que expresa los gastos corrientes del fondo como porcentaje de su patrimonio, debe examinarse junto con el diferencial entre los precios de compra y venta.
También importa cómo se obtiene la exposición al mercado. El método de réplica, las retenciones fiscales soportadas por el vehículo y los ingresos del préstamo de valores influyen en el resultado que recibe el partícipe.
La diferencia efectiva entre la rentabilidad del ETF y la de su índice permite observar el efecto conjunto de muchos de esos factores. Conviene distinguirla del tracking error: una indica cuánto se ha separado el resultado del producto del de su referencia; el otro mide la variabilidad de esa diferencia.
Por eso, dos ETF que siguen un mismo índice pueden ofrecer resultados distintos. Incluso entre los que reproducen el MSCI World, recordó Bernal, existen diferencias sustanciales de comisiones.
«Lo barato puede salir caro», advirtió García-Germán. En un ETF activo, quien selecciona el producto debe comprobar también si el equipo ha aportado valor con regularidad y si ese resultado compensa el coste adicional.
La selección se extiende a la gestora. Santuy señaló que un inversor profesional valora la información, la formación y el servicio que recibe, especialmente cuando el ETF pasa de servir para una operación puntual a ocupar una posición estable en la cartera.
Tendencias y modas
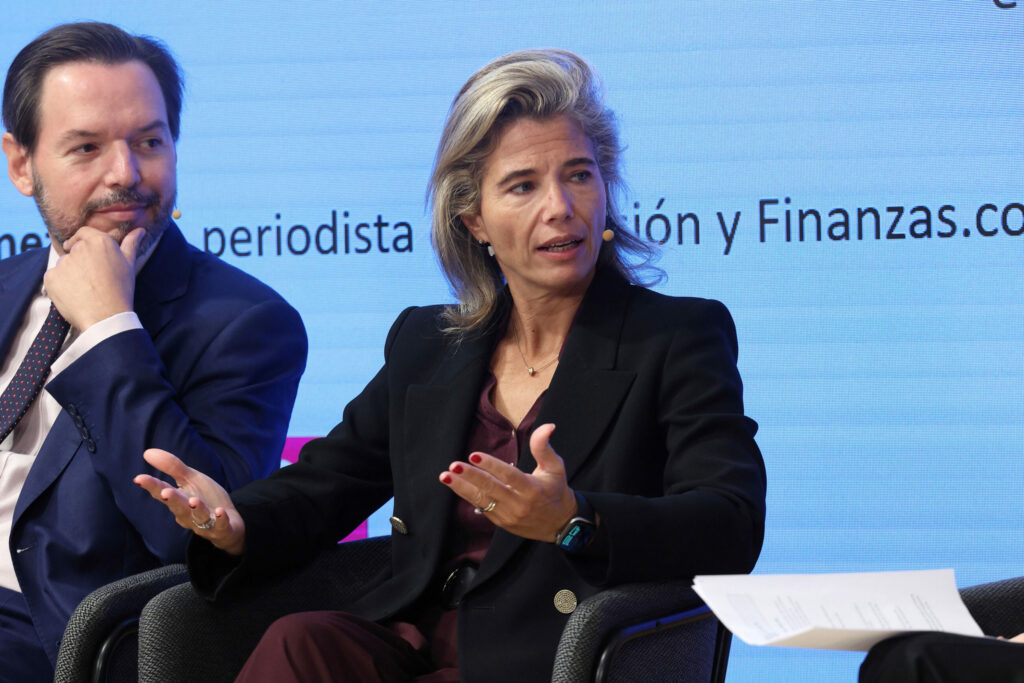
Esa exigencia cobra especial importancia en los productos temáticos. Santuy comparó una tendencia estructural con una corriente oceánica y una moda con una ola: puede alcanzar mucha altura, pero termina rompiendo.
Para tener recorrido, una temática debe prolongarse en el tiempo, abarcar distintas compañías y sectores y sobrevivir a varios ciclos económicos. La etiqueta comercial, por sí sola, dice poco sobre la solidez de la inversión.
La inteligencia artificial ilustra esa diversidad. David Romano, responsable de producto de inteligencia artificial de MyInvestor, explicó que la inversión puede dirigirse a fabricantes de semiconductores y equipos, centros de datos, infraestructura informática, desarrolladores de modelos o empresas que aplican la tecnología en ámbitos como la biotecnología. Las posibilidades van más allá de las grandes plataformas tecnológicas.
Una selección más específica también puede concentrar el riesgo. Al pasar de un ETF global a otro tecnológico y después a uno especializado en inteligencia artificial, normalmente aumenta la dependencia de determinadas actividades y empresas. La volatilidad y el coste también pueden ser mayores.
Un índice mundial ya incorpora a las grandes tecnológicas, pero las combina con bancos, aseguradoras, farmacéuticas, industriales y compañías de consumo. Un producto sectorial o temático modifica ese equilibrio y hace que el resultado dependa más de una hipótesis de inversión concreta.
Elegir el vehículo
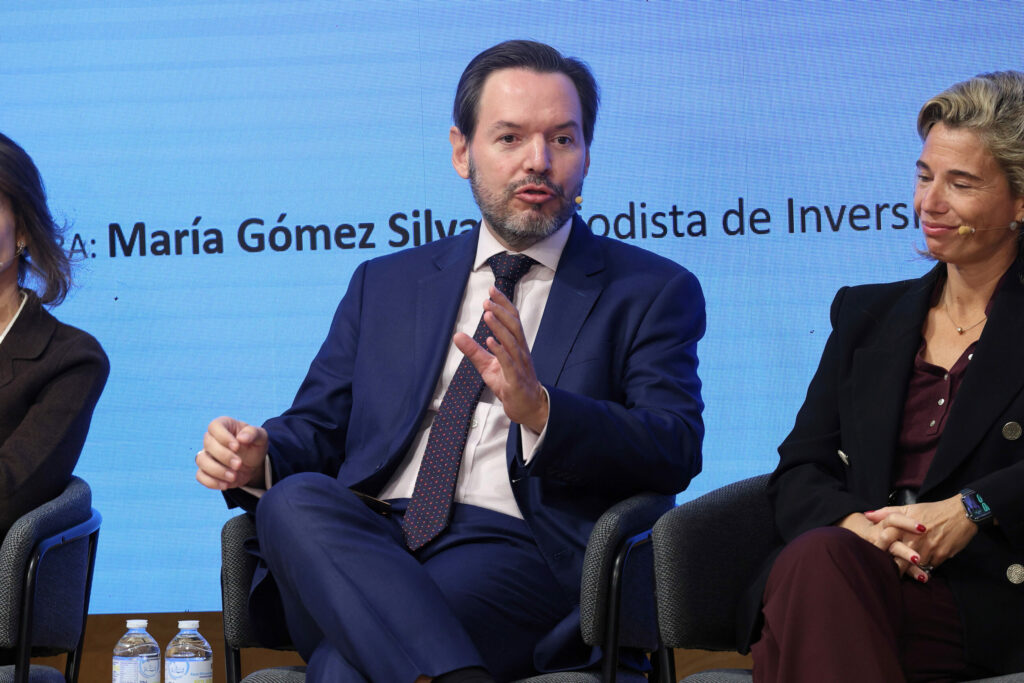
La experiencia de MyInvestor aportó un contrapunto práctico a la expansión de los fondos cotizados. Romano explicó que su gestor automatizado utiliza fondos tradicionales, aunque la plataforma distribuya más de un millar de ETF.
La elección responde a las necesidades de las carteras. El servicio reajusta sus inversiones varias veces al año y aprovecha el régimen de traspasos aplicable a los fondos para diferir la tributación. La posibilidad de adquirir fracciones de participaciones también facilita repartir aportaciones pequeñas entre distintos productos.
Los ETF ofrecen, por su parte, una amplia variedad de inversiones sectoriales y temáticas. Esa especialización permite acceder a segmentos de una misma cadena de valor que no siempre están disponibles mediante fondos tradicionales.
La comparación entre ambos formatos exige atender al uso previsto. Los fondos encajan en el servicio automatizado de la entidad por sus reajustes frecuentes y las aportaciones reducidas de los clientes. Los ETF completan la oferta con inversiones más específicas.
Núcleo y complementos
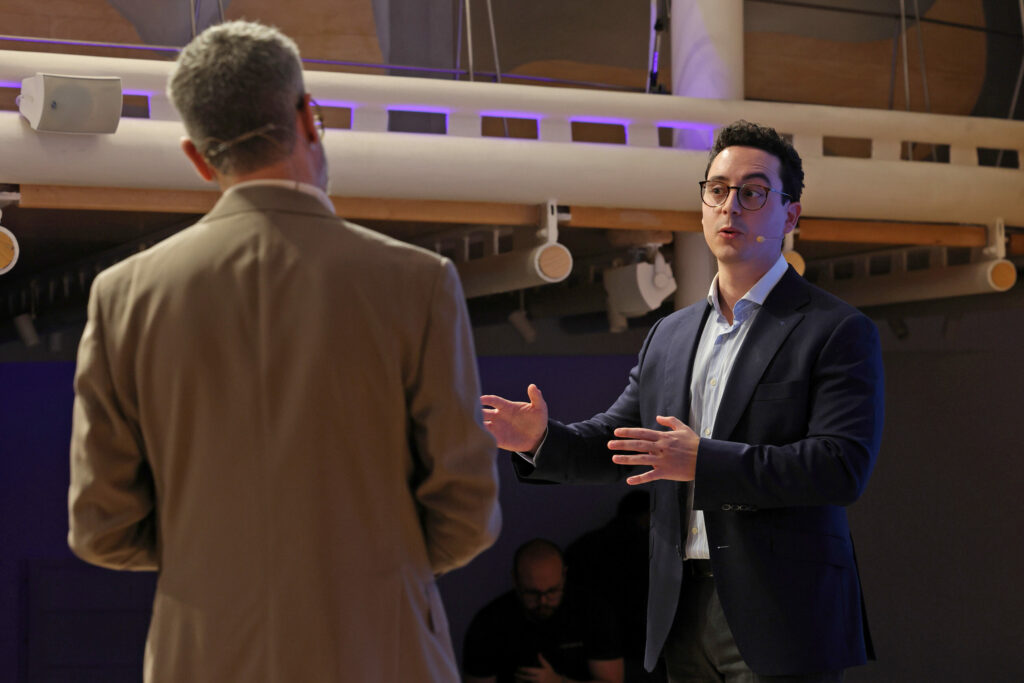
La conversación desembocó en la construcción de carteras. Romano propuso mantener como núcleo una inversión global, diversificada por activos y geografías, y reservar una parte complementaria para las apuestas sectoriales o temáticas.
En los perfiles con mayor tolerancia al riesgo, esa parte puede incorporar inteligencia artificial, semiconductores u otras inversiones específicas. También mencionó el oro entre las posibles posiciones complementarias. Su peso debe valorarse junto al resto de los activos: disponer de más productos no garantiza una cartera mejor diversificada.
Una pregunta del público trasladó el debate a la deuda corporativa. Bernal y Martínez-Olivares consideraron que las crecientes necesidades de financiación de las empresas, incluidas las vinculadas a la inteligencia artificial, pueden ampliar las oportunidades de inversión.
García-Germán introdujo una cautela: los diferenciales —la rentabilidad adicional que ofrece la deuda empresarial frente a una referencia de menor riesgo— son ajustados, mientras los tipos pueden permanecer elevados durante más tiempo del previsto. En ese contexto, defendió las estrategias globales diversificadas y una selección cuidadosa del riesgo.
Santuy añadió que la duración de la cartera de bonos, que mide su sensibilidad a los cambios de tipos, debe guardar relación con el horizonte del inversor.
Las intervenciones dejaron un criterio compartido: para elegir un ETF hay que entender qué contiene, cuánto cuesta mantenerlo y qué aporta junto a las demás inversiones.
La oferta permite afinar cada vez más la selección, pero también obliga a justificarla. Algunas carteras necesitarán una exposición específica; en otras, bastará con una inversión ampliamente diversificada. Como resumió Bernal, a veces conviene «comprar el pajar» y renunciar a encontrar la aguja.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.