Los bonos afianzan un mundo al 5 % «hasta que algo se rompa»
La inflación y el endeudamiento afianzan las altas rentabilidades de los bonos de EE. UU., con consecuencias para el crédito, la economía y la bolsa mundial
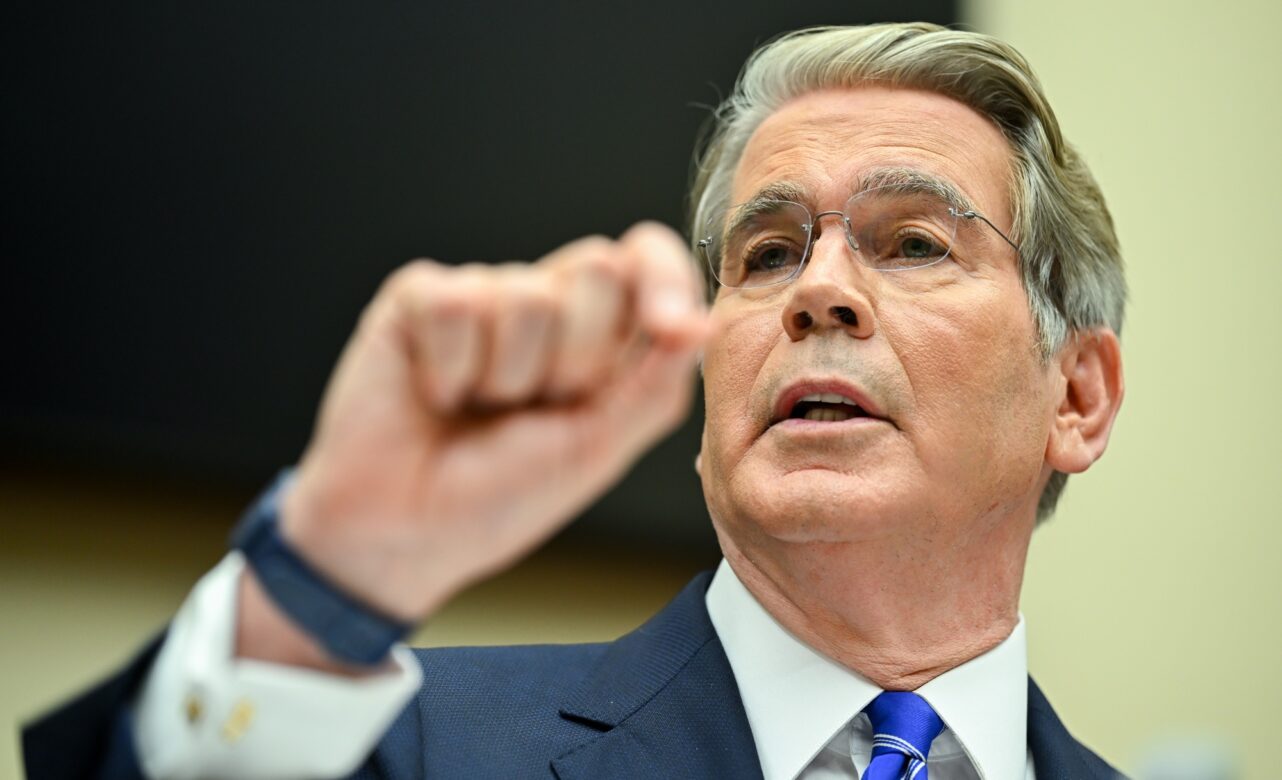
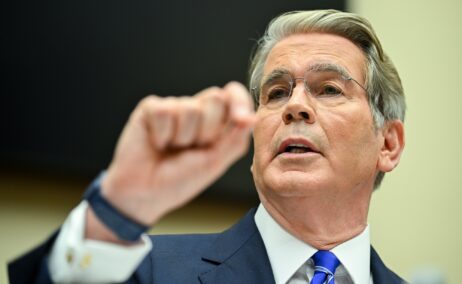
Scott Bessent, secretario del Tesoro de EE. UU., intenta contener el coste de la deuda a largo plazo con un programa ampliado de recompra de bonos.
A medida que la rentabilidad de los bonos del Tesoro estadounidense supera un máximo tras otro, en Wall Street y Washington cobra fuerza una idea: las caídas de la deuda podrían reflejar un cambio de fondo en el mercado.
El petróleo a 100 dólares por barril, el auge de la inversión en inteligencia artificial (IA) y los abultados déficits públicos han contribuido a encarecer la financiación del Gobierno, cuya deuda alcanza un récord de 40 billones de dólares. A ello se suma una Reserva Federal (Fed) decidida a contener una inflación que lleva años muy por encima de su objetivo.
Las ventas se intensificaron durante la semana del 21 de septiembre, cuando la energía volvió a encarecerse y los datos confirmaron el buen ritmo de la actividad empresarial estadounidense. Esa fortaleza da al banco central más argumentos para seguir subiendo los tipos. Casi todos los vencimientos de referencia de la deuda estadounidense ofrecen ya rentabilidades próximas o superiores al 5 %. El bono a cinco años rebasó ese umbral el 23 de septiembre por primera vez desde 2007.

«Hemos entrado en una nueva etapa», afirmó Samuel Martinez, gestor de carteras de Vanguard, que administra más de 13 billones de dólares en todo el mundo. Según explicó, la prioridad que los bancos centrales conceden a la inflación ha llevado a los operadores a descontar varias subidas de tipos.
La deuda del Tesoro estadounidense sirve de referencia para el coste de financiación en todo el mundo. Por eso, el aumento de sus rentabilidades tiene consecuencias inmediatas para los hogares, las empresas y los gobiernos. La presión sobre quienes necesitan crédito puede acabar frenando la economía y truncar la racha de récords de la bolsa estadounidense.
El repunte prolonga, además, una subida que dura años y que ha dejado atrás los tipos mínimos de la crisis financiera y la pandemia. Las nuevas caídas de los bonos agravan las pérdidas de quienes ya estaban invertidos y obligan a una nueva generación de profesionales de Wall Street a acostumbrarse a que el 5 % vuelva a ser habitual, e incluso pueda convertirse en un suelo.
«Lo excepcional fueron los años anteriores», señaló Vincent Reinhart, economista jefe y estratega macroeconómico de BNY Mellon, que desarrolló buena parte de su carrera en la Fed.
Un encarecimiento mundial
El fenómeno no se limita a EE. UU. Otras grandes economías sufren problemas parecidos, entre ellos las alteraciones del suministro energético por la guerra de Irán y un elevado endeudamiento. La subida de las rentabilidades agrava, a su vez, el coste de esa deuda.
En Japón, los rendimientos de los bonos públicos alcanzaron el 24 de septiembre niveles que no se veían desde 1996, al reabrir el mercado después de tres días de cierre. Las ventas también golpearon a otros mercados internacionales.
La rentabilidad media de la deuda pública mundial roza el 4 %, su nivel más alto desde 2007, según el índice Bloomberg Global Aggregate Treasuries. En el mercado estadounidense, que suma 32 billones de dólares, la media se sitúa en el 5,05 %, cerca del máximo del 5,12 % de 2023 y de los picos registrados en 2006 y 2007.
La subida resulta especialmente incómoda para la Administración de Donald Trump, que ha reclamado de forma reiterada menores costes de financiación para aliviar a los hogares y ha arremetido contra la política de la Fed. Los esfuerzos del secretario del Tesoro, Scott Bessent, por contener las rentabilidades a largo plazo mediante mayores recompras de bonos se consideran, en general, poco eficaces. Algunos observadores creen incluso que podrían estar añadiendo inestabilidad.
Con las elecciones legislativas de noviembre cada vez más cerca y una creciente preocupación por el coste de la vida, el encarecimiento del crédito se está convirtiendo en un problema político. Los tipos hipotecarios superan el 7 %, mientras los datos de la Reserva Federal de Nueva York muestran un aumento de la morosidad en tarjetas de crédito y préstamos para automóviles en los últimos años.
«Es una mala noticia para cualquiera que tenga deudas con tarjetas de crédito, un préstamo para el coche o quiera contratar una hipoteca», afirmó Douglas Holtz-Eakin, presidente del centro de estudios conservador American Action Forum y antiguo director de la Oficina Presupuestaria del Congreso. «Son quienes salen perjudicados. No hay forma de suavizarlo».
El atractivo para ahorrar
Quienes siguen el mercado sostienen que estas rentabilidades tienen una explicación económica. Según los datos recopilados por Bloomberg, EE. UU. crece más de un 6 % en términos nominales y registra un déficit presupuestario cercano al 5,5 % del PIB. A su juicio, esas cifras justifican los niveles actuales.
Algunos prevén nuevas subidas. Más de la mitad de los 173 participantes en una encuesta de Markets Pulse realizada esa semana esperaba que el bono estadounidense a 30 años alcanzara el 6 % antes de terminar 2026. Sería un nivel desconocido desde el estallido de la burbuja puntocom.
Para los ahorradores y los inversores que disponen de dinero para invertir, en cambio, unas rentabilidades del 5 % ofrecen una fuente atractiva de ingresos.
«Prefiero sin dudarlo las rentabilidades actuales a los tipos cero que tuvimos después de la crisis financiera», declaró Michael Hans, director de inversiones de Citizens Wealth, que gestiona más de 65.000 millones de dólares. «Los inversores están encontrando oportunidades que hace unos años no tenían».
Bessent ha insistido en que las ventas de bonos de las últimas semanas responden al encarecimiento del petróleo, un fenómeno que considera temporal y ligado a la guerra de Irán. Según su argumento, cuando termine el conflicto podría incluso sobrar oferta energética, lo que haría bajar tanto los precios como las rentabilidades de la deuda.
Sin embargo, algunos inversores replican que la energía es solo uno de los riesgos por los que exigen una mayor remuneración. Entre sus principales preocupaciones están las próximas decisiones de la Fed y sus consecuencias para la economía y los mercados.
Hasta dónde subirá la Fed
Después de que el banco central aprobara en septiembre su primera subida de tipos en más de tres años, sus responsables han mantenido un mensaje firme. El gobernador Michael Barr señaló que probablemente serán necesarios nuevos incrementos para frenar la inflación. El presidente de la Fed de Chicago, Austan Goolsbee, advirtió de que devolverla al objetivo del 2 % tendrá costes.
Los contratos de derivados vinculados a las próximas reuniones de la Fed descuentan plenamente tres subidas de un cuarto de punto durante los siguientes doce meses. También hay un volumen significativo de coberturas ante una cuarta. Si se produjeran las cuatro, el tipo de referencia quedaría en una horquilla del 4,75 % al 5 %.
El presidente de la Fed, Kevin Warsh, ha hecho de su negativa a anticipar las decisiones del banco central una seña de su mandato. Eso obliga a los operadores a prestar especial atención a los factores que alimentan la inflación, como las interrupciones del suministro energético por el conflicto en Oriente Próximo y el aumento de los costes de producción.
También crece el riesgo de que la Fed prolongue las subidas hasta provocar un fuerte deterioro de la economía y la bolsa. Algo parecido ocurrió a finales de 2000, después de que el tipo de referencia alcanzara el 6,5 % unos meses antes.
En un acto de DoubleLine Capital celebrado en Nueva York, Jeffrey Gundlach afirmó que el mensaje implícito de Warsh es que, si la inflación no vuelve al 2 %, «habrá fracasado».
Las ventas de bonos se aceleraron al final de la sesión del 24 de septiembre en Nueva York. Varios vencimientos de referencia quedaron a entre 10 y 15 puntos básicos de superar niveles históricos importantes. De rebasarlos, las rentabilidades de la deuda a cinco años volverían a cotas de 2000, y las de los bonos a diez y treinta años, a niveles de 2002.
«Sigo pensando que los tipos continuarán subiendo hasta que algo se rompa», afirmó Jack McIntyre, gestor de carteras de Brandywine Global Investment Management.
La visión de Bloomberg
- «Todos los vencimientos de la curva han cotizado por encima del 5 % durante la semana, salvo el bono a dos años. Si las rentabilidades se mantienen por encima de ese nivel, quedaría confirmado que las ventas ya no responden solo a las preocupaciones sobre las cuentas públicas, la oferta de deuda y la inflación que afectan a los plazos largos. También habrían alcanzado los vencimientos más ligados a las decisiones de la Fed». —Alyce Andres, estratega de Bloomberg MLIV.
Con la colaboración de Saleha Mohsin y Christopher Anstey.