DHL pone a prueba la recuperación de la logística global
DHL Group (XETRA: DHL) necesita superar los 61,00 euros para validar la ruptura y abrir recorrido hacia 64,00 euros

DHL Group (XETRA: DHL) vuelve al radar con una pauta que no parte de un suelo profundo, sino de un intento de recuperación que necesita una confirmación clara. El grupo alemán ha mejorado su fotografía operativa en 2026, ha elevado previsiones y ha reforzado la remuneración al accionista, pero la señal técnica aún no está completa.
El último análisis operativo se realizó justo antes del paréntesis vacacional. Entonces se buscaba una ruptura que no llegó a activarse. El valor quedó atrapado en un rango lateral y acabó tocando el stop inicial, lo que anuló la pauta anterior. Ahora el contexto cambia: en las últimas sesiones, la acción ha iniciado un nuevo avance, apoyado por volumen creciente, aunque todavía se ha frenado antes del nivel de ruptura exigido por la estrategia.
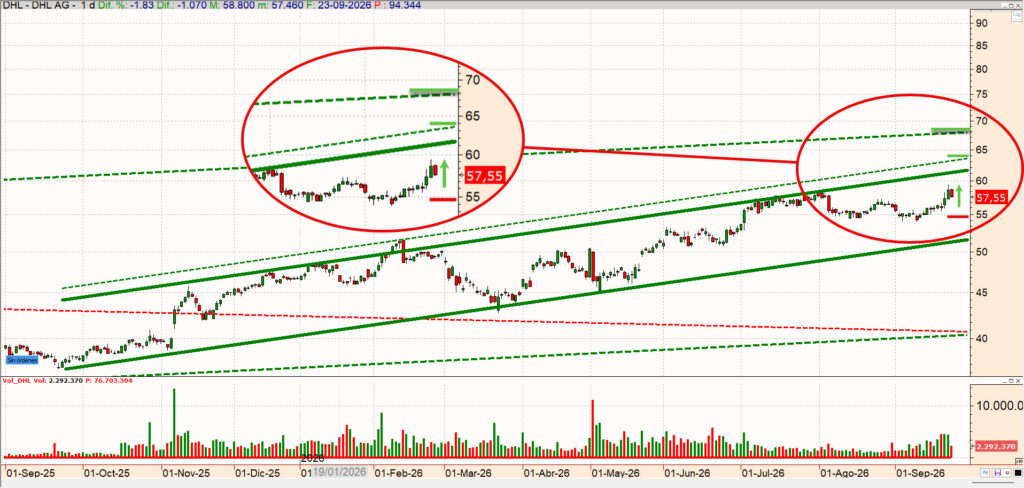
La pauta actual plantea entrada con cierres por encima de 59,00 euros. La validación llega en 61,00 euros, nivel que supondría romper el techo del canal. El primer objetivo queda en 64,00 euros y el segundo en 69,00 euros. El stop se sitúa en 54,90 euros, por debajo de los mínimos del rango lateral de consolidación.
Análisis técnico: mi estrategia
- Objetivo 1: 64,00 euros
- Objetivo 2: 69,00 euros
- Entrada: cierres por encima de 59,00 euros
- Validación: 61,00 euros
- Stop: 54,90 euros
- Último cierre de referencia: 57,48 euros
La pauta se apoya en una idea concreta: comprobar si el avance reciente tiene fuerza suficiente para sacar al valor del canal y llevarlo hacia nuevos máximos anuales. DHL Group ha mejorado su estructura, pero todavía no ha dado la señal definitiva.
El primer filtro está en 59,00 euros. Un cierre por encima de ese nivel activaría la entrada, siempre que el movimiento llegue con volumen similar al de las últimas sesiones y, a ser posible, con una vela de intención. El detalle del volumen importa porque el último retroceso se produjo con menos contratación, lo que, por ahora, mantiene viva la estructura de continuidad que busca la pauta.
La validación está en 61,00 euros. Ese es el nivel que confirmaría la ruptura del techo del canal. Por encima, el valor quedaría en disposición de atacar 64,00 euros, zona de máximos y primer objetivo operativo. Si alcanza ese nivel, entraría en una situación mucho más constructiva, con opción de extender el avance.
El segundo objetivo se sitúa en 69,00 euros. Para llegar ahí, la acción tendría que superar la primera zona de máximos y proyectar el movimiento por encima de los techos del canal mayor. Es un escenario más ambicioso y exige continuidad del volumen, mejora de percepción sobre el ciclo logístico y ausencia de deterioro macro.
El stop queda en 54,90 euros. La pérdida de ese nivel anularía la ruptura y devolvería al valor al interior del canal. En ese caso, el precio podría buscar de nuevo la base, con una referencia de soporte amplia entre 51,00 y 40,00 euros, según el bruto operativo.
El nivel que separa rebote de ruptura
La clave no está en que DHL Group haya mejorado. Está en si el mercado está dispuesto a pagar una nueva ruptura después de la recuperación reciente.
Los 59,00 euros activan la operación, pero los 61,00 euros son el filtro real. Hasta esa zona, el movimiento puede seguir siendo solo un rebote dentro de una estructura mayor. Por encima, la lectura cambia: el valor recuperaría fuerza técnica y empezaría a justificar una búsqueda de máximos anuales.
El riesgo de esta pauta está en precipitarse. DHL Group ya ha rebotado, el consenso no ofrece un colchón evidente y el negocio sigue expuesto a comercio global, tarifas, combustible, divisas y costes laborales. Por eso la confirmación pesa más que el deseo de anticipar.
Análisis fundamental
DHL Group llega a esta zona con una mejora operativa real. En el segundo trimestre de 2026, el grupo elevó sus ingresos un 13 %, hasta 22.400 millones de euros, y aumentó el ebit un 30 %, hasta 1.900 millones. El margen ebit mejoró hasta el 8,3 %, frente al 7,2 % del mismo periodo del año anterior. En el primer semestre, los ingresos alcanzaron 42.787 millones de euros y el ebit creció un 19,1 %, hasta 3.335 millones.
La mejora también se nota en caja. El flujo de caja libre, excluidas operaciones corporativas, fue de 569 millones de euros en el segundo trimestre y subió hasta 1.800 millones en el conjunto del primer semestre. Ese dato es importante para una compañía intensiva en red, activos, transporte y capacidad operativa.
La propia compañía elevó en julio su previsión anual. Ahora espera un ebit superior a 6.500 millones de euros en 2026, frente a la guía anterior de más de 6.200 millones. También aumentó su programa de recompra de acciones en 500 millones, hasta un máximo de 6.500 millones de euros, y lo extendió hasta finales de 2027.
La lectura fundamental es mejor que a comienzos de año: más ingresos, más ebit, más caja y guía revisada al alza. El matiz es que parte de la mejora procede de un entorno concreto, con recuperación de volúmenes, restricciones de capacidad en carga aérea y un segundo trimestre comparado con un ejercicio anterior afectado por condiciones comerciales adversas.
Logística, comercio y capacidad
La tesis de DHL Group depende del pulso del comercio global. El grupo está presente en envíos exprés, forwarding, cadena de suministro, comercio electrónico y correo y paquetería en Alemania. Esa diversificación ayuda, pero también expone a la compañía a ciclos distintos: consumo, industria, comercio internacional, tipos de cambio, combustible, tarifas y tensiones geopolíticas.
La división Express fue el gran apoyo del semestre. Sus ingresos crecieron un 9,6 %, hasta 13.143 millones de euros, y el ebit aumentó un 43,5 %, hasta 1.999 millones. El margen ebit alcanzó el 15,2 %. La compañía destaca la mejora de la demanda, la mayor utilización de capacidad, la disciplina en costes y gestión de precios, además de un efecto positivo vinculado a restricciones temporales de capacidad en el mercado aéreo.
Global Forwarding también mejoró. Sus ingresos aumentaron un 6,3 %, hasta 9.975 millones de euros, con crecimiento de volúmenes en carga aérea y marítima, aunque con presión por la normalización de fletes en algunas áreas. Supply Chain elevó ingresos un 7,7 %, hasta 9.223 millones, y cerró nuevos contratos por 3.991 millones, con peso de retail, tecnología, salud y logística vinculada a centros de datos.
No todo es lineal. eCommerce redujo ingresos por cambios de perímetro y Post & Parcel Germany volvió a reflejar la presión estructural del menor correo tradicional, costes laborales y transporte. La paquetería crece, pero no siempre compensa el deterioro de las cartas ni los costes asociados.
La oportunidad está en que DHL Group combine recuperación cíclica con áreas de crecimiento estructural: salud, nuevas energías, logística para centros de datos, comercio electrónico y cadenas de suministro más complejas. El riesgo está en que una parte de los buenos datos de 2026 responda a factores temporales y no a una mejora permanente del ciclo.
Consenso de analistas
El consenso introduce cautela. Las referencias agregadas de MarketScreener sitúan el precio objetivo medio de DHL Group en 57,30 euros. Esa referencia queda por debajo de la entrada propuesta en 59,00 euros, de la validación en 61,00 euros y de los dos objetivos operativos de la pauta.
Esto no invalida la estrategia, pero la define con claridad. No estamos ante una compra por descuento frente al consenso. Es una operación de ruptura técnica apoyada en mejora de resultados, revisión al alza de guía y recuperación de volúmenes.
La comparación obliga a ser estrictos. Si el valor no supera 61,00 euros, el consenso no ofrece suficiente margen para justificar una entrada anticipada. Si supera ese nivel con volumen, el mercado estaría indicando que acepta pagar por encima de las valoraciones medias actuales, apoyándose en la mejora operativa y en la expectativa de un ciclo logístico más favorable.
La pauta gana sentido si los próximos resultados mantienen crecimiento de ebit, caja libre, disciplina de costes y recuperación de volúmenes. Pierde atractivo si el avance se frena antes de 61,00 euros o si el mercado interpreta que el segundo trimestre fue demasiado dependiente de factores transitorios.
Perspectiva ESG
DHL Group tiene un perfil ESG especialmente sensible porque la logística es esencial para el comercio global, pero también genera una huella ambiental elevada. Transporte aéreo, flotas, almacenes, energía, embalajes, subcontratación y red internacional convierten la descarbonización en una parte central de la tesis de largo plazo.
La compañía sitúa la sostenibilidad dentro de su estrategia 2030, bajo el objetivo de ser una opción preferente en logística verde. También mantiene el compromiso de alcanzar cero emisiones netas en 2050, con objetivos validados por SBTi, y trabaja para reducir sus emisiones logísticas anuales por debajo de 29 millones de toneladas de CO₂ equivalente en 2030.
La lectura ambiental exige atención. DHL Group puede beneficiarse de clientes que buscan cadenas de suministro más bajas en emisiones, pero necesita invertir en combustibles sostenibles, electrificación, edificios eficientes, eficiencia de red y soluciones de logística verde. Eso puede reforzar la posición competitiva, aunque también exige capital y ejecución.
En el plano social y de gobernanza, la compañía destaca por tamaño: es uno de los grandes empleadores del sector. Los focos de vigilancia están en seguridad laboral, condiciones de trabajo, relación con proveedores, cumplimiento, ciberseguridad, diversidad y uso de criterios ESG en la remuneración directiva.
No hay elementos suficientes para invalidar la pauta desde una perspectiva ESG. Sí hay una exigencia clara: en una compañía logística global, la sostenibilidad no es un complemento reputacional, sino un factor de costes, contratos, regulación y acceso a clientes corporativos.
Comentarios según perfil
Perfiles noveles
DHL Group puede resultar atractiva por ser una compañía conocida, global y con mejora de resultados, pero la entrada no debe anticiparse. La pauta exige que el precio supere primero 59,00 euros y valide después 61,00 euros.
El primer objetivo está en 64,00 euros y el segundo en 69,00 euros. El stop queda en 54,90 euros. Si pierde ese nivel, la hipótesis de ruptura quedaría anulada y el valor podría volver a buscar soportes inferiores.
Para un inversor menos experimentado, la idea clave es sencilla: no basta con que la compañía mejore; el gráfico debe confirmar que el mercado quiere pagar otra fase de subida.
Perfiles profesionales
La pauta ofrece una operación de ruptura sobre una compañía cíclica de calidad, con mejora de resultados, caja libre, guía revisada al alza y exposición a comercio global, logística sanitaria, nuevas energías y centros de datos. La activación en 59,00 euros y la validación en 61,00 euros son los filtros que separan el rebote de una entrada técnicamente defendible.
El soporte fundamental está en ebit, margen, Express, Global Forwarding, Supply Chain, flujo de caja libre, recompra de acciones y revisión de guía. El límite está en valoración, consenso por debajo de la zona de entrada, combustible, divisas, comercio global, costes laborales, correo tradicional en Alemania y posible normalización de los factores que ayudaron al segundo trimestre.
La gestión debe ser estricta. Sin validación en 61,00 euros, la mejora de resultados no basta para perseguir una ruptura.