Fortinet: la ciberseguridad vuelve a exigir máximos
Fortinet (NASDAQ: FTNT) necesita superar los 185,00 dólares para validar la ruptura y abrir recorrido hacia 200,00 dólares

Fortinet encara un momento decisivo tras el último rebote.
Fortinet (NASDAQ: FTNT) vuelve al radar con una pauta de las que no admiten demasiadas medias tintas. El valor está atacando máximos históricos y la entrada solo tiene sentido si la ruptura queda confirmada. No estamos ante una recuperación desde zona castigada, sino ante una compañía que ya ha descontado buena parte de la mejora operativa y que necesita demostrar que puede seguir estirando la tendencia.
El último análisis operativo, lanzado en abril, buscaba una situación muy similar: la salida al alza de un rango lateral largo. La señal se activó, el valor dejó un hueco alcista pocas sesiones después y cumplió rápidamente varios objetivos hasta llegar a la zona de nuevos máximos históricos, en torno a 175,00 dólares.
Desde entonces, Fortinet ha consolidado dentro de otro rango lateral. La zona de soporte se ha situado cerca de 147,00 dólares y la resistencia, en torno a 175,00 dólares. La sesión previa ya dejó un cierre por encima de esa área, aunque todavía sin superar los máximos históricos intradiarios. Esa es precisamente la condición que el análisis operativo exige para activar una nueva entrada.
La pauta plantea entrada con cierres por encima de 176,00 dólares, validación en 185,00 dólares, primer objetivo en 200,00 dólares y segundo en 220,00 dólares. El stop queda en 148,00 dólares, nivel que anularía la ruptura del rango y devolvería al valor a una fase de corrección más amplia.
Análisis técnico: mi estrategia
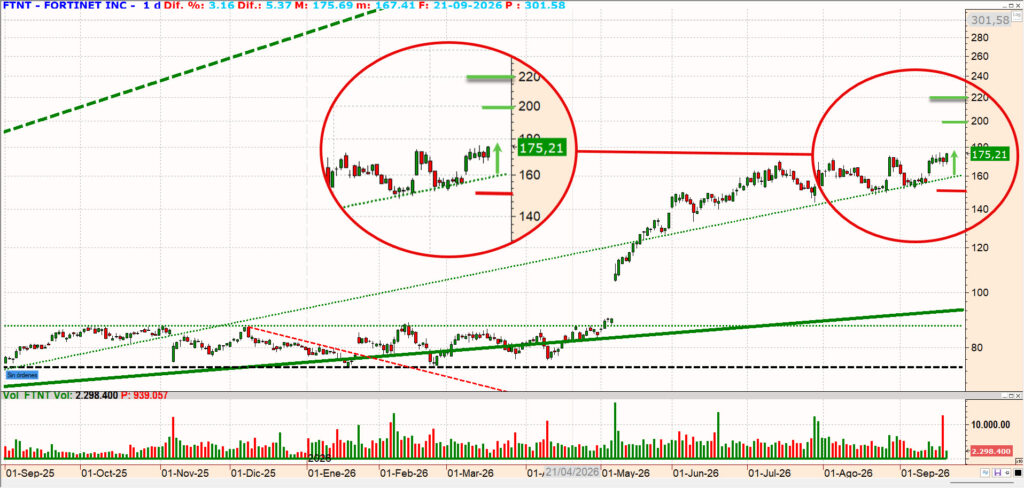
- Objetivo 1: 200,00 dólares
- Objetivo 2: 220,00 dólares
- Entrada: cierres por encima de 176,00 dólares
- Validación: 185,00 dólares
- Stop: 148,00 dólares
- Último cierre de referencia: 175,21 dólares
La operación se apoya en la ruptura del techo de un rango lateral. Fortinet ha pasado varios meses consolidando la subida previa, con soporte en la zona de 147,00 dólares y resistencia en torno a 175,00 dólares. Esa estructura deja una lectura clara: por debajo de resistencia, el valor sigue en pausa; por encima, vuelve a colocarse en subida libre.
El primer filtro está en 176,00 dólares. Un cierre por encima de ese nivel activaría la entrada, siempre que el movimiento llegue con volumen superior al de las últimas sesiones y, a ser posible, con una vela de intención. En máximos históricos, esta condición pesa más de lo habitual: una ruptura sin volumen puede convertirse rápido en una falsa salida.
La validación está en 185,00 dólares. Ese nivel confirmaría que el precio no solo ha superado el techo del rango, sino que la presión compradora acepta pagar nuevos máximos. A partir de ahí, el primer objetivo queda en 200,00 dólares, una cifra psicológica y técnicamente relevante.
El segundo objetivo se sitúa en 220,00 dólares. Para llegar ahí, el valor tendría que mantener la condición de subida libre y acelerar la tendencia. Es un escenario posible si el mercado sigue premiando ciberseguridad, márgenes elevados, caja y exposición a inteligencia artificial; pero no es una extensión que convenga anticipar sin confirmación.
El stop queda en 148,00 dólares. La pérdida de ese nivel supondría volver por debajo de la base del rango lateral y anularía la hipótesis de ruptura. Si además cede 140,00 dólares, el riesgo sería una corrección hacia la siguiente zona de soporte, en torno a 120,00 dólares.
La ruptura no basta
La clave de la pauta está en distinguir entre atacar máximos y confirmarlos. Fortinet ya ha llegado a la zona que importa. Lo que falta es saber si puede salir de ella con fuerza suficiente.
El nivel de 176,00 dólares activa la señal. El de 185,00 dólares la valida. Esa diferencia es importante. Entre ambos niveles puede haber ruido, tanteos de resistencia o compras de continuidad poco fiables. Por encima de 185,00 dólares, la lectura mejora porque el precio estaría aceptando una zona nueva y dejando atrás el rango.
La operación no es una compra por valoración. Es una entrada de ruptura en un valor fuerte. Eso obliga a respetar el filtro técnico y, sobre todo, el stop. En una compañía que ha subido mucho, la buena historia de negocio no compensa una falsa ruptura.
Análisis fundamental
Fortinet llega a esta zona con unos resultados que explican por qué el mercado vuelve a mirar máximos. La compañía ha conseguido combinar crecimiento, margen operativo elevado y generación de caja en un momento en el que la ciberseguridad se ha convertido en una prioridad de inversión para empresas, administraciones y proveedores de infraestructura digital.
En el segundo trimestre de 2026, los ingresos crecieron un 26 %, hasta 2.050 millones de dólares. Los ingresos de producto aumentaron un 52 %, hasta 773 millones, y los billings avanzaron un 33 %, hasta 2.370 millones. El margen operativo GAAP fue del 34 % y el margen operativo no GAAP alcanzó el 38 %.
La calidad de la cuenta se ve también en la caja. El flujo de caja operativo fue de 1.040 millones de dólares y el flujo de caja libre alcanzó 966 millones en el trimestre. Son cifras muy relevantes para una tecnológica que, a diferencia de otras historias de software más dependientes de promesas de crecimiento, puede defender su valoración con rentabilidad actual.
La compañía elevó además su guía anual de ingresos para 2026 a un rango de 8.020 a 8.180 millones de dólares, con una previsión de crecimiento anual del 19 %. También espera margen operativo no GAAP de entre el 35 % y el 37 % y beneficio por acción no GAAP de entre 3,41 y 3,47 dólares.
La lectura fundamental es sólida: Fortinet crece más, mantiene márgenes muy altos y genera caja. La pregunta no es si el negocio funciona. La pregunta es si el precio ya recoge demasiado de esa fortaleza.
Ciberseguridad e inteligencia artificial
El punto más interesante de Fortinet es que la inteligencia artificial opera en dos direcciones. Por un lado, aumenta la superficie de ataque: más agentes, modelos, API, herramientas corporativas y centros de datos que proteger. Por otro, obliga a los proveedores de seguridad a incorporar IA en detección, respuesta, automatización y control de riesgos.
Fortinet intenta posicionarse justo en ese cruce. Su propuesta combina seguridad de red, firewalls, SD-WAN, SASE, protección en la nube, seguridad de endpoints y operaciones de seguridad. La compañía defiende además la ventaja de su arquitectura propia, apoyada en FortiOS y en procesadores FortiASIC, frente a soluciones más fragmentadas.
La colaboración estratégica con Intel para desarrollar el procesador Fortinet Security Processor 6 encaja con esa lectura: más capacidad, más control tecnológico y mayor diversificación de cadena de suministro. La compañía también ha lanzado nuevas soluciones orientadas a seguridad híbrida, SASE, SOC en la nube y protección de endpoints.
El movimiento más reciente refuerza el relato de IA. En agosto, Fortinet anunció la compra de Virtue AI, una compañía centrada en protección de IA en ejecución, validación automatizada y seguridad de sistemas autónomos. La operación complementa FortiAIGate y amplía el perímetro hacia modelos, aplicaciones y agentes durante todo su ciclo de vida.
El catalizador es claro: si la IA multiplica riesgos, Fortinet puede vender más seguridad. El matiz también lo es: el mercado ya conoce esa tesis. Para seguir subiendo, no bastará con hablar de IA. Tendrá que demostrar que ese ciclo se convierte en crecimiento recurrente, márgenes y caja.
Consenso de analistas
El consenso introduce la principal cautela. Las referencias agregadas recogen 44 analistas, con recomendación media de mantener y precio objetivo medio de 163,13 dólares. La horquilla va desde 102,00 hasta 220,00 dólares.
La comparación con la pauta es exigente. La entrada en 176,00 dólares ya queda por encima del precio objetivo medio. La validación en 185,00 dólares también. El primer objetivo operativo, en 200,00 dólares, exige que el mercado pague una prima clara frente al consenso. El segundo objetivo, en 220,00 dólares, coincide con la parte alta de la horquilla.
Esto no invalida la estrategia, pero la define con precisión. No es una entrada por infravaloración. Es una operación de ruptura en un valor de alta calidad, con fundamentales sólidos y mucha expectativa incorporada al precio.
La pauta gana sentido si el mercado sigue revisando al alza sus expectativas sobre ciberseguridad, IA, SASE, firewalls de alto rendimiento y caja libre. Pierde atractivo si el valor falla en la zona 176,00-185,00 dólares o si los próximos resultados muestran que el crecimiento se modera antes de lo que descuenta la cotización.
Perspectiva ESG
Fortinet tiene un perfil ESG particular porque su actividad principal —ciberseguridad— forma parte de la infraestructura invisible de la economía digital. Su impacto no se mide solo en emisiones, sino también en protección de datos, continuidad de negocio, seguridad de redes críticas, confianza digital, formación y buen uso de la inteligencia artificial.
La compañía estructura su sostenibilidad en áreas como protección del mundo digital, reducción de impacto ambiental, personas, formación en ciberseguridad, IA responsable, privacidad, ética empresarial y derechos humanos. También mantiene programas vinculados a la reducción de la brecha de talento en ciberseguridad.
En sostenibilidad ambiental, el foco está en eficiencia de producto, operaciones, energía, cadena de suministro y transparencia sobre huella de carbono. En una empresa de hardware y software de seguridad, la eficiencia energética de equipos, centros de datos y productos desplegados en clientes tiene relevancia económica y climática.
Los indicadores externos son favorables, aunque deben leerse como apoyo, no como sustituto del análisis. Fortinet mantiene calificación AAA de MSCI ESG y una evaluación de bajo riesgo por Sustainalytics. También fue incluida en índices Dow Jones Best-in-Class de sostenibilidad en 2025.
El punto de vigilancia está en la propia naturaleza del negocio. Una compañía de ciberseguridad debe ser especialmente exigente en privacidad, vulnerabilidades, transparencia, gestión de incidentes, uso responsable de IA y relación con administraciones. No hay elementos suficientes para invalidar la pauta desde una perspectiva ESG, pero sí una exigencia clara: en Fortinet, la confianza forma parte del producto.
Comentarios según perfil
Perfiles noveles
Fortinet puede resultar atractiva por ciberseguridad, inteligencia artificial y máximos históricos, pero no conviene comprar solo por el relato. El valor ya ha subido mucho y la pauta exige confirmación.
La entrada se activaría por encima de 176,00 dólares y se validaría en 185,00 dólares. El primer objetivo está en 200,00 dólares y el segundo en 220,00 dólares. El stop queda en 148,00 dólares. Si pierde ese nivel, la ruptura quedaría anulada.
Para un inversor menos experimentado, la idea clave es no confundir una compañía de calidad con cualquier precio de entrada. En máximos, esperar validación reduce el riesgo de comprar una falsa ruptura.
Perfiles profesionales
La pauta ofrece una operación de ruptura en una tecnológica rentable, con crecimiento acelerado, márgenes elevados, caja libre y exposición directa a ciberseguridad e IA. La activación en 176,00 dólares y la validación en 185,00 dólares son los filtros que separan el simple ataque a máximos de una entrada técnicamente defendible.
El soporte fundamental está en crecimiento de ingresos, producto, billings, margen operativo, flujo de caja libre, FortiASIC, SASE, seguridad híbrida, SOC en la nube, endpoints y compra de Virtue AI. El límite está en valoración, consenso por debajo del precio actual, competencia con Palo Alto Networks, CrowdStrike, Zscaler y otros proveedores, posible normalización del gasto en ciberseguridad y riesgo de falsa ruptura.
La gestión debe ser estricta. En esta pauta, el gráfico manda: sin validación en 185,00 dólares, la tesis de ciberseguridad e IA no basta para perseguir máximos.