La diversificación tiene un nuevo punto ciego: la IA
Fondos de pensiones y grandes gestores descubren que acciones, bonos, capital privado e infraestructuras dependen cada vez más del mismo factor: la IA

La inteligencia artificial es uno de los focos que centran las preocupaciones de los directores de inversión.
Por Lu Wang.— El fondo de capital privado parecía prometedor. La gestora tenía un historial razonable y el Sistema de Jubilación de la Ciudad de Nueva York (NYCRS), que administra 327.000 millones de dólares, tenía capacidad de sobra para invertir. Pero Monte Tarbox, director de inversiones de los fondos de pensiones, lo tuvo claro: no.
El problema era su elevada exposición a la inteligencia artificial (IA). Tarbox se muestra cada vez más prudente ante el peso que adquiere la IA en NYCRS, no por los temores existenciales que dominan algunos titulares, sino por una razón mucho más prosaica. Su trabajo consiste en diversificar y ahora encuentra IA mire donde mire.
«Le dije al gestor: “Tenemos que dejar pasar esta oportunidad precisamente porque no sabemos cuándo será suficiente o cuándo será demasiado”», explicó sobre el actual ciclo de la IA. «Cuando llegue ese día, no queremos quedar expuestos y que alguien nos pregunte: “¿Por qué dijisteis que sí a todo?”».
El dilema de Tarbox se repite entre los grandes inversores institucionales de Wall Street y de fuera de EE. UU. Gestionar enormes cantidades de dinero consiste, ante todo, en repartirlas entre distintos activos para evitar concentraciones excesivas de riesgo. El problema es que la profundidad y la amplitud de la revolución de la IA están desdibujando esas fronteras.
Una cartera puede estar repartida entre acciones, bonos, capital privado e infraestructuras y, al mismo tiempo, depender cada vez más de un mismo factor de riesgo: la inteligencia artificial.
IA en todas partes
Los fondos de pensiones como NYCRS invierten en acciones cotizadas, capital privado, deuda corporativa, infraestructuras y muchos otros activos. Cada vez resulta más difícil separar esas exposiciones del riesgo asociado a la IA.
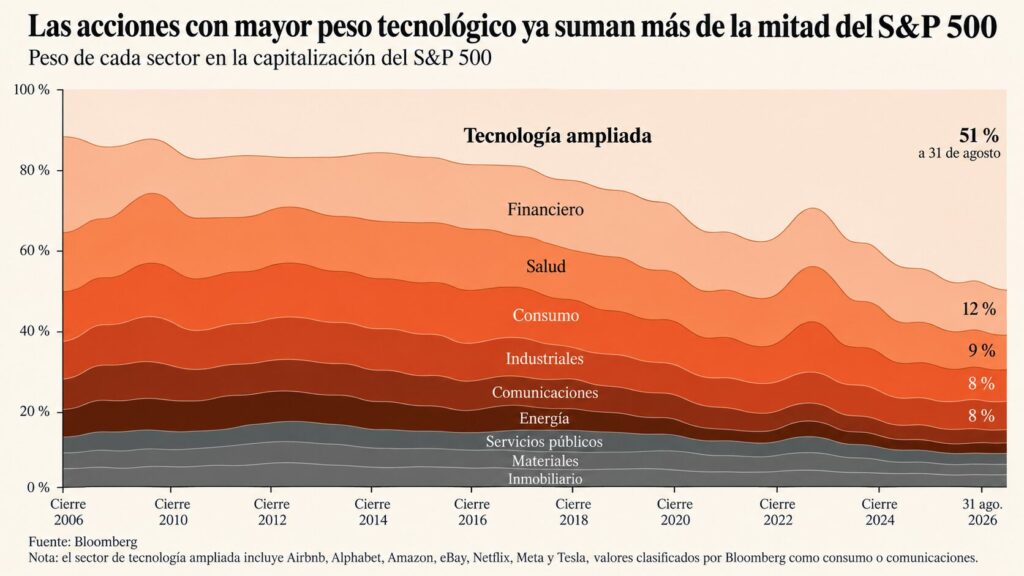
Las megacapitalizadas tecnológicas dominan buena parte del mercado bursátil y, más allá de ellas, numerosas empresas pueden verse transformadas por la inteligencia artificial o resultan esenciales para su desarrollo.
El capital privado se ha llenado de empresas emergentes vinculadas a la tecnología. Los mayores emisores de bonos son los grandes proveedores de servicios en la nube. Buena parte de los grandes proyectos de infraestructuras son centros de datos.
Incluso los bonos del Tesoro de EE. UU. pueden interpretarse como parte de esta misma operación: sus rentabilidades suben en medio de la competencia de la deuda corporativa y mientras la demanda adicional de electricidad añade presiones inflacionistas.
«En muchos sentidos, es un momento aterrador para alguien en mi posición», reconoce Tarbox. La IA, añade, constituye «el ejemplo perfecto de un riesgo sistémico» que puede no resultar preocupante dentro de una sola clase de activo, pero cuya presencia en tantos ámbitos de la economía y de la actividad empresarial impide evaluarlo correctamente por separado.
La corrección del mercado en julio y la inestabilidad de la última semana, alimentada por el temor a que la IA pueda llegar algún día a representar un peligro para la humanidad, muestran la fragilidad de una situación en la que la seguridad financiera de millones de jubilados está vinculada a esta tecnología.
El riesgo se concentra
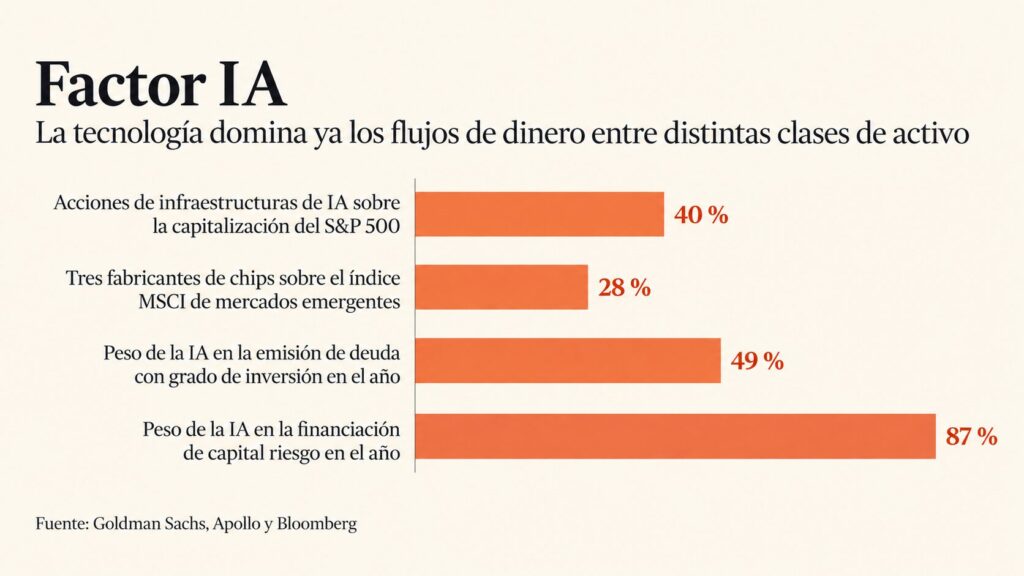
La primera señal aparece en el enorme peso que las inversiones relacionadas con la IA han adquirido dentro de cada clase de activo.
Las compañías de infraestructuras de IA, incluidos fabricantes de chips y grandes proveedores de servicios en la nube, representan alrededor del 40 % del valor total del S&P 500, según una estimación de Goldman Sachs. Solo tres fabricantes de semiconductores concentran más de una cuarta parte del índice de referencia de los mercados emergentes.
La IA supone además casi la mitad de todas las emisiones de deuda con grado de inversión de este año y el 87 % de la financiación de capital riesgo, según datos recopilados por Apollo Global Management.
La subida de las valoraciones durante la fiebre inversora agrava el riesgo y alimenta las dudas sobre si todo ese gasto llegará algún día a ofrecer una rentabilidad suficiente.
En muchos casos, además, las mismas compañías aparecen en varias clases de activos, lo que eleva todavía más la concentración. Alphabet, por ejemplo, tiene una capitalización bursátil de 4 billones de dólares, 130.000 millones de deuda en circulación y una infraestructura que conecta más de 30 centros de datos en todo el mundo.
A ello se suman empresas aparentemente independientes, pero estrechamente vinculadas mediante acuerdos de financiación circular en los que unas parecen financiar a otras.
Diversificar ya no basta
Thomas Salopek, responsable de investigación de estrategias sistemáticas multiactivo de JPMorgan Chase, trató de medir hasta qué punto este fenómeno se está trasladando a las grandes carteras.
Construyó cuatro modelos con distintas combinaciones de activos que reproducían las asignaciones habituales de fondos de pensiones y fundaciones. Todos mostraron en los últimos años correlaciones claramente positivas con factores de riesgo vinculados a la IA.
Correlación no significa causalidad, pero los datos sugieren que la inteligencia artificial ejerce una fuerte influencia incluso sobre carteras ampliamente diversificadas.
No sorprende, por tanto, que más de la mitad de los 90 fondos soberanos encuestados recientemente por Invesco identificara la concentración del mercado como el principal riesgo asociado a las inversiones relacionadas con la IA.
Detrás de esta inquietud está también la convicción de que el actual ciclo de gasto en inteligencia artificial terminará en algún momento. Nadie sabe cuándo.
Lisa Shalett, directora de inversiones de Morgan Stanley Wealth Management, considera que la IA agrava un problema de diversificación que ya afectaba a los gestores de activos, en un momento en que la tradicional cartera con un 60 % de acciones y un 40 % de bonos falla repetidamente por la persistencia de la inflación.
«La IA empeora todavía más esa correlación positiva porque está profundamente ligada tanto al éxito de la renta variable como al del crédito», afirma. «En algún momento habrá suficiente infraestructura. Lo hemos visto cientos de veces a lo largo de la historia, ya fuera con los ferrocarriles o con internet. Va a ocurrir; la única pregunta es cuándo».
Medir lo invisible
La preocupación ha llegado también al consejo de la Asociación de Jubilación de Empleados del Condado de Los Ángeles (LACERA), que gestiona 94.000 millones de dólares.
Durante una reunión celebrada en mayo, uno de sus miembros preguntó específicamente por la exposición a la IA de las inversiones en mercados privados. Otro expresó su inquietud por la financiación circular entre compañías tecnológicas.
Su director de inversiones, Jonathan Grabel, dirigió después una revisión de la cartera. Tras combinar un análisis detallado de los gestores internos con otro agregado elaborado con ayuda de MSCI, LACERA estimó que entre el 8 % y el 19 % de sus inversiones estaban expuestas a la IA.
Es un intervalo amplio, pero al menos establece un punto de partida para futuras decisiones.
«No queríamos que la búsqueda de la perfección nos impidiera obtener información útil», explica Grabel. «Es algo que puede influir y orientar determinados aspectos de nuestro proceso estratégico de asignación de activos».
El problema empieza incluso por determinar qué significa estar expuesto a la IA.
A diferencia de categorías tradicionales como la clase de activo, el sector o la geografía, no existe una definición estándar. Una apuesta por la IA puede abarcar desde un fabricante de chips dedicado directamente a esta tecnología hasta una empresa que simplemente la utiliza.
Cuantificar esa exposición exige, por tanto, tanto criterio como capacidad para medir el riesgo.
IA para encontrar IA
En Elo Mutual Pension Insurance, que gestiona 36.000 millones de euros en Finlandia, los responsables de cartera utilizan precisamente inteligencia artificial para localizar su exposición a la IA.
Emplean herramientas basadas en esta tecnología para vigilar la sensibilidad de sus inversiones cotizadas a la expansión de la inteligencia artificial.
Kari Vatanen, responsable de asignación de activos y alternativos de Elo, reconoce además que algunas inversiones de capital privado podrían sufrir si continúa extendiéndose el uso de la tecnología.
Pero limitar la exposición a la IA únicamente para diversificar también podría perjudicar la rentabilidad si esta tendencia continúa dominando los mercados durante años.
«Es incluso más importante tener el tema adecuado en las carteras que la clase de activo adecuada», afirma.
Y hasta ahora la apuesta ha resultado extraordinariamente rentable. Un índice de Bloomberg Intelligence que sigue las acciones vinculadas a la IA en todo el mundo ha superado al mercado general en 11 puntos porcentuales anuales durante buena parte de los últimos dos años.
Quizá por ello los grandes fondos de pensiones apenas se han apartado, por ahora, del mercado para reducir su exposición.
Michael Markov, de la firma de análisis financiero Markov Processes International, estudió unos 50 de los mayores fondos de pensiones y estimó que su sobreexposición media a la IA en mercados públicos y privados era prácticamente nula.
«En promedio, los grandes fondos públicos de pensiones no parecen tener una concentración inusual en IA», afirma. «Aunque algunos sistemas concretos sí la tienen».
El caso CalPERS
Entre las excepciones figura California Public Employees’ Retirement System (CalPERS), el mayor fondo público de pensiones de EE. UU.
Su sobreexposición a la IA ha aumentado en los últimos años por sus inversiones en grandes compañías privadas, según Markov.
En reuniones recientes, miembros del consejo han pedido al equipo que desarrolle un marco para evaluar el riesgo de la inteligencia artificial, especialmente en centros de datos e infraestructuras.
«El equipo de CalPERS analiza el efecto de numerosos factores de riesgo cuando evalúa posibles inversiones, incluidos los relacionados con la inteligencia artificial o afectados por ella», explicó un portavoz. «Las posiciones de nuestra cartera de capital privado se examinan en profundidad para determinar su exposición a la IA y cualquier riesgo que pueda plantear».
Toda la cartera
La necesidad de medir la exposición a la IA ha vuelto a poner el foco en un modelo de inversión conocido como Total Portfolio Approach (TPA), que ha ganado adeptos entre los grandes propietarios de activos y que CalPERS ha adoptado recientemente.
El sistema rompe las divisiones rígidas entre clases de activos y compara las inversiones entre sí para encontrar la mejor combinación para el conjunto de la cartera.
Su aplicación más profunda suele exigir una infraestructura integrada que conecte datos procedentes de activos muy diferentes y permita analizar la exposición global del fondo a factores comunes como la inflación o la inteligencia artificial.
El fondo australiano Aware Super, que gestiona 240.000 millones de dólares australianos —171.000 millones de dólares estadounidenses—, terminó en junio la última fase de Project Odin, un programa desarrollado durante varios años para renovar su plataforma interna de inversión con datos y herramientas analíticas de terceros como BlackRock.
Michael Clavin, responsable de liquidez y mercados, considera que esta estructura permite analizar de forma natural la exposición a la IA del conjunto del fondo.
«Cuando hablamos de verdadera diversificación, no se trata únicamente de una geografía o un sector», afirma. «Se trata de comprender realmente la correlación entre activos y temas y asegurarnos de que contamos con una cartera diversificada capaz de resistir distintas condiciones de mercado».
Saber qué se tiene
Marsh Investments and Retirement dedicó seis meses a desarrollar un sistema que rastrea la exposición de un fondo a grandes tendencias, incluida la IA, según su director de inversiones en EE. UU., Andrew McDougall.
El modelo utilizó IA agéntica para ayudar a crear un flujo de trabajo determinista capaz de analizar los ingresos y beneficios de compañías públicas y privadas y situarlas en el mapa de exposición a la inteligencia artificial.
El sistema empezó a funcionar en febrero. El grupo forma parte de Marsh People and Investments, anteriormente conocido como Mercer, que gestiona 846.000 millones de dólares.
«Lo esencial es que tienes que saber qué posees para saber adónde vas», afirma McDougall. «Quienes disponen hoy de buenos sistemas pueden saber, antes de realizar una inversión, cuál será en gran medida su impacto. Quienes tienen malos sistemas probablemente lo descubrirán cuando ya sea demasiado tarde».
Julio ofreció una muestra del peligro de redoblar la apuesta por la IA, al menos en los mercados cotizados.
Las acciones de los fabricantes de chips cayeron mientras los inversores se preguntaban si el enorme volumen de gasto acabaría justificando unas valoraciones tan elevadas. Los bonos de las grandes tecnológicas retrocedieron y aumentó el coste de protegerse frente al impago de su deuda. Varios fondos de cobertura conocidos registraron fuertes pérdidas durante la corrección.
En NYCRS, Tarbox ya busca formas de contener el riesgo. Su equipo ha advertido a los gestores externos sobre posibles disrupciones sectoriales y niveles excesivos de inversión de capital. Internamente, trata de localizar los puntos más vulnerables y establecer límites, como la máxima exposición aceptable al software dentro de un fondo.
El desafío consiste en seguir el ritmo de una tecnología cuyo impacto avanza con rapidez y alcanza cada vez más ámbitos. Incluso los mapas de cartera más sofisticados envejecen pronto: la IA evoluciona tan deprisa que su perfil de riesgo tiene que dibujarse una y otra vez.
«No solo tenemos que aumentar la resolución del microscopio, sino también la frecuencia con la que evaluamos», afirma Tarbox. «Prácticamente todos los fondos en los que invertimos sabemos que, inevitablemente, nos aportarán más exposición a la IA».
—Con la colaboración de Denise Lu y Yue Qiu.