La crisis de Francia pasa de la calle a los mercados
Los disturbios en Francia agravan la desconfianza en la deuda y elevan el coste de financiación, mientras París prepara nuevos ajustes presupuestarios
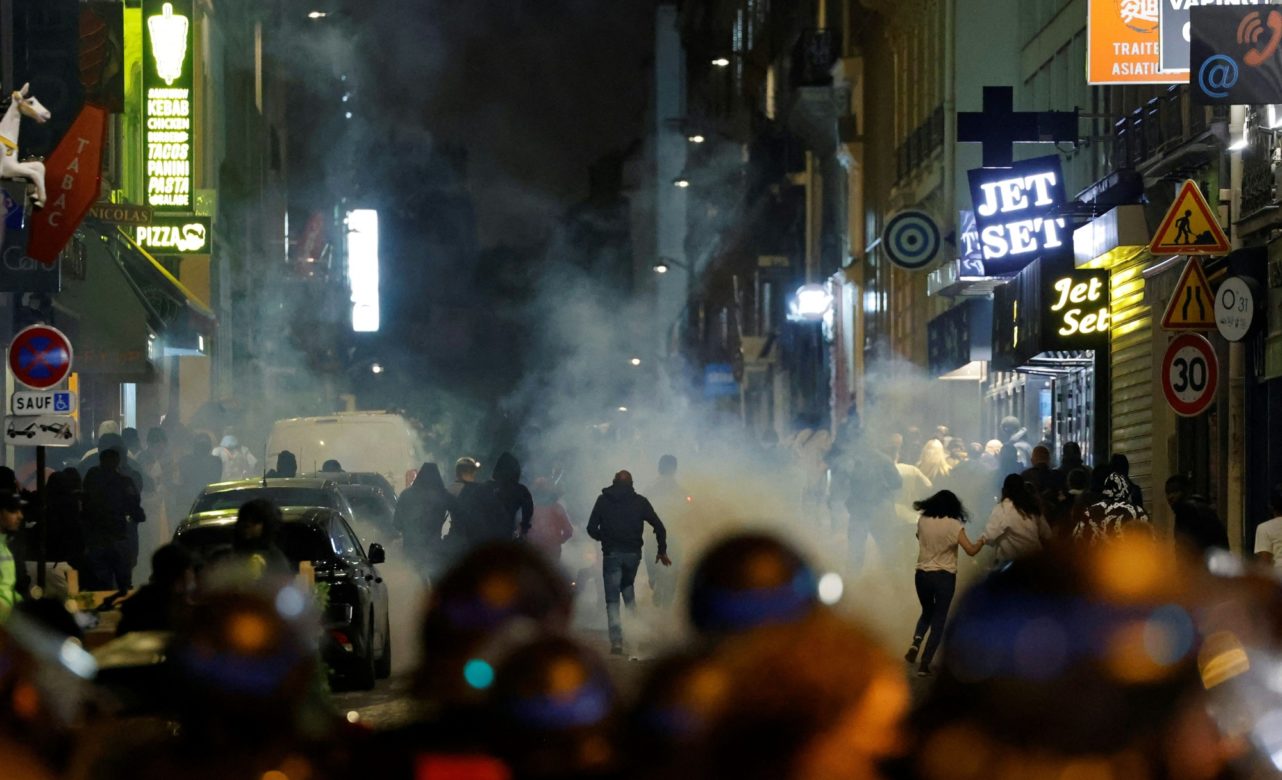
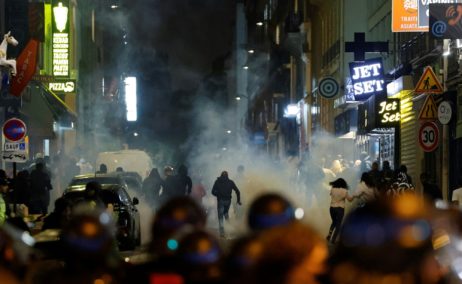
Disturbios en Francia.
Francia tiene cada vez menos margen para responder al malestar social sin agravar la desconfianza de los inversores. Los disturbios del fin de semana han provocado nuevas ventas de acciones y deuda pública, justo cuando el Gobierno necesita acordar unos presupuestos que exigirán recortes de gasto y subidas de impuestos.
La rentabilidad del bono francés a diez años aumenta ocho puntos básicos, hasta el 4,88 %, uno de los niveles más altos de Europa occidental. También se amplía la diferencia respecto a la deuda alemana, que se adentra aún más en niveles asociados a la crisis de deuda de la eurozona.
El CAC 40 cayó un 1,5 % y registró el peor comportamiento entre las principales bolsas europeas en la apertura del lunes. Las pérdidas reflejan una dificultad que trasciende la sesión: el elevado endeudamiento limita la capacidad del Gobierno para aliviar el coste de la vida mediante más gasto público.

Un presupuesto difícil
Las protestas por el encarecimiento de la vida derivaron en episodios de violencia durante el fin de semana. Grupos de alborotadores aprovecharon las marchas para saquear comercios e incendiar edificios públicos.
El Gobierno debe responder a ese descontento con uno de los mayores déficits presupuestarios de la eurozona. Aumentar el gasto para apaciguar las protestas podría agravar los problemas de financiación que ya inquietan al mercado.
En las próximas semanas, el Parlamento tendrá que debatir y aprobar los presupuestos de 2027. Alcanzar un acuerdo sobre los ajustes se presenta difícil, especialmente con las elecciones presidenciales a seis meses de distancia.
«Aunque las protestas violentas no representan a la gran mayoría de la población, los acontecimientos del fin de semana ponen de relieve el delicado equilibrio que debe mantener el Gobierno entre calmar a los ciudadanos y tranquilizar a los mercados», señala Erik Liem, de Commerzbank.
La divergencia bursátil muestra hasta qué punto Francia ha quedado rezagada: el CAC 40 acumula una pérdida del 3,7 % en el año, frente al avance del 8,1 % del Stoxx Europe 600.
Dos mercados distintos
La presión sobre Francia contrasta con el rebote de los futuros estadounidenses y de los fabricantes de semiconductores, tras las fuertes caídas de la semana anterior.
| Activo | Nivel | Variación |
|---|---|---|
| CAC 40 | 7.840,64 puntos | −1,5 % |
| Futuros del Nasdaq 100 | 29.702,50 puntos | +1,1 % |
| Kospi de Corea del Sur | 5.768,01 puntos | +1,8 % |
| Bono estadounidense a diez años | 5,08 % de rentabilidad | +1 punto básico |
| Futuros del Brent | 108,62 dólares por barril | −1,1 % |
| Bitcoin | 82.149,71 dólares | +1,6 % |
Datos del 19 de octubre de 2026, correspondientes a la instantánea de mercado de Bloomberg de las 12:36 horas en Madrid. Las cotizaciones pueden incorporar retrasos.
En Francia, las ventas afectan especialmente a Accor, Stellantis y LVMH. En Estados Unidos, los fabricantes de chips recuperan parte del terreno perdido antes de la apertura de Wall Street.
| Valor | Variación | Qué explica el movimiento |
|---|---|---|
| Accor | −3,4 % | Ventas de acciones francesas tras los disturbios |
| Stellantis | −4,5 % | Presión sobre el mercado francés |
| LVMH | −2,3 % | Caídas de los grandes valores franceses |
| Nvidia | +1,5 % | Rebote de los semiconductores |
| Marvell Technology | +3,4 % | Recuperación del sector |
| AMD | +2,7 % | Recuperación del sector |
| Broadcom | +2,4 % | Recuperación del sector |
| Intel | +4,2 % | JPMorgan eleva su recomendación a neutral |
| Boyd Gaming | +1,9 % | Morgan Stanley mejora su recomendación a sobreponderar |
Variaciones durante la sesión europea y, para los valores estadounidenses, antes de la apertura.
En el caso de Intel, JPMorgan considera que la recuperación de la compañía puede llevar años, aunque valora positivamente la ejecución de su equipo directivo.
La IA sigue examinándose
El rebote tecnológico llega después de un cambio brusco en el comportamiento del mercado. Antes del miércoles 14 de octubre, el S&P 500 había encadenado 53 sesiones sin una caída del 1 %, su mayor racha desde enero de 2020. La confianza en la inteligencia artificial y en el crecimiento de los beneficios había contribuido a contener la volatilidad.
El índice perdió más de un 1 % tanto el miércoles como el viernes. Al cierre de la semana también aumentó la volatilidad esperada, mientras los inversores cuestionaban la continuidad del auge de la IA.
Las dudas alcanzan a la financiación de nuevos proyectos. Nscale, el promotor de centros de datos respaldado por Nvidia, encuentra resistencia entre los inversores a la valoración de 30.000 millones de dólares que pretende conseguir en su salida a bolsa.
Al mismo tiempo, la inquietud está ayudando a que la deuda estadounidense recupere su función de refugio.
«Si se produce una retirada más intensa de los activos de riesgo provocada por la IA, los bonos del Tesoro parecen cada vez más capaces de ofrecer la protección que los inversores han echado en falta durante buena parte de los últimos años», afirma Masahiko Loo, de State Street Investment Management.
Resultados bajo la lupa
La temporada de resultados del tercer trimestre gana intensidad. Las publicaciones permitirán contrastar las expectativas de beneficios con la evolución de los ingresos, los márgenes y las necesidades de inversión.
| Día | Principales resultados previstos |
|---|---|
| Lunes 19 | Fifth Third Bancorp |
| Martes 20 | SpaceX, Netflix, GE, Northrop Grumman, General Motors, KeyCorp, United Airlines y ABB |
| Miércoles 21 | Tesla, Meta, Abbott Laboratories, AT&T, IBM, Texas Instruments y SAP |
| Jueves 22 | Blackstone, Honeywell, Lockheed Martin y American Airlines |
| Viernes 23 | American Express |
En el calendario económico destacan los datos estadounidenses de construcción residencial y compraventas pendientes de viviendas usadas del martes. Las previsiones apuntan a que el sector seguía teniendo dificultades para recuperarse en septiembre. El viernes, S&P Global publicará los índices de actividad manufacturera y de servicios de octubre.
Para interpretar la semana conviene separar dos riesgos. En Francia, el problema es la capacidad política para corregir las finanzas públicas sin agravar el malestar social. En las tecnológicas, la atención se centra en si los beneficios justificarán las expectativas y el esfuerzo inversor.
La evolución de los bonos permitirá observar hasta qué punto esas preocupaciones permanecen acotadas o provocan una búsqueda más amplia de protección.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.