Atresmedia ensancha sus ingresos un trimestre más
Atresmedia eleva sus ingresos un 4 % y refuerza su balance con la venta de Fever, que financiará buena parte del dividendo previsto para diciembre
La publicidad exterior y la producción de contenidos amplían las fuentes de ingresos de Atresmedia, con la televisión como principal motor del grupo.
Atresmedia (BME: A3M) amplía sus ingresos nuevamente más allá de la publicidad audiovisual. El grupo factura 724,3 millones de euros hasta septiembre, un 4 % más, gracias al crecimiento de la producción y distribución de contenidos, los eventos y la incorporación de Amvia, su nueva filial de publicidad exterior. La aportación de estas actividades compensa el descenso de los ingresos publicitarios audiovisuales.
La compañía dirigida por Javier Bardají también refuerza su balance. Cierra septiembre con una posición financiera neta positiva de 233,2 millones de euros, después de comprar Amvia y abonar el dividendo de junio. La venta de su participación en Fever explica buena parte de esa mejora y permite destinar recursos a una nueva retribución al accionista.
Los resultados prolongan la diversificación que ya impulsó los ingresos de Atresmedia en el primer semestre. La televisión mantiene su protagonismo económico, mientras ganan peso otras actividades con fuentes de ingresos propias.
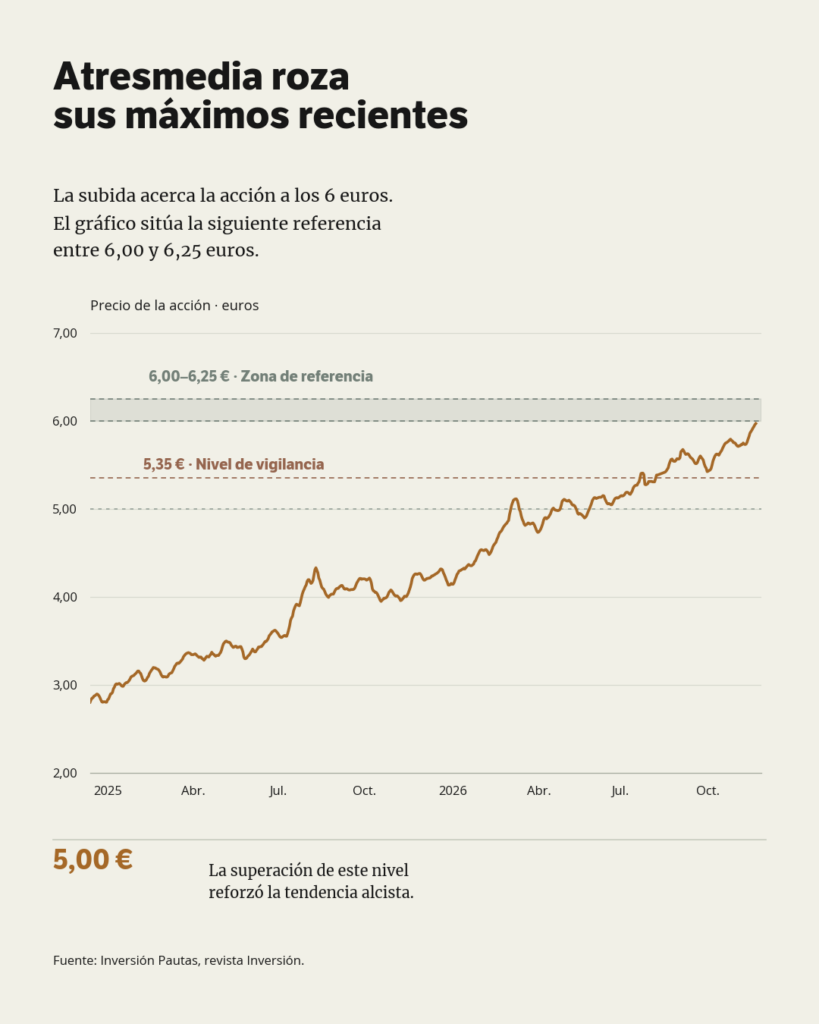
El beneficio neto se sitúa en 53,8 millones de euros, un 15,2 % menos. La comparación está condicionada principalmente por un ingreso contabilizado en 2025: los intereses de demora de un crédito frente a la Agencia Tributaria, tras una sentencia favorable sobre la compensación de bases imponibles negativas.
La evolución operativa es más estable. El ebitda ajustado —el resultado antes de intereses, impuestos, depreciaciones y amortizaciones— alcanza los 88,2 millones, un 2,3 % menos. Atresmedia mantiene su previsión de cerrar el año con un ebitda similar al de 2025 si se comparan los mismos negocios.
Las cifras principales
| Enero-septiembre | 2026 | Variación interanual |
|---|---|---|
| Ingresos netos | 724,3 millones € | +4,0 % |
| Producción y distribución de contenidos | 79,5 millones € | +7,2 % |
| Otros ingresos audiovisuales | 59,0 millones € | +45,7 % |
| Publicidad audiovisual | 519,4 millones € | −1,8 % |
| Ebitda ajustado | 88,2 millones € | −2,3 % |
| Beneficio neto | 53,8 millones € | −15,2 % |
Fuente: Atresmedia. El ebitda ajustado excluye el efecto de la norma contable sobre arrendamientos NIIF 16 en Amvia.
Los contenidos ganan peso
La producción y distribución de contenidos aporta 79,5 millones de euros, un 7,2 % más. Esta actividad reúne las ventas internacionales, las suscripciones y los acuerdos comerciales de Atresplayer, además del negocio cinematográfico.
Los otros ingresos audiovisuales crecen un 45,7 %, hasta los 59 millones. El avance procede principalmente de Last Lap, incorporada al área de eventos en julio de 2025. En esta partida también figuran las licencias, los derechos editoriales y las ventas de la plataforma de viajes Waynabox.
La diversificación responde a una transformación que ya reflejaban los resultados anuales de 2025: la evolución de la publicidad televisiva explica cada vez menos, por sí sola, la del conjunto del grupo.
Amvia empieza a aportar
La antigua Clear Channel España, ahora Amvia, suma 12,8 millones de euros de ingresos desde su integración en agosto. Los resultados publicados recogen únicamente dos meses de actividad.
Atresmedia estima que la filial aportará alrededor de 100 millones de euros de facturación en un ejercicio completo, con un margen de ebitda cercano al 18 %. La adquisición introduce al grupo en un mercado que, según la compañía, crece a mayor ritmo que la publicidad televisiva y radiofónica.
El desarrollo de Amvia se apoya en la modernización de sus instalaciones. Como anticipó la revista Inversión, la filial prevé invertir 45 millones de euros en digitalizar sus soportes. Sus pantallas digitales representan aproximadamente el 8 % de las instalaciones y generan alrededor del 40 % de los ingresos.
Esa diferencia ilustra el potencial de la transformación: aumentar la capacidad comercial de cada emplazamiento, además de ampliar la red. Amvia desarrollará su actividad con autonomía comercial respecto del resto del grupo, conforme a los compromisos asociados a la autorización de la compra.
Fever refuerza el balance
Atresmedia vendió en septiembre la participación que conservaba en Fever, superior al 5 %, por unos 227 millones de euros. La operación generó una plusvalía neta de impuestos de 205 millones.
Esa ganancia se ha registrado directamente en el patrimonio neto de los estados financieros consolidados, conforme a las normas internacionales de contabilidad. Por ello, no está incluida en los 53,8 millones de beneficio del periodo.
Sumadas las desinversiones de 2023 y 2024, Fever ha proporcionado al grupo ingresos de 296 millones y plusvalías netas de 264 millones.
La venta contribuye a que la posición financiera neta positiva aumente en 175,1 millones respecto al cierre de 2025, pese a los desembolsos por la adquisición de Amvia y el dividendo de junio. Este último supuso un pago de 47,3 millones de euros, equivalente a 0,21 euros por acción.
El dividendo de diciembre
El consejo de administración mantiene la propuesta de abonar 0,83 euros por acción en diciembre, pendiente de la aprobación de la junta general extraordinaria del 18 de noviembre.
De ese importe, 0,16 euros corresponden a resultados de 2026 y 0,67 euros al reparto de las ganancias obtenidas con Fever. La propuesta traslada al accionista parte del valor generado por esa inversión.
El anuncio del pago ya tuvo una repercusión destacada en bolsa, recogida en el análisis de Atresmedia tras los máximos de septiembre. Aquella lectura distinguía entre el atractivo del reparto extraordinario y la remuneración que puede sostener la actividad habitual.
La distinción sigue siendo relevante: la mayor parte del dividendo propuesto procede de una desinversión, mientras que los futuros pagos dependerán de los beneficios y de la generación de caja del grupo.
Liderazgo y rentabilidad
Atresmedia mantiene el liderazgo televisivo por decimosexto trimestre consecutivo. Su cuota de audiencia alcanza el 24,9 % entre enero y septiembre pese al impacto del Mundial de fútbol emitido por la televisión pública. Ese nivel se situa 2,4 puntos por encima de Mediaset. Antena 3 conserva la primera posición entre las cadenas comerciales, con una cuota del 12,5 %,
Los ingresos publicitarios audiovisuales retroceden un 1,8 %, hasta los 519,4 millones. Esta partida incluye la televisión tradicional y conectada, Atresplayer, canales digitales, webs y otros soportes comercializados por el grupo. La radio mantiene una facturación prácticamente estable de 60,4 millones y una audiencia media de 3,2 millones de oyentes.
El crecimiento de las nuevas actividades permite elevar los ingresos consolidados, aunque todavía no mejora el margen de ebitda ajustado, que pasa de aproximadamente el 13 % al 12,2 %.
Atresmedia confía en que el avance del mercado publicitario y la contención de costes permitan mantener el resultado operativo anual en términos comparables. Con el balance reforzado y Amvia ya integrada, el siguiente paso será convertir la ampliación del negocio en una mejora sostenida de su rentabilidad.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.