Capital privado: invertir en empresas que no cotizan ya exige menos dinero
Crescenta amplía el acceso a fondos internacionales, pero su consejero delegado recuerda que invertir exige ahorro, conocimientos y tiempo
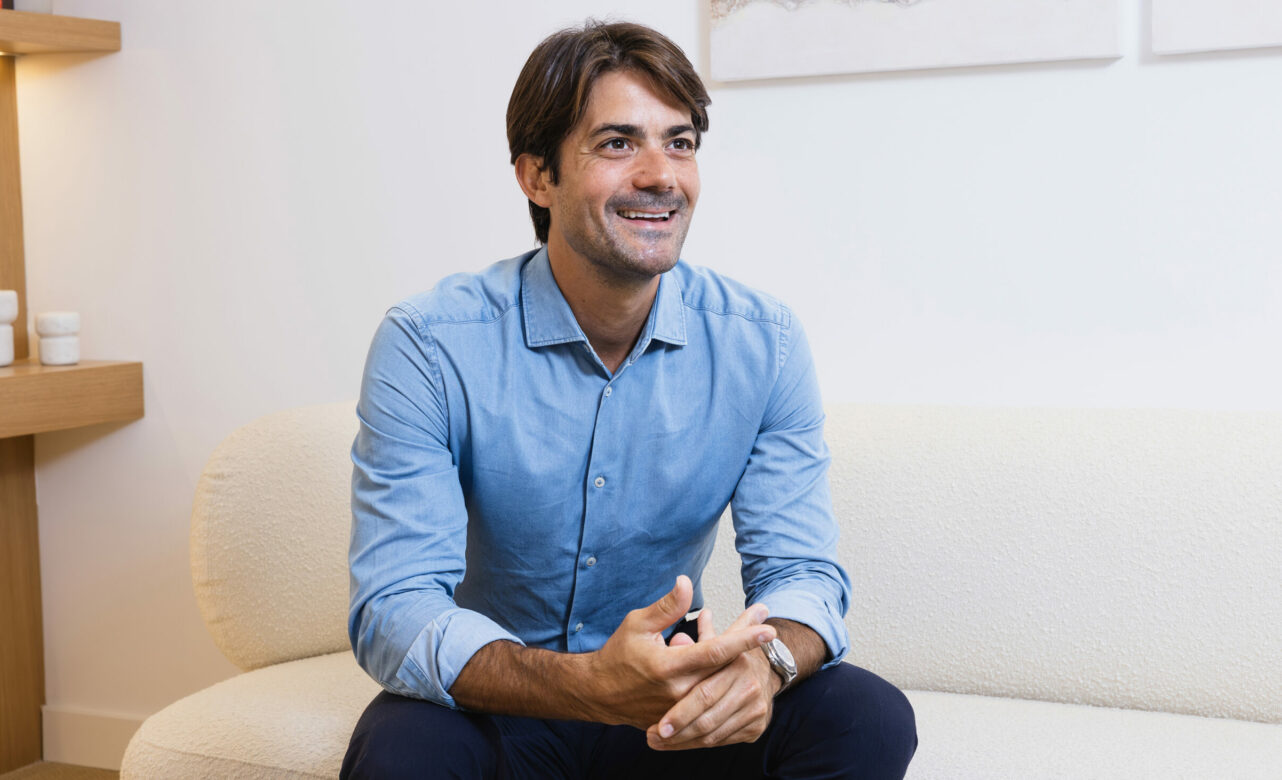
Ramiro Iglesias, cofundador y consejero delegado de Crescenta, durante la entrevista con la revista Inversión. Defiende que ampliar el acceso al capital privado exige mantener el rigor en la selección de fondos y la formación del inversor.
Invertir en grandes fondos internacionales de capital privado ha dejado de exigir, en todos los casos, compromisos millonarios. Crescenta reúne las aportaciones de particulares para acceder a gestoras que tradicionalmente trabajaban con instituciones y grandes patrimonios. Su oferta incluye un vehículo con compromisos desde 5.000 euros, sujeto a requisitos económicos y a la evaluación del perfil del cliente.
La reducción del importe de entrada facilita el acceso, aunque mantiene las exigencias propias de estas inversiones: comprender el producto, planificar los desembolsos y poder comprometer el dinero durante años.
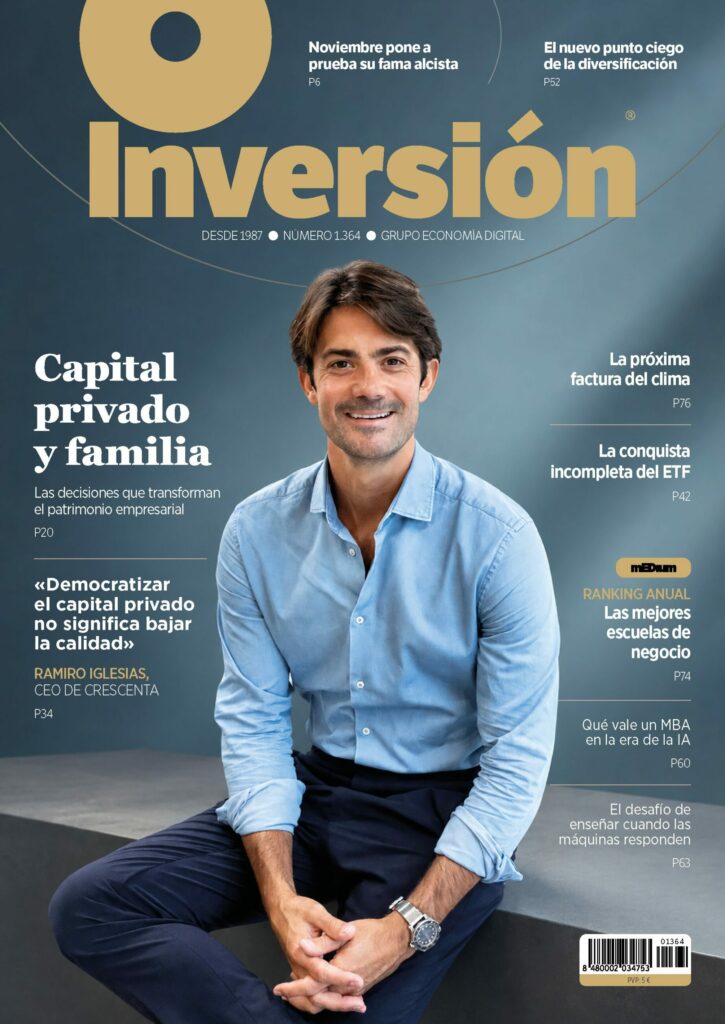
«Democratizar no significa ni simplificar ni bajar la calidad», afirma Ramiro Iglesias, cofundador y consejero delegado de Crescenta, en una entrevista publicada en el número de noviembre de la revista Inversión. «Sigue siendo un producto dirigido a un porcentaje reducido de la población con capacidad de ahorro y educación financiera».
Según las cifras facilitadas por la firma para la entrevista, Crescenta se acerca a los 300 millones de euros en activos bajo gestión y reúne a 5.000 inversores particulares. Su modelo combina dos tareas: agrupar capital para superar las barreras de entrada y seleccionar los fondos a los que destina ese dinero.
Reunir capital para acceder
Las grandes gestoras internacionales suelen exigir compromisos de varios millones de euros. Crescenta alcanza esos importes mediante la suma de aportaciones de distintos clientes y se presenta ante el gestor como un único inversor.
Así conviven personas que todavía están construyendo su patrimonio con clientes de banca privada y oficinas de gestión de patrimonios familiares que comprometen cientos de miles o millones de euros. La agregación permite reunir compromisos de decenas de millones.
Para ampliar su oferta, Crescenta ha estructurado en Luxemburgo un fondo de inversión a largo plazo europeo, conocido por las siglas ELTIF. Según las condiciones descritas por la firma, este vehículo admite compromisos desde 5.000 euros y exige 50.000 euros de ingresos brutos anuales o un patrimonio financiero equivalente. El acceso depende también de la evaluación del perfil y los conocimientos del inversor.
Estas condiciones corresponden a ese vehículo concreto, no al conjunto de los fondos de capital privado. El importe mínimo es solo uno de los elementos que deben examinarse antes de invertir: también cuentan los plazos, las aportaciones pendientes y las condiciones para recuperar el dinero.
Desde la creación de Crescenta en 2022, Iglesias y su presidente, Eduardo Navarro, defienden que reducir el compromiso individual no tiene por qué rebajar las exigencias de selección. El volumen se obtiene sumando inversores; el análisis de los fondos debe conservar el mismo rigor.
El filtro del gestor
Crescenta asegura que su equipo ha analizado más de 1.000 fondos internacionales desde su creación y ha invertido en menos de 30. La proporción seleccionada es inferior al 3 %.
Entre sus criterios figuran una trayectoria continuada del gestor de entre 15 y 20 años, la experiencia en distintos ciclos económicos y la capacidad para mejorar el funcionamiento de las empresas adquiridas. El análisis pretende identificar qué aporta el equipo a las compañías, además del capital.
La oferta se organiza en cuatro áreas: adquisición de empresas —buyout—, financiación de su crecimiento —growth—, operaciones en el mercado secundario y activos reales.
La estrategia de crecimiento se centra en empresas privadas en expansión, especialmente tecnológicas, y representa cerca del 40 % de los activos gestionados, según la firma.
La selección es una parte central de la propuesta de Crescenta. Un mínimo de entrada más bajo resuelve una barrera comercial, pero la evolución de la inversión depende de los fondos elegidos, de las empresas que incorporan y del precio al que compran y venden sus participaciones.
Información durante la inversión
La tecnología constituye el otro componente del modelo. Iglesias sostiene que los mercados privados tardaron en incorporar avances que ya habían transformado otros segmentos financieros. La contratación y el seguimiento, explica, seguían dependiendo de procesos lentos y de información dispersa.
Crescenta ha desarrollado una plataforma que centraliza ambos. El cliente puede consultar sus inversiones, conocer las compañías a las que está expuesto y seguir los desembolsos y cobros previstos desde un mismo lugar.
«Más allá del producto, el cliente quiere saber qué compañías tiene en cartera, qué está pasando con ellas, cuándo va a recibir distribuciones y cuándo tendrá que hacer aportaciones. La transparencia es lo que más se valora», señala el consejero delegado.
Ese seguimiento resulta especialmente útil en inversiones que pueden exigir aportaciones sucesivas. El compromiso inicial no siempre se desembolsa de una vez: el inversor necesita tener disponibles los fondos cuando se le soliciten y organizar el resto de su patrimonio en consecuencia.
La consulta digital facilita esa planificación, pero no altera la liquidez del producto. Poder ver una inversión en una aplicación no significa poder venderla en cualquier momento. Tampoco los calendarios previstos de distribuciones equivalen a cobros garantizados.
Crecer mediante acuerdos
Tras los primeros años dedicados a ampliar su gama, Crescenta centra su siguiente etapa en consolidar la marca y establecer acuerdos con bancos y distribuidores financieros en España y Europa.
«El sector ha visto que los resultados y la tecnología son sólidos, y las entidades prefieren unirse a nuestra infraestructura para acelerar el crecimiento conjunto», sostiene Iglesias.
La firma busca así ampliar la distribución de sus productos y ofrecer su infraestructura a otras entidades. Para su cofundador, esa expansión debe ir acompañada de educación financiera: disponer de más opciones de inversión solo resulta útil cuando el cliente comprende cómo encajan en su patrimonio.
Ahorro con horizonte
Iglesias sitúa el punto de partida en el presupuesto familiar. Defiende reservar una parte del ahorro para invertir a largo plazo, en lugar de destinar únicamente lo que queda después del consumo.
«La mayoría de la gente cubre sus necesidades básicas y luego pasa directamente al consumo personal, dejando la inversión solo para lo que sobra. El orden debería ser el inverso: cubrir las necesidades esenciales, destinar una parte fija a la inversión a largo plazo y consumir con lo que quede», afirma.
Ese hábito de planificación adquiere especial importancia en el capital privado. Antes de comprometer dinero durante años, el inversor debe distinguir qué parte de su patrimonio puede mantener invertida y cuál necesita conservar disponible.
La propuesta de Crescenta amplía las posibilidades de acceso. La decisión sigue dependiendo de una cuestión individual: si los plazos, los riesgos y las obligaciones del producto encajan con la situación financiera del ahorrador.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.