El nuevo negocio de una Atresmedia en máximos
Amvia invertirá 45 millones en digitalizar sus soportes y afrontará 250 millones en gastos operativos durante cinco años. Atresmedia prevé recuperar la compra de Clear Channel en ese plazo
Atresmedia encuentra más rentabilidad en un liderazgo diversificado.
La publicidad exterior conserva una característica que la distingue del resto de los medios: su audiencia no necesita buscarla. Pero la digitalización cambia la economía de un negocio que durante décadas dependió, sobre todo, de la ubicación y el tamaño de sus soportes. En Amvia, la nueva filial de Atresmedia (BME: A3M), apenas el 8 % de las instalaciones genera ya el 40 % de los ingresos. Esa diferencia explica buena parte de las expectativas del grupo ante la transformación tecnológica de la antigua Clear Channel España.
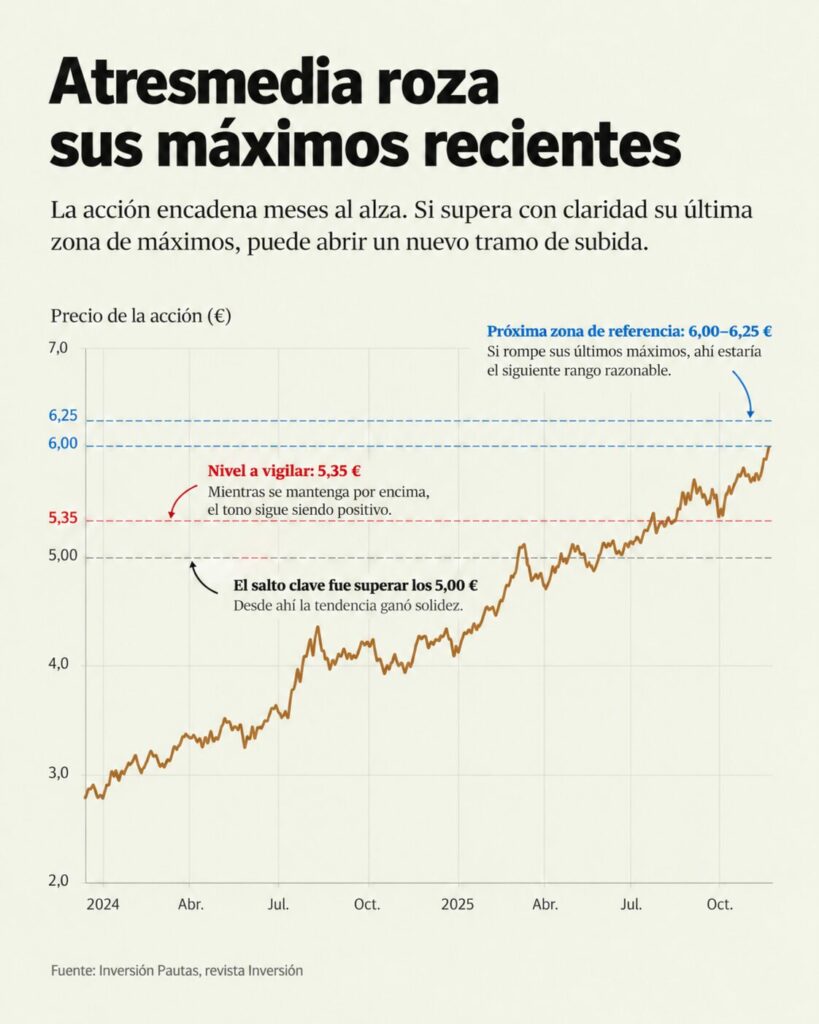
La presentación de Amvia llega en un momento favorable para Atresmedia en bolsa. Sus acciones cerraron el 16 de octubre en 5,92 euros, cerca de los niveles más elevados desde la pandemia. La capitalización bursátil ronda los 1.330 millones de euros, más del doble que al cierre de 2020, cuando sus títulos cotizaban a 2,88 euros. La comparación no incluye los dividendos distribuidos durante el periodo.
La operación prolonga una estrategia de diversificación que Atresmedia desarrolla desde hace años. La televisión conserva su condición de principal motor económico del grupo y mantiene una resistencia notable frente a la fragmentación de las audiencias y la competencia de las plataformas digitales.
A su alrededor, la compañía amplió su presencia en la producción audiovisual, los servicios digitales y los eventos. La publicidad exterior añade una actividad con características propias y perspectivas de crecimiento superiores a las del conjunto del mercado publicitario.
Javier Bardají, consejero delegado de Atresmedia, defiende la entrada en este segmento por su potencial de transformación. «Queremos respaldar su desarrollo, desde su identidad propia y su plena autonomía comercial, impulsando la inversión, la innovación y la digitalización», escribió en una nota distribuida el 19 de octubre.
Cinco veces ebitda
Atresmedia anunció en septiembre de 2025 la adquisición del negocio español de Clear Channel por 115 millones de euros. El precio equivale a unas cinco veces el ebitda de referencia, que fuentes conocedoras de la operación sitúan en aproximadamente 23 millones de euros.
Los cálculos del grupo apuntan a un plazo de recuperación de la compra de cinco años. Las mismas fuentes consideran posible reducirlo a cuatro si la evolución del negocio supera las previsiones iniciales. La estimación incluye las necesidades de inversión y los compromisos de explotación de Amvia.
La filial contempla unos 45 millones de euros de inversión de capital (CAPEX) para digitalizar sus soportes. Los desembolsos ya figuran en el plan de negocio y, por tanto, no alteran las previsiones de retorno de la adquisición.
A esta cantidad se suman 250 millones de euros de gastos de explotación (OPEX) durante los próximos cinco años, principalmente asociados a los cánones municipales y a los costes de las infraestructuras publicitarias.
Ambas partidas reflejan las particularidades financieras de una actividad que requiere instalaciones físicas, contratos de larga duración y pagos recurrentes a las administraciones. Su rentabilidad depende tanto de la demanda de los anunciantes como de las condiciones económicas de las concesiones.
Crecer sin subir precios
La publicidad exterior atraviesa una etapa de crecimiento superior a la del conjunto del mercado. Según InfoAdex, la inversión destinada a este medio aumentó el 6,7 % durante 2025, hasta los 460,5 millones de euros, frente al avance del 0,9 % del conjunto de los medios controlados. Durante el primer semestre de 2026 mantuvo un crecimiento del 5 %.
Los formatos digitales muestran una evolución todavía más favorable. La inversión en publicidad exterior digital alcanzó los 192,1 millones de euros en 2025, el 9,2 % más que el año anterior.
Los responsables de Amvia consideran que existe margen para acelerar esa tendencia y elevar la participación de la publicidad exterior en la inversión publicitaria española hasta los dos dígitos, frente al 7,3 % registrado en 2025.
La estrategia no consiste únicamente en disputar los presupuestos que reciben otros operadores del sector. Amvia pretende atraer anunciantes e inversión procedentes de otros soportes digitales, incluida la publicidad nativa.
Durante la presentación, sus responsables plantearon la aspiración de captar hacia la publicidad exterior una proporción equivalente al 10 % de la inversión destinada a esos formatos. El objetivo es ampliar el mercado disponible, no limitarse a redistribuir los presupuestos que ya reciben los soportes exteriores.
Amvia confía en aumentar sus ingresos gracias a una mayor demanda y a un mejor aprovechamiento comercial de sus instalaciones. Sus responsables descartan que la expansión del negocio requiera subidas de precios unitarios, pero tampoco prevén que la mayor disponibilidad de espacios publicitarios presione a la baja las tarifas actuales.
El valor digital
Amvia dispone de más de 28.000 soportes publicitarios repartidos por 768 municipios y alcanza una cobertura del 89 % de la audiencia en su ámbito de actividad.
La composición de sus ingresos revela el potencial de la digitalización. Sus aproximadamente 2.300 pantallas digitales representan apenas el 8 % del inventario y generan alrededor del 40 % de la facturación.
Una pantalla digital permite alternar anunciantes, modificar los mensajes según las franjas horarias y adaptar las campañas a diferentes circunstancias. También facilita nuevas fórmulas de contratación y medición, cada vez más relevantes para los anunciantes que distribuyen sus presupuestos entre distintos medios.
La tecnología permite aumentar el número de campañas que admite un mismo emplazamiento sin ampliar proporcionalmente la infraestructura física. Sin embargo, la rentabilidad de la transformación no será uniforme. La ubicación, el tránsito de personas, el interés de los anunciantes y las condiciones de cada concesión determinarán el potencial económico de las instalaciones.
Jordi Sáez, director general de Amvia, vincula la nueva etapa a la modernización de las infraestructuras urbanas y a su aportación de valor a las ciudades. La compañía prevé renovar instalaciones y desarrollar nuevos emplazamientos conforme obtenga las correspondientes licencias y concesiones municipales.
La relación con las administraciones constituye una parte esencial del negocio. El acceso a determinados espacios depende de concursos y contratos que incorporan obligaciones económicas y compromisos de explotación durante varios ejercicios.
Ocho años de separación
La incorporación de Amvia presenta una limitación comercial relevante. Atresmedia no podrá utilizar de inmediato su posición en televisión, radio y otros medios para ofrecer conjuntamente espacios publicitarios de la nueva filial.
La Comisión Nacional de los Mercados y la Competencia (CNMC) autorizó la compra de Clear Channel con compromisos destinados a evitar que la presencia del grupo en diferentes mercados publicitarios restringiera la competencia.
Las condiciones obligan a mantener una separación estructural y comercial entre Amvia y el resto de las actividades publicitarias de Atresmedia durante un periodo de ocho años. Las restricciones afectan a la venta conjunta de espacios y al intercambio de información comercial sensible.
La medida limita una de las sinergias habituales en una adquisición empresarial: la posibilidad de ofrecer diferentes productos mediante una misma estructura comercial y aprovechar las relaciones consolidadas con anunciantes y agencias.
Amvia desarrollará su actividad mediante una estrategia propia, con autonomía comercial respecto del resto del grupo. La separación no impide que sus resultados contribuyan a los de Atresmedia, pero restringe las posibilidades de comercialización conjunta.
La independencia que Bardají reivindica para la nueva compañía responde, por tanto, tanto a una decisión empresarial como a las obligaciones regulatorias asociadas a la operación.
Otra fuente de resultados
La entrada en la publicidad exterior incorpora a Atresmedia una actividad cuya evolución depende de factores diferentes de los que determinan el comportamiento de sus cadenas de televisión. Combina el valor de los emplazamientos urbanos, la gestión de concesiones municipales y una creciente capacidad tecnológica para atraer presupuestos publicitarios.
La adquisición no altera el protagonismo económico de la televisión dentro del grupo. Amplía, en cambio, su exposición a un mercado con oportunidades de crecimiento propias y una estructura comercial diferente.
El desafío para Amvia consiste en convertir la digitalización de sus instalaciones y la captación de nuevos anunciantes en una mejora efectiva de los ingresos y de la generación de caja. Deberá hacerlo, además, sin recurrir a la comercialización conjunta con los demás medios de su accionista.
La antigua Clear Channel inicia así una etapa en la que el crecimiento no depende únicamente de disponer de más emplazamientos publicitarios. También pasa por extraer más valor económico de cada uno de ellos. Esa es la oportunidad que Atresmedia identifica en un mercado donde la ubicación sigue como factor determinante, pero la tecnología cambia las reglas de explotación.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.