La nube ensombrece el sueño bursátil de Anthropic
Anthropic aspira a valer dos billones de dólares, pero Microsoft, Google y Amazon tienen más vías para rentabilizar la IA, aunque cambie el modelo ganador
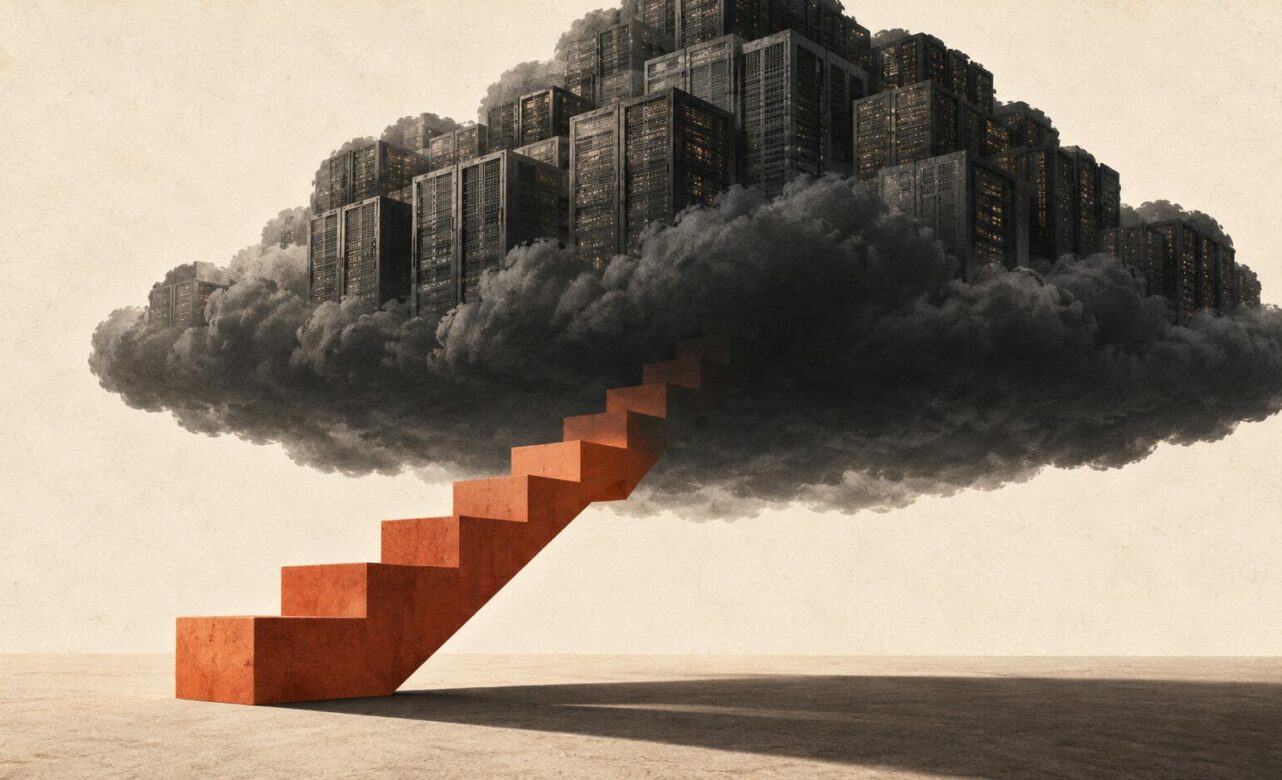
El dominio de Microsoft, Google y Amazon sobre la infraestructura de la IA ensombrece las ambiciones bursátiles de Anthropic.
Podríamos llamarlo mentalidad de ingeniero. Durante los últimos años, Silicon Valley ha dado por hecho que quien construyera el sistema de inteligencia artificial (IA) más inteligente dominaría el sector. Esa apuesta empieza a parecer equivocada.
Desarrollar modelos de IA cuesta cada vez más, mientras que utilizarlos sale cada vez más barato. Los ingresos de sus creadores han crecido de forma impresionante, pero ese crecimiento también pierde velocidad. No significa necesariamente que esté estallando una burbuja. Sí apunta a que el poder se concentra cada vez más en las empresas que suministran la infraestructura y distribuyen la tecnología: los gigantes de la nube, como Microsoft, Alphabet y Amazon.
Las acciones de estas tres compañías han subido, de media, un 10 % desde principios de 2026. Controlan la infraestructura, las relaciones con los clientes y los canales por los que se comercializa la IA. Pueden ganar dinero tanto si una empresa utiliza Claude como si opta por una versión anterior de ChatGPT o por un modelo chino más barato y de pesos abiertos, cuyos parámetros pueden descargarse y adaptarse. OpenAI y Anthropic no cuentan con esa misma ventaja.

Una valoración exigente
Anthropic prepara su salida a bolsa para noviembre con una valoración pretendida de dos billones de dólares. La operación será la mayor prueba del interés de los inversores por seguir financiando el auge de la IA.
El problema es que la compañía ha comunicado recientemente a los inversores unos ingresos de 16.800 millones de dólares en el tercer trimestre. Suponen un crecimiento de alrededor del 50 % respecto al trimestre anterior, frente al 140 % que había registrado a principios de año.
La noticia ha desatado reacciones desmesuradas en X. Un conocido comentarista financiero describe la desaceleración como «brutal» y añade, en tono sombrío: «Se acabó».
En realidad, dista mucho de ser un desastre. Con un crecimiento trimestral del 50 %, las ventas se multiplicarían aproximadamente por cinco en un año y por 130 en tres. Lo difícil es mantener ese ritmo: cada trimestre exige sumar miles de millones más de ingresos.
Costes al alza
A esa dificultad se añade el enorme coste de desarrollar los modelos más avanzados. Un gráfico publicado por Citadel Securities en agosto mostraba la difícil ecuación económica de OpenAI y Anthropic: aumenta el coste de la capacidad de cálculo necesaria para ejecutar la IA, mientras bajan los precios de los tokens, las unidades de información con las que se mide y factura su uso.
Los autores del gráfico eran optimistas. Sostenían que el abaratamiento llevaba a las empresas a utilizar más la tecnología, lo suficiente para mantener la demanda de esa costosa infraestructura. Los defensores de la IA recurren con frecuencia a este fenómeno, conocido como paradoja de Jevons: una mayor eficiencia puede impulsar el consumo total de un recurso.
Pero resulta más difícil confiar en que Anthropic y OpenAI mantengan su ritmo de crecimiento cuando cada vez más empresas se conforman con una IA suficientemente buena, aunque no sea la mejor.
Según Enterprise Technology Research, los modelos de pesos abiertos, más baratos, ya representan más de un tercio del consumo empresarial de tokens, frente al 23 % de un año antes. La consultora encuestó a 200 empresas en septiembre, cuyos responsables esperan que esa proporción alcance el 41 % durante los doce meses siguientes.
Además, dos grandes clientes de Anthropic, Microsoft y Meta, han reducido durante el último año su uso interno de Claude en favor de soluciones propias. El objetivo es rebajar sus abultadas facturas por el uso del modelo.
La factura pendiente
Todo ello vuelve más incierto el futuro de las compañías que desarrollan los modelos más avanzados. Sobre todo, por la enorme distancia entre sus ingresos y los 1,3 billones de dólares que se prevé que OpenAI y Anthropic gasten conjuntamente en centros de datos, chips y capacidad de cálculo hasta finales de 2030.
¿Puede esa brecha desencadenar una sucesión de quiebras en Silicon Valley? Algún tipo de corrección parece inevitable cuando los inversores han comprometido cantidades tan elevadas en infraestructura de IA y en la deuda que la financia antes de que nadie pueda calcular con fiabilidad su rentabilidad. Ese endeudamiento ya tiene efectos indirectos sobre el mercado de bonos.
Si nuevas dificultades para crecer en Anthropic y OpenAI provocan un desplome de la confianza, los proveedores de servicios en la nube tampoco saldrán indemnes. Han invertido miles de millones de dólares tanto en estas compañías como en los centros de datos que ejecutan sus servicios. El uso de modelos más baratos también presionará sus márgenes.
El valor de esperar
Aun así, los gigantes consolidados de la nube están mucho mejor preparados que los recién llegados para resistir una crisis. Tienen negocios rentables al margen de la IA, relaciones de muchos años con clientes empresariales y la capacidad de ganar dinero con distintos modelos, sea cual sea el que termine imponiéndose.
Conviene recordar lo ocurrido durante el auge de las puntocom. Muchos inversores perdieron fortunas porque las empresas no consiguieron rentabilizar con suficiente rapidez las costosas redes de fibra óptica desplegadas para sostener aquella expansión. La infraestructura acabó encontrando uso, pero tardó más de lo que muchos habían previsto.
Si el ciclo de la IA sigue un recorrido parecido, los mayores ganadores podrían ser quienes tengan más capacidad para resistir. No los Sam Altman o Dario Amodei empeñados en construir una máquina todopoderosa, sino quienes puedan permitirse esperar a que llegue.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.