La caída de los chips devuelve a los bonos su papel de refugio
La deuda estadounidense atrae compras pese al repunte de los precios y la fortaleza del consumo, mientras las ventas castigan a los semiconductores

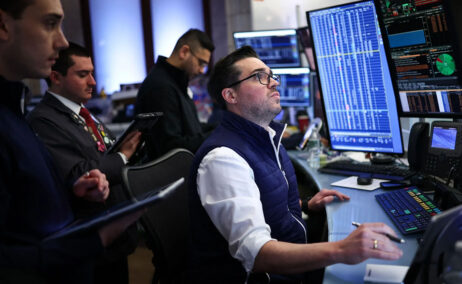
Wall Street acusa las dudas sobre la inversión en inteligencia artificial, mientras parte del dinero se desplaza hacia otros sectores y los bonos.
Las caídas de las empresas vinculadas a la inteligencia artificial (IA) están alterando las prioridades de los inversores. La preocupación por las cotizaciones tecnológicas gana peso frente al temor a la inflación y favorece las compras de deuda estadounidense. Los bonos recuperan su función de refugio incluso con unos datos económicos que apuntan a tipos de interés elevados durante más tiempo.
La bolsa de Corea del Sur es el principal foco de las ventas. Su caída del 7,6 % en la sesión del 15 de octubre, que obligó a suspender temporalmente la negociación, amplía al 39 % las pérdidas desde los máximos de junio.
El retroceso comenzó en los fabricantes de chips de memoria y se ha extendido a otras compañías relacionadas con la IA, también en Europa y Estados Unidos. Al mismo tiempo, la rentabilidad del bono estadounidense a diez años baja diez puntos básicos, hasta el 5,09 %, por el aumento de la demanda de estos títulos.
La inflación persiste

Los datos de septiembre ofrecen pocos argumentos para un abaratamiento del dinero. Los precios de producción estadounidenses aumentan un 1,3 % mensual, aproximadamente el doble de lo previsto, y un 6,3 % interanual. Más del 80 % del incremento mensual procede de la energía, con un encarecimiento de la gasolina del 20,3 %.
El consumo también supera las expectativas. Las ventas minoristas crecen un 0,8 %, frente al 0,3 % previsto, y el avance de agosto se revisa al alza, hasta el 1,3 %.
Esta combinación suele presionar a la baja el precio de los bonos y elevar su rentabilidad: una demanda fuerte puede prolongar la inflación y llevar al banco central a mantener los tipos altos o subirlos de nuevo.
Sin embargo, la reacción del mercado apunta en sentido contrario. Las compras de deuda sugieren que la búsqueda de protección frente a las caídas bursátiles pesa más, por el momento, que el riesgo de nuevas subidas de tipos.
Ventas concentradas en tecnología
El castigo a los semiconductores contrasta con el comportamiento de otros sectores. ASML pierde un 4,2 %, pese a haber mejorado sus previsiones un día antes. TSMC retrocede un 2,5 % tras anunciar unos ingresos récord, un 41 % superiores a los de un año atrás.
El índice de semiconductores de Filadelfia cede un 2,1 %. En cambio, las pequeñas compañías estadounidenses avanzan cerca de un 1 %, y el S&P 500 equiponderado, que asigna el mismo peso a cada empresa, supera en aproximadamente un punto porcentual al índice tradicional.
La diferencia indica que parte del dinero sale de las grandes tecnológicas para dirigirse a otros valores, sin abandonar necesariamente la bolsa.
| Índice | Variación |
|---|---|
| IBEX 35 | −0,28 % |
| Euro Stoxx 50 | −0,39 % |
| DAX | +0,35 % |
| Dow Jones | +0,91 % |
| S&P 500 | +0,05 % |
| Nasdaq | −0,38 % |
| Semiconductores de Filadelfia | −2,1 % |
Datos durante la sesión del 15 de octubre de 2026, con Wall Street todavía abierto.
En España, Telefónica e Inditex amortiguan el descenso del IBEX 35, que se sitúa en los 19.177,70 puntos. El oro también gana terreno, hasta los 4.175 dólares por onza, mientras el Brent ronda los 106 dólares y el euro se mantiene cerca de los 1,12 dólares.
Un cambio de relación
Durante los últimos meses, las acciones tecnológicas habían subido al mismo tiempo que las rentabilidades de los bonos. La confianza en el crecimiento de la IA convivía con la expectativa de una política monetaria restrictiva.
Desde el 6 de octubre, ambos movimientos se han invertido: el Nasdaq 100 pierde alrededor de un 4,6 % y la rentabilidad de la deuda estadounidense a diez años retrocede unos veinte puntos básicos.
El cambio devuelve a los bonos una función que la inflación había debilitado: compensar parte de las caídas de la renta variable. Pero esta reacción, por sí sola, no permite concluir que haya mejorado el escenario económico ni que la Reserva Federal vaya a suavizar su política.
La reunión del 27 y 28 de octubre pondrá a prueba ese equilibrio. Los precios siguen aumentando más de lo esperado y el consumo conserva su fortaleza, mientras los inversores revisan sus expectativas sobre las empresas que habían liderado las subidas.
Para interpretar el alivio de los bonos importa tanto la caída de sus rentabilidades como su causa. Una búsqueda puntual de protección puede limitarse a una redistribución de las carteras. Si las compras de deuda pasan a reflejar expectativas de menor crecimiento, la presión sobre los beneficios empresariales cobraría más importancia.
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.