Los chips caen; la banca debe demostrar cuánto vale
Las dudas sobre la IA castigan a los fabricantes de chips mientras los bancos de Wall Street presentan resultados tras caer un 12 % desde agosto
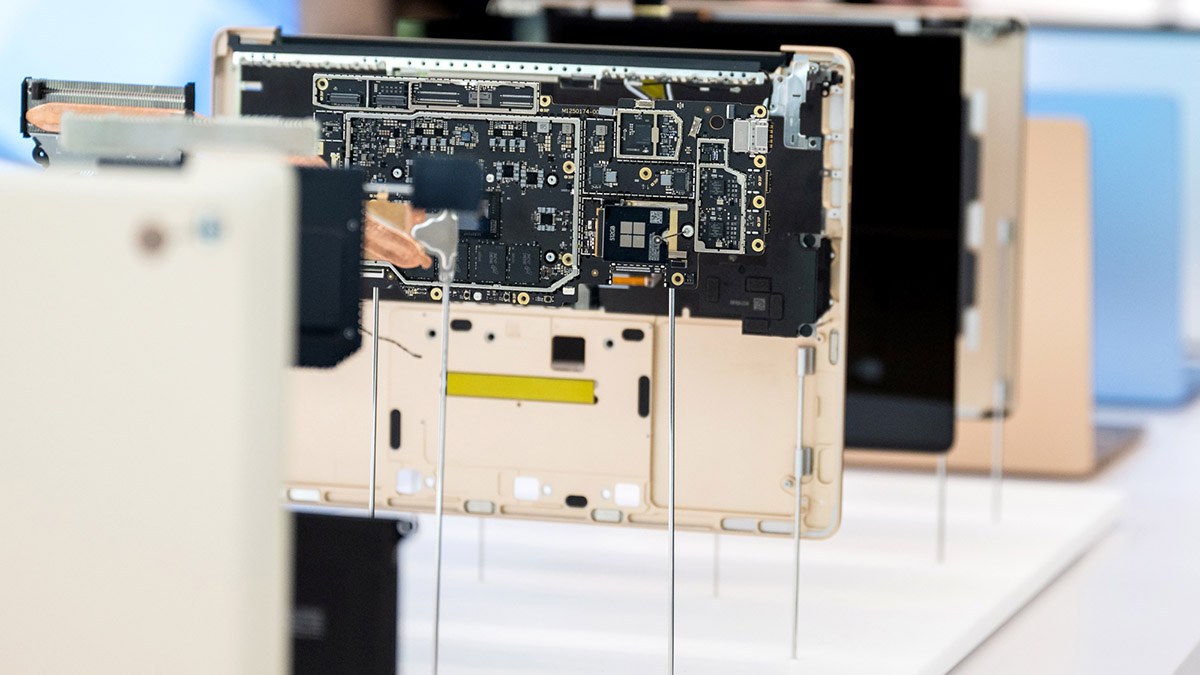
Los chips avanzados son una de las principales bazas de EE. UU. para limitar el desarrollo de la inteligencia artificial en China.
Las bolsas llegan a la temporada de resultados con dos de sus grandes apuestas bajo presión. Los fabricantes de chips sufren nuevas ventas ante las dudas sobre el ritmo de inversión en inteligencia artificial y la competencia china. Los bancos estadounidenses, por su parte, deben demostrar que sus beneficios resisten los tipos elevados y la inestabilidad del mercado de deuda.
Europa se desmarca de las caídas gracias al alivio del petróleo y de las rentabilidades de los bonos. El Stoxx 600 avanza un 0,5 % durante la mañana del martes, mientras los futuros del Nasdaq 100 retroceden un 0,6 % y los del S&P 500 apenas varían.
China presiona a los chips

Las caídas de Samsung Electronics y SK Hynix, dos grandes fabricantes de memorias, arrastran al índice de referencia de las bolsas asiáticas a su nivel más bajo desde agosto. Un fondo cotizado que sigue al sector de los semiconductores se encamina hacia su sexta sesión consecutiva de pérdidas.
Las ventas se intensifican tras una información sobre los avances de la china CXMT en una tecnología de memoria en la que también trabajan sus rivales surcoreanas. La noticia llega menos de un día después de que el máximo responsable de Broadcom advirtiese de que muchos inversores en IA apenas entienden los negocios por los que apuestan.
La competencia se suma a otras preocupaciones: si las tecnológicas podrán mantener sus enormes inversiones, cómo resolverán los riesgos de seguridad de la IA y hasta qué punto empiezan a encontrar dificultades para financiar su expansión.
Para Wolf von Rotberg, de J. Safra Sarasin, conviene distinguir entre esos riesgos. Si las caídas responden principalmente a la competencia china, el daño debería concentrarse en los fabricantes de memorias e incluso podría beneficiar a otras empresas que participan en el desarrollo de la IA.
En cualquier caso, la volatilidad hace aún más importante que las grandes tecnológicas confirmen sus planes de inversión en infraestructura.
La banca se examina
Citigroup, Goldman Sachs, JPMorgan Chase y Wells Fargo tienen previsto presentar sus cuentas antes de la apertura de Wall Street. Lo hacen después de que el índice bancario KBW haya perdido alrededor de un 12 % desde sus máximos de mediados de agosto, por encima del 10 % que marca convencionalmente una corrección bursátil.
Los bancos han sufrido la inestabilidad de los bonos, cuyas rentabilidades han alcanzado máximos de varias décadas. También deben gestionar las consecuencias de los tipos elevados sobre las tarjetas de crédito, las hipotecas y los préstamos para comprar vehículos.
Von Rotberg señala tres aspectos que merecen especial atención: la calidad de los préstamos, la actividad en los mercados de capitales y el negocio de compraventa de activos financieros. Los tres podrían haberse debilitado.
Para recuperar la confianza de los inversores, sostiene, las entidades necesitan demostrar que el crédito sigue creciendo con fuerza y que aumentan sus ingresos netos por intereses: la diferencia entre lo que cobran por prestar y lo que pagan por financiarse.
Ganar más no basta
El conjunto del mercado parte de unas expectativas exigentes. Según los datos recopilados por Bloomberg Intelligence, se espera que los beneficios de las empresas del S&P 500 aumenten un 25 % interanual en el tercer trimestre.
Con ese crecimiento ya previsto, mejorar los resultados puede resultar insuficiente para impulsar las cotizaciones. Linh Tran, de XS.com, considera que los inversores prestarán más atención a cuánto superan las compañías las estimaciones y a su capacidad para seguir creciendo.
Los ingresos, los márgenes y las previsiones para los próximos trimestres permitirán comprobar si las expectativas tienen respaldo en el negocio.
Datos clave
| Indicador | Nivel | Variación |
|---|---|---|
| Stoxx Europe 600 | — | +0,5 % |
| Futuros del S&P 500 | — | Sin apenas cambios |
| Futuros del Nasdaq 100 | — | −0,6 % |
| Futuros del Dow Jones | — | +0,6 % |
| MSCI Asia-Pacífico | — | −1,4 % |
| MSCI de mercados emergentes | — | −2,1 % |
| Petróleo Brent | 105,07 dólares/barril | −1,5 % |
| Oro | 4.191,04 dólares/onza | +0,5 % |
| Euro/dólar | 1,1188 dólares | +0,3 % |
| Bono estadounidense a diez años | 5,19 % | −5 puntos básicos |
| Bono alemán a diez años | 3,44 % | −4 puntos básicos |
| Bono británico a diez años | 5,39 % | −5 puntos básicos |
| Bitcoin | 83.898,43 dólares | +1,1 % |
Fuente: Bloomberg. Datos de la mañana del 13 de octubre, antes de la apertura de Wall Street. En los bonos se indica la rentabilidad y su variación.
Valores a seguir
| Compañía | Novedad y relevancia |
|---|---|
| Samsung y SK Hynix | Los avances de CXMT aumentan la presión competitiva sobre el negocio de memorias. La atención se centra en sus posibles consecuencias para los precios y los márgenes. |
| Citigroup, Goldman Sachs, JPMorgan y Wells Fargo | Presentan resultados tras la corrección bursátil del sector. La evolución del crédito, los ingresos por intereses y la calidad de los préstamos serán determinantes para valorar sus cuentas. |
| BP | Reduce su deuda neta en unos 8.000 millones de dólares y alcanza antes de tiempo su objetivo para 2027. Los precios elevados han favorecido los beneficios del negocio de compraventa de energía y del refino. |
| LVMH | Las ventas de su principal división retroceden por el deterioro económico y el rechazo de consumidores chinos a Louis Vuitton. Las cifras vuelven a poner a prueba la recuperación del lujo. |
| Monte dei Paschi e Intesa Sanpaolo | Monte dei Paschi mantiene su proyecto de crear un grupo bancario mayor y considera insuficiente la mejora de la oferta de compra de Intesa Sanpaolo. |
Qué preguntar al asesor
La combinación de caídas sectoriales y expectativas elevadas aconseja mirar más allá del beneficio publicado. Para revisar la cartera con el asesor, estas preguntas permiten concretar dónde están los riesgos:
- ¿Qué empresas necesitan superar las previsiones, además de cumplirlas, para justificar su cotización?
- ¿Cuánta exposición al negocio de los chips acumulo entre acciones y fondos, y qué compañías son más sensibles a la competencia china?
- En los bancos de mi cartera, ¿la mejora de los ingresos por intereses compensa un posible deterioro de los préstamos?
Invierte con más información. Decide con más criterio.
Suscríbete a Inversión y accede, sin salir de finanzas.com, a los análisis exclusivos de la revista, una estrategia de inversión cada mañana, boletines especializados y nuestras publicaciones digitales.
Todo esto está incluido
Periodismo exclusivo
Accede a los contenidos exclusivos de Inversión en finanzas.com y a los análisis de Bloomberg seleccionados para nuestros lectores.
Una estrategia cada mañana
De lunes a viernes, Josep Codina selecciona oportunidades y plantea estrategias de inversión para seguir los mercados y ayudarte a tomar tus propias decisiones.
en positivo
Resultados históricos de las estrategias operadas. Datos actualizados a 6 de octubre de 2026. Las rentabilidades pasadas no garantizan resultados futuros.
Boletines especializados
Recibe nuestros boletines para seguir las claves de los mercados y mantenerte al día sin tener que buscar la información.
Inversión + Inversión Pautas
Lee la edición digital de Inversión y, cada viernes, Inversión Pautas, el suplemento semanal para revisar mercados, posiciones y niveles clave de cara a la siguiente semana.
La inmensa mayoría de los suscriptores que llegaron a su renovación decidió continuar.
Fuente: datos internos de Inversión. Tasa de renovación efectiva de las suscripciones con vencimiento en septiembre de 2026.
Sin permanencia. Cancela la renovación cuando quieras.