Meliá: el turismo acompaña, pero falta la señal de entrada
Meliá Hotels International (BME: MEL) necesita superar los 10,50 euros para validar el rebote y abrir recorrido hacia 11,25 euros

La validación del rebote permitiría a Meliá retomar la tendencia iniciada en primavera.
Meliá Hotels International (BME: MEL) vuelve a situarse en una zona de decisión después de una corrección intensa. El valor superó los 12,00 euros en julio, cumplió varios objetivos de la pauta anterior y llegó a marcar nuevos máximos. Después, el retroceso activó el stop de protección de beneficios y llevó la cotización por debajo de los 10,00 euros.
La pregunta ahora no es si el turismo sigue funcionando. La pregunta es si el gráfico ya ha descontado la corrección suficiente como para construir otro tramo al alza. El precio parece haber encontrado soporte en torno a 9,50 euros y ha empezado a romper la directriz bajista que ordenaba el ajuste. Falta, sin embargo, una confirmación definitiva.
La estrategia plantea entrada con cierres por encima de 10,20 euros, validación en 10,50 euros, primer objetivo en 11,25 euros y segundo objetivo en 12,25 euros. El stop queda en 9,45 euros, por debajo del rango lateral de consolidación.
Análisis técnico: mi estrategia
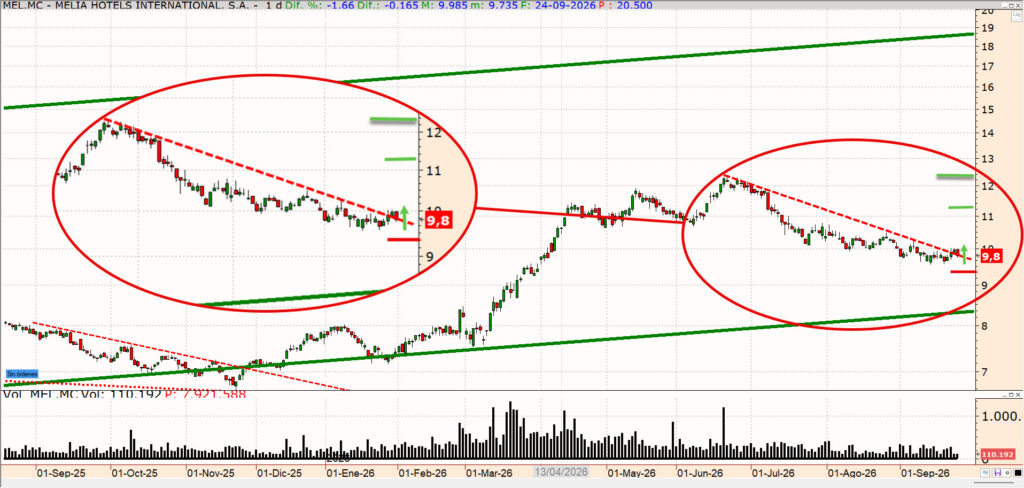
- Objetivo 1: 11,25 euros
- Objetivo 2: 12,25 euros
- Entrada: cierres por encima de 10,20 euros
- Validación: 10,50 euros
- Stop: 9,45 euros
- Último cierre de referencia: 9,80 euros
La pauta busca confirmar que la corrección iniciada tras los máximos de julio ha terminado. Meliá ha pasado de cotizar por encima de 12,00 euros a moverse por debajo de 10,00 euros, pero el retroceso se ha frenado cerca de 9,50 euros. Esa zona empieza a actuar como soporte y permite plantear un rebote técnico.
El primer filtro está en 10,20 euros. Un cierre por encima de ese nivel activaría la entrada, siempre que el movimiento llegue con volumen superior al de las últimas sesiones y con una vela de intención. No basta una simple recuperación intradía: la pauta exige que el precio demuestre capacidad para salir del rango lateral.
La validación está en 10,50 euros. Ese nivel queda por encima de los máximos relativos previos y confirmaría que el rebote no es solo una reacción desde soporte. Por encima de esa referencia, el valor tendría margen para buscar 11,25 euros, zona de resistencia clave y antiguo soporte.
Si supera 11,25 euros, el segundo objetivo queda en 12,25 euros. Esa referencia permitiría recuperar el sesgo positivo dentro del canal de avance mayor y atacar de nuevo los máximos previos. En ese escenario, Meliá volvería a entrar en una lectura de mayor fortaleza.
El stop está en 9,45 euros. La pérdida de ese nivel anularía la hipótesis de rebote, porque devolvería el precio por debajo del rango de consolidación. Si esa zona falla, el valor podría atacar los 9,00 euros y, posteriormente, buscar el soporte de la base del canal mayor, en torno a 8,25 euros.
El rebote necesita una prueba más
La pauta es razonable, pero no está completa. Meliá ha encontrado apoyo, ha frenado la caída y empieza a romper la directriz correctiva. Eso mejora la fotografía, aunque todavía no justifica comprar sin filtro.
El nivel de 10,20 euros activa la operación. El de 10,50 euros la valida. Esa diferencia es importante porque el valor viene de una corrección desde máximos y puede consumir tiempo antes de reconstruir la tendencia. Si supera 10,50 euros con volumen, la lectura cambia: el mercado estaría aceptando que el tramo bajista ha terminado.
La clave está en no confundir recuperación turística con señal bursátil. El negocio puede mantener buen tono y la acción, aun así, necesitar más consolidación. En esta pauta, el gráfico debe confirmar antes de dar por abierto el camino hacia 11,25 euros.
Análisis fundamental
Meliá Hotels International llega a esta zona con una lectura operativa mejor que la que su beneficio consolidado sugiere a primera vista. El primer semestre de 2026 estuvo marcado por la salida de Cuba, que provocó un impacto contable extraordinario y distorsionó el resultado final. Por eso conviene separar el negocio recurrente del ruido contable.
Los ingresos de explotación alcanzaron 1.047,4 millones de euros, frente a 978,0 millones un año antes. El ebitda fue de 247,1 millones de euros y el ebit llegó a 125,0 millones. El resultado de las actividades que continúan fue de 83,5 millones, pero el resultado consolidado se redujo a 4,1 millones por el impacto de las actividades interrumpidas. El resultado atribuido a la dominante fue negativo en 7,5 millones.
El ajuste de Cuba es el dato que más ensucia la cuenta. La compañía decidió cesar su actividad vinculada a ese mercado y reconoció un impacto neto negativo de 79,4 millones de euros en actividades interrumpidas. Desde una perspectiva inversora, el elemento relevante es doble: por un lado, reduce incertidumbre futura sobre una exposición compleja; por otro, recuerda que el negocio hotelero sigue sometido a riesgos geopolíticos, regulatorios y operativos.
La actividad hotelera mantiene tracción. Los ingresos totales agregados de la división hotelera fueron de 921,7 millones de euros, frente a 866,8 millones en el mismo periodo del año anterior. El RevPAR total, incluyendo propiedad, alquiler y gestión, creció un 11,7 %, con avance en EMEA, España y Asia. En España, el RevPAR aumentó un 4,7 %.
La deuda sigue siendo un punto a vigilar. La deuda neta se situó en 2.149,2 millones de euros a cierre de junio, 51,7 millones menos que a finales de 2025. La deuda neta financiera excluyendo arrendamientos aumentó, sin embargo, hasta 843,7 millones. La compañía mantiene flexibilidad, pero no tiene margen ilimitado para fallar en ejecución, reposicionamiento y crecimiento rentable.
Turismo, hoteles y Cuba
La tesis de Meliá depende de tres factores: demanda turística, capacidad para elevar tarifa y disciplina financiera. El turismo vacacional sigue siendo el principal apoyo, con España, Europa y el Caribe como destinos relevantes. La compañía también se beneficia del reposicionamiento de activos, la mejora de producto y la recuperación de mercados urbanos.
España tuvo un semestre positivo. Los hoteles urbanos mejoraron ingresos por tarifas, mientras que el segmento vacacional mostró una tendencia creciente. Canarias volvió a ser un motor relevante, aunque con impacto puntual de climatología adversa, y Baleares mejoró tanto en tarifas como en ocupación. Madrid mantuvo una tendencia ascendente, apoyada en lujo, mientras Barcelona tuvo una evolución más mixta.
El porfolio mantiene escala suficiente. A cierre del primer semestre, el grupo contaba con 375 hoteles y 88.246 habitaciones. El pipeline incorporaba 79 hoteles adicionales, concentrados principalmente en gestión y franquicia. Esa composición es importante porque el crecimiento ligero en capital ayuda a ampliar presencia sin cargar todo el balance.
La salida de Cuba tiene una lectura estratégica. Meliá abandona un mercado con deterioro operativo, restricciones energéticas, problemas de suministro, menor conectividad aérea y más incertidumbre regulatoria. A corto plazo supone un impacto contable severo; a medio plazo, puede simplificar el perímetro y mejorar la visibilidad de resultados.
El riesgo es que el mercado no se conforme con esa explicación. Después de una fuerte subida previa, la acción necesita que la mejora operativa se traduzca en caja, reducción de deuda y crecimiento recurrente. El turismo ayuda, pero el precio de entrada sigue siendo clave.
Consenso de analistas
El consenso ofrece cierto margen, aunque no tan amplio como para ignorar la validación técnica. Las referencias agregadas de S&P Global recogidas por StockAnalysis sitúan a Meliá con 11 analistas, recomendación media de compra y precio objetivo medio de 11,36 euros. La horquilla va desde 9,60 hasta 13,50 euros.
La comparación con la pauta es equilibrada. La entrada en 10,20 euros y la validación en 10,50 euros quedan por debajo del precio objetivo medio. El primer objetivo operativo, en 11,25 euros, se sitúa prácticamente en esa zona de consenso. El segundo, en 12,25 euros, exige una lectura más constructiva, aunque permanece dentro de la horquilla disponible.
Esto permite una estrategia con más respaldo que en otros valores donde los objetivos técnicos quedan muy por encima del consenso. Aun así, no elimina el filtro operativo. Si el valor no supera 10,50 euros, la recomendación media no basta para anticipar la entrada.
La pauta gana sentido si Meliá mantiene RevPAR, mejora márgenes, reduce deuda y normaliza el resultado tras Cuba. Pierde atractivo si el precio falla en 10,20-10,50 euros o si los próximos resultados muestran que la fortaleza turística no se convierte en beneficio y caja.
Perspectiva ESG
Meliá Hotels International tiene un perfil ESG muy vinculado al impacto del turismo sobre destinos, empleo, consumo de recursos, energía, agua, residuos, biodiversidad y relación con comunidades locales. En una hotelera, la sostenibilidad no es un añadido reputacional: afecta a costes, licencias, posicionamiento de marca y resiliencia de los destinos donde opera.
La compañía mantiene un plan de descarbonización centrado en eficiencia energética, electrificación, sustitución de equipos térmicos y extensión del análisis al alcance 3. Durante el primer semestre de 2026 avanzó en un plan de transición para España, con una cartera inicial de 24 actuaciones y una inversión estimada de 2 millones de euros.
El grupo también trabaja en biodiversidad y capital natural, con análisis específicos en destinos como México y República Dominicana. Esta parte es relevante porque el modelo vacacional depende directamente de playas, ecosistemas, percepción de seguridad ambiental y atractivo del destino.
La gestión de residuos y desperdicio alimentario es otro frente material. Meliá ha desplegado sistemas de seguimiento de residuos con cobertura del 85 % en las principales fracciones generadas y trabaja en un modelo global para reducir el desperdicio alimentario un 30 % en 2030. También ha incorporado hoteles a iniciativas de recuperación de excedentes alimentarios.
No hay elementos suficientes para invalidar la tesis desde una perspectiva ESG. La exigencia está en que los compromisos ambientales y sociales se traduzcan en métricas operativas verificables: consumo energético, agua, residuos, emisiones, relación con destinos, empleo y cadena de suministro.
Comentarios según perfil
Perfiles noveles
Meliá puede resultar atractiva porque es una compañía conocida, ligada al turismo y con una recuperación visible desde los mínimos anteriores. Pero no conviene comprar solo porque haya rebotado desde 9,50 euros.
La entrada se activaría por encima de 10,20 euros y se validaría en 10,50 euros. El primer objetivo está en 11,25 euros y el segundo en 12,25 euros. El stop queda en 9,45 euros. Si pierde ese nivel, el valor podría volver hacia 9,00 euros y, después, hacia 8,25 euros.
Para un inversor menos experimentado, la clave es sencilla: el negocio turístico puede ir bien, pero la acción debe confirmar la ruptura antes de entrar.
Perfiles profesionales
La pauta ofrece una reentrada táctica tras corrección en un valor cíclico ligado a turismo, tarifas hoteleras, RevPAR y normalización del perímetro tras Cuba. La activación en 10,20 euros y la validación en 10,50 euros son los filtros que separan el simple rebote desde soporte de una señal técnicamente defendible.
El soporte fundamental está en RevPAR, España, EMEA, reposicionamiento de activos, lujo, segmento vacacional, pipeline de gestión y franquicia, y posible simplificación tras la salida de Cuba. El límite está en deuda, sensibilidad a ciclo turístico, costes, divisas, conectividad aérea, riesgos geopolíticos y necesidad de convertir ingresos en caja.
La gestión debe ser estricta. Sin validación en 10,50 euros, la mejora turística no basta para dar por cerrada la corrección.